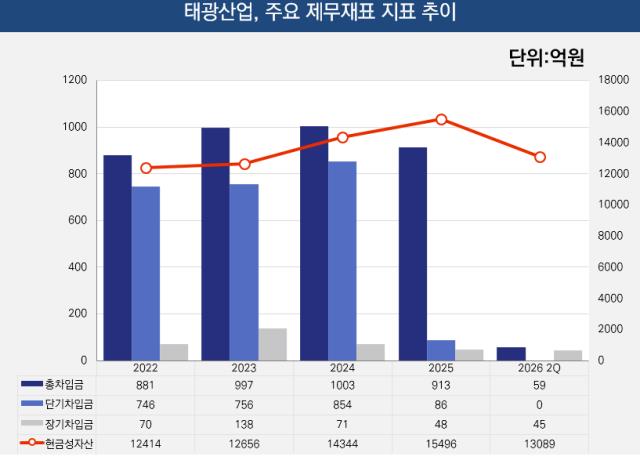
기업의 재무건전성을 종합적으로 살펴보려면 레버리지 지표와 커버리지 지표를 함께 봐야 한다. 전자는 '빚의 규모와 질'을 보여준다. 자산에서 부채와 자본이 차지하는 비중을 비롯해 부채 내 차입금의 비중과 형태 등이 나타난다. 후자는 '빚을 갚을 능력'을 보여준다. 영업활동으로 창출한 현금을 통해 이자와 원금을 상환할 능력이 있는지 확인할 수 있다. THE CFO가 레버리지 지표와 커버리지 지표를 통해 기업의 재무 상황을 진단한다.
태광산업의 본업 부진이 계속되고 있지만 차입금 흐름은 정반대 방향으로 움직이고 있다. 석유화학 업황 악화로 수년째 적자가 이어지고 있지만 총차입금은 1년 반 만에 1000억원 수준에서 60억원 아래로 떨어졌다.
차입금을 대폭 줄인 배경에는 중국법인과 SK브로드밴드 지분 매각을 통해 현금을 확보한 게 컸다. 태광산업은 1조3031억원 규모의 순현금을 영업 자산으로 바꿔 영엽 현금창출력을 개선에 집중하고 있다.
◇차입금 급감 배경, 자산 유동화
태광산업의 지난 6월 기준 연결기준 총차입금은 59억원으로 나타났다. 이는 지난해 동기(923억원) 대비 93.6% 줄어든 수치다. 태광산업의 최근 5년 간 연간 총차입금을 보면 △지난 2022년 881억원 △2023년 997억원 △2024년 1003억원 등으로 지속 증가했으나 1년 만에 100억원 아래로 줄어들었다. 특히 단기차입금이 2024년 854억원에서 작년 9억원 아래로 떨어진 뒤 올해 상반기 기준 전부 상환됐다.
차입금 급감의 배경은 중국 스판덱스 사업 구조조정이다. 작년 중국법인인 태광화섬(상숙)의 사업 철수를 본격화하면서 관련 차입금을 대거 상환했다. 앞서 태광산업은 작년 7월 중국 장쑤성 상숙에서 운영해 온 스판덱스 생산법인 태광화섬(상숙)의 영업을 중단했다. 중국 현지 업체의 공급 확대와 수요 부진으로 수익성이 급격히 악화됐기 때문이다. 철수 결정 직전까지 최근 3년 동안 935억원의 누적 영업손실을 냈다.
태광산업은 철수 비용을 차입으로 조달하는 대신 모회사의 유동성을 투입했다. 당시 이사회에서 중국법인을 대상으로 1000억원 규모 유상증자를 결정했다. 올해 상반기 태광화섬 지분 100%를 항저우 칭원 뉴 메티리얼즈에 매각했다.
투자자산도 유동화했다. 작년 5월 태광산업은 보유하고 있던 SK브로드밴드 지분 16.75%를 SK텔레콤에 7776억원에 매각했다. 별도로 약 1200억원의 배당금까지 포함하면 SK브로드밴드와 관련해 유입된 자금은 9000억원에 육박했다.
이에 본업 손실이 지속되더라도 차입 부담을 질 이유가 없었다. 이미 보유한 금융자산을 활용해 필요한 자금을 충당할 여력이 있었기 때문이다. 지난 6월 태광산업의 현금성자산은 1조3089억원에 달하는 반면 총차입금은 59억원에 불과하다. 순차입금은 마이너스(-)1조3031억원으로 최근 5년 간 순현금 상태를 유지하고 있다.
(출처=태광산업)
◇애경산업·동성제약 확보…케이조선 인수 재추진
본업 수익성만 놓고 보면 커버리지 지표는 부정적이다. 상각전영업이익(EBITDA)은 지난 6월 11억원으로 전년대비 77% 하락했다. 연간 영업이익을 봐도 지난 2022년부터 작년까지 적자 고리가 계속되고 있다.
하지만 당기순이익은 흑자를 이어가고 있다. 올해 상반기 태광산업은 영업손실 125억원을 기록했지만 당기순이익은 871억원이었다. 보유 중인 금융자산에서 발생하는 이자와 배당 및 기타 영업외손익이 본업 적자를 보완하고 있다.
태광산업은 인수합병(M&A)과 시설투자 등을 본격화하면서 쌓아둔 현금을 영업자산으로 옮기고 있다. 태광산업은 지난 3월 애경산업 인수를 위해 약 2221억원을 투입한 데 이어 동성제약 인수도 마쳤다. 인수가 무산됐던 케이조선도 전략적투자자(SI)로 한국카본과 함께 재무적투자자(FI)로서 인수를 재추진하고 있다.
지난달에는 울산 모다크릴 생산라인 증설을 위해 1500억원을 투자하기로 했다. 모다크릴 생산능력을 현재 연 1만2000톤(t)에서 2만6000t으로 늘리고 오는 2028년 6월부터 상업생산에 들어갈 계획이다.
대규모 영업자산 유동화를 통해 본업까지 현금창출력을 회복시킬 방침이다. 업계 관계자는 "태광산업의 차입금 감소는 영업실적 개선보다는 보유자산 유동화에 따른 영향이 더 크다"며 "현재 재무여력은 충분하지만 최근 M&A 등 자산 투자가 빠르게 늘고 있는 만큼 향후 투자자산이 실제 수익성과 현금창출력 개선으로 이어지는지가 중요할 것"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >