
대한항공, 마일리지 이행강제금 부담 덜고 부채는 늘고
이행강제금 리스크 털어내...마일리지 부채 반년새 2700억↑, 보너스 항공권도 부담

대한항공-아시아나항공 마일리지 통합안이 공정위로부터 최종 승인을 받으면서 양사 합병에 마지막 걸림돌이 사라졌다. 하루 최대 9억원대에 달했던 이행강제금 리스크가 해소된 점이 가장 큰 위안거리다. 다만 대한항공의 마일리지 이연수익(부채)이 치솟고 있는 데다 보너스 좌석 공급 확대 의무가 더해지면서 여전히 재무적 부담은 큰 상황이다.
◇하루 최대 9억원대 이행강제금 리스크 '해소'
16일 항공업계에 따르면 공정위는 최근 대한항공이 제출한 아시아나항공과의 마일리지 통합안을 승인했다. 10년간 아시아나 마일리지를 그대로 사용할 수 있고 만약 전환을 원하면 탑승은 1:1, 제휴는 1:0.82 비율로 이뤄진다.
공정위는 2024년 12월 대한항공-아시아나항공 기업결합을 승인하면서 '6개월 이내 마일리지 통합방안을 마련해 사전 승인을 받을 것'을 조건으로 달았다. 대한항공은 2025년 6월 첫 통합안을 제출했지만 반려됐다. 이후 대국민 의견수렴과 이행감독위원회 의견을 반영한 수정안(탑승 마일리지 1대1, 제휴 마일리지 1대0.82 전환)을 다시 냈지만 또 보완 요구를 받았다. 마일리지 소멸 최소화 방안과 보너스 항공권·좌석 승급 공급 계획이 충분하지 않다는 이유였다. 올해 1월 세 번째 수정안을 제출한 지 8개월 만에야 승인이 떨어진 것이다.
대한항공으로서는 마일리지 승인 지연이 부담이었다. 명확한 금전적 페널티가 걸려 있었기 때문이다. 오는 12월 17일 합병 시점까지 마일리지 통합안이 미승인되면 양사는 마일리지를 각자 운영해야 했다. 과정에서 소멸 시한이나 서비스 범위가 2019년 대비 불리해질 때마다 이행강제금이 누적 부과될 수 있는 구조였다.
공정위는 기업결합 시정조치를 기한 내 이행하지 않을 경우 취득·소유 주식의 장부가격과 인수 채무 합계액의 1만분의3(0.03%)을 이행강제금으로 부과할 수 있다. 기업결합금액을 기준으로 산정하면 하루 최대 약 9억2500만원 규모다. 이번 승인으로 이 리스크는 확실히 걷혔다.
◇불어나는 마일리지 부채, 보너스 항공권도 수익성엔 부담
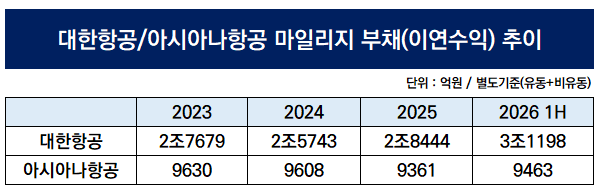
다만 대한항공의 마일리지 관련 계약부채(이연수익)가 늘어난 점은 부담 요인이다. 별도기준 대한항공의 이연수익는 2025년 말 2조8444억원에서 2026년 2분기 말 3조1199억원으로 반년 새 2700억원 이상 늘었다.
2026년도 2분기 대한항공 매출은 역대 2분기 기준 최대치(5조199억원)를 기록했다. 탑승객 증가 및 제휴 카드 사용 확대로 역대 최대 매출을 기록함과 동시에 마일리지 적립도 함께 늘어난 것으로 보인다. 항공사는 고객이 적립한 마일리지를 향후 제공해야 할 서비스에 대한 의무로 보고 이를 부채로 인식한다.
같은 기간 별도기준 아시아나항공의 마일리지 이연수익은 9361억원에서 9468억원으로 약 100억원 늘었다. 연결기준으로 보면 대한한항공의 이연수익은 1분기 3조8676억원에서 2분기 4조675억원으로 4조원을 넘어섰다.
마일리지 부채 부담 속 외부 상황도 그리 우호적이지 만은 않다. 대한항공의 연결기준 총부채는 2023년 20조원 수준에서 2025년 약 39조원으로 2년 새 두 배 가까이 늘어난 상태다. 같은 기간 부채비율도 209%에서 340%로 치솟았다. 아시아나항공 인수와 대규모 항공기 투자가 이뤄지는 상황에서 중동 정세 불안으로 고유가 악재까지 겹쳤다.
공정위가 승인 조건으로 못박은 마일리지 사용 보장 기준도 수익성에는 부담 요인이다. 공정위는 이번 승인에서 보너스 항공권·좌석 승급 실적을 2024년 기업결합 당시 양사 합산 수준 이상으로 유지하도록 요구했다. 특히 미주·유럽·대양주 등 장거리 노선은 탑승실적 중 최고치인 2023년 수준 이상을 10년간 유지해야 한다는 조건을 달았다.
이와 별도로 사용 마일리지 총량 기준도 함께 부과됐다. 구체적으로는 2025년 실적을 기준으로 2027~2028년 106%, 2029년 112%, 2030~2036년에는 121% 수준까지 마일리지 사용을 보장해야 한다.
이는 소비자 보호 측면에서는 실효성 있는 장치다. 다만 항공사로서는 마일리지 좌석이 늘어날수록 현금을 지불하는 유상 승객에게 판매할 수 있는 좌석이 그만큼 줄어든다. 수익성이 높은 장거리 노선에서 마일리지석 비중이 늘어나면 실질적인 현금창출력(FCF)에 타격을 줄 수밖에 없다. 물론 보너스 좌석 공급이 증가하면 마일리지 소진 속도도 빨라져 부채 부담이 어느 정도 상쇄된다. 다만 이연수익 증가 속도가 이를 웃돌면 마일리지 부채는 당분간 우상향 기조를 이어갈 가능성이 크다.
◇하루 최대 9억원대 이행강제금 리스크 '해소'
16일 항공업계에 따르면 공정위는 최근 대한항공이 제출한 아시아나항공과의 마일리지 통합안을 승인했다. 10년간 아시아나 마일리지를 그대로 사용할 수 있고 만약 전환을 원하면 탑승은 1:1, 제휴는 1:0.82 비율로 이뤄진다.
공정위는 2024년 12월 대한항공-아시아나항공 기업결합을 승인하면서 '6개월 이내 마일리지 통합방안을 마련해 사전 승인을 받을 것'을 조건으로 달았다. 대한항공은 2025년 6월 첫 통합안을 제출했지만 반려됐다. 이후 대국민 의견수렴과 이행감독위원회 의견을 반영한 수정안(탑승 마일리지 1대1, 제휴 마일리지 1대0.82 전환)을 다시 냈지만 또 보완 요구를 받았다. 마일리지 소멸 최소화 방안과 보너스 항공권·좌석 승급 공급 계획이 충분하지 않다는 이유였다. 올해 1월 세 번째 수정안을 제출한 지 8개월 만에야 승인이 떨어진 것이다.
대한항공으로서는 마일리지 승인 지연이 부담이었다. 명확한 금전적 페널티가 걸려 있었기 때문이다. 오는 12월 17일 합병 시점까지 마일리지 통합안이 미승인되면 양사는 마일리지를 각자 운영해야 했다. 과정에서 소멸 시한이나 서비스 범위가 2019년 대비 불리해질 때마다 이행강제금이 누적 부과될 수 있는 구조였다.
공정위는 기업결합 시정조치를 기한 내 이행하지 않을 경우 취득·소유 주식의 장부가격과 인수 채무 합계액의 1만분의3(0.03%)을 이행강제금으로 부과할 수 있다. 기업결합금액을 기준으로 산정하면 하루 최대 약 9억2500만원 규모다. 이번 승인으로 이 리스크는 확실히 걷혔다.
◇불어나는 마일리지 부채, 보너스 항공권도 수익성엔 부담
다만 대한항공의 마일리지 관련 계약부채(이연수익)가 늘어난 점은 부담 요인이다. 별도기준 대한항공의 이연수익는 2025년 말 2조8444억원에서 2026년 2분기 말 3조1199억원으로 반년 새 2700억원 이상 늘었다.
2026년도 2분기 대한항공 매출은 역대 2분기 기준 최대치(5조199억원)를 기록했다. 탑승객 증가 및 제휴 카드 사용 확대로 역대 최대 매출을 기록함과 동시에 마일리지 적립도 함께 늘어난 것으로 보인다. 항공사는 고객이 적립한 마일리지를 향후 제공해야 할 서비스에 대한 의무로 보고 이를 부채로 인식한다.
같은 기간 별도기준 아시아나항공의 마일리지 이연수익은 9361억원에서 9468억원으로 약 100억원 늘었다. 연결기준으로 보면 대한한항공의 이연수익은 1분기 3조8676억원에서 2분기 4조675억원으로 4조원을 넘어섰다.
마일리지 부채 부담 속 외부 상황도 그리 우호적이지 만은 않다. 대한항공의 연결기준 총부채는 2023년 20조원 수준에서 2025년 약 39조원으로 2년 새 두 배 가까이 늘어난 상태다. 같은 기간 부채비율도 209%에서 340%로 치솟았다. 아시아나항공 인수와 대규모 항공기 투자가 이뤄지는 상황에서 중동 정세 불안으로 고유가 악재까지 겹쳤다.
공정위가 승인 조건으로 못박은 마일리지 사용 보장 기준도 수익성에는 부담 요인이다. 공정위는 이번 승인에서 보너스 항공권·좌석 승급 실적을 2024년 기업결합 당시 양사 합산 수준 이상으로 유지하도록 요구했다. 특히 미주·유럽·대양주 등 장거리 노선은 탑승실적 중 최고치인 2023년 수준 이상을 10년간 유지해야 한다는 조건을 달았다.
이와 별도로 사용 마일리지 총량 기준도 함께 부과됐다. 구체적으로는 2025년 실적을 기준으로 2027~2028년 106%, 2029년 112%, 2030~2036년에는 121% 수준까지 마일리지 사용을 보장해야 한다.
이는 소비자 보호 측면에서는 실효성 있는 장치다. 다만 항공사로서는 마일리지 좌석이 늘어날수록 현금을 지불하는 유상 승객에게 판매할 수 있는 좌석이 그만큼 줄어든다. 수익성이 높은 장거리 노선에서 마일리지석 비중이 늘어나면 실질적인 현금창출력(FCF)에 타격을 줄 수밖에 없다. 물론 보너스 좌석 공급이 증가하면 마일리지 소진 속도도 빨라져 부채 부담이 어느 정도 상쇄된다. 다만 이연수익 증가 속도가 이를 웃돌면 마일리지 부채는 당분간 우상향 기조를 이어갈 가능성이 크다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
