한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
동화약품이 주가순자산비율(PBR) 0.37배로 장부상 순자산의 절반에도 못 미치는 시장평가를 받고 있다. 최근 2년간 매출은 37% 늘었지만 영업이익은 사실상 손익분기점 수준까지 감소했다. 외형 확대가 이익 성장으로 이어지지 못하면서 자본효율성이 낮아진 결과다.
올해 상반기에는 제약 본업의 수익성이 회복됐지만 비용 절감 효과가 큰 데다 베트남 유통사업은 여전히 적자다. 개선된 이익창출력을 유지하고 해외사업의 수익성을 확보하는 것이 재평가의 관건이다.
◇외형 늘어도 이익 감소, 본업 비용·해외 손실 부담
동화약품은 한국거래소가 2일 처음 공표한 저PBR 기업에 해당한다. 공표 PBR은 최근 20매매거래일 평균 시가총액을 순자산으로 나눈 수치다. 동화약품의 올해 6월 말 연결 지배주주지분은 3949억원이다. 공표 PBR 0.37배를 적용하면 평균 시가총액은 약 1461억원으로 역산된다. 보유 순자산의 37% 수준에서 시장가치가 형성된 셈이다
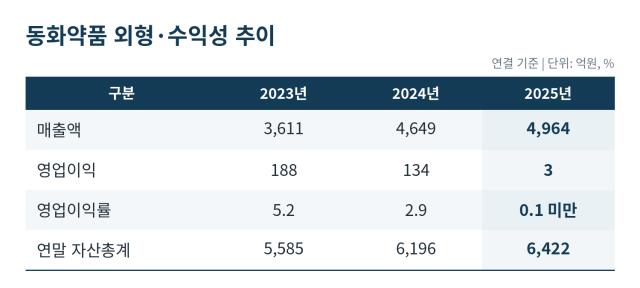
실적으로만 따져보면 외형성장은 이어지고 있지만 수익성 저하가 눈에 띈다. 연결 매출은 2023년 3611억원에서 2024년 4649억원, 지난해 4964억원으로 37.5% 증가했다. 반면 영업이익은 188억원에서 134억원, 3억원으로 감소했다. 영업이익률도 5.2%에서 0.1% 미만으로 떨어졌다.
챗GPT로 만든 이미지
수익성 악화에는 제약 본업의 비용 증가와 베트남 사업 손실이 작용했다. 지난해 연결 판매비와관리비는 1926억원으로 전년보다 8.7% 증가했다. 제약업 부문 영업이익은 177억원에서 63억원으로 줄었다. 같은 기간 베트남 의약품 유통사업은 매출이 756억원에서 796억원으로 늘었지만 영업손실도 53억원에서 77억원으로 확대됐다.
자본효율성 역시 낮다. 지난해 지배주주 순이익은 87억원으로 전년 56억원보다 증가했지만 자기자본이익률(ROE)은 약 2.3%에 그쳤다. 신사옥과 생산설비 투자 등으로 자산은 늘었지만 이익창출력이 뒷받침되지 못했다.
◇비용 절감에 제약 부문 반등, 베트남은 매출 감소 속 적자
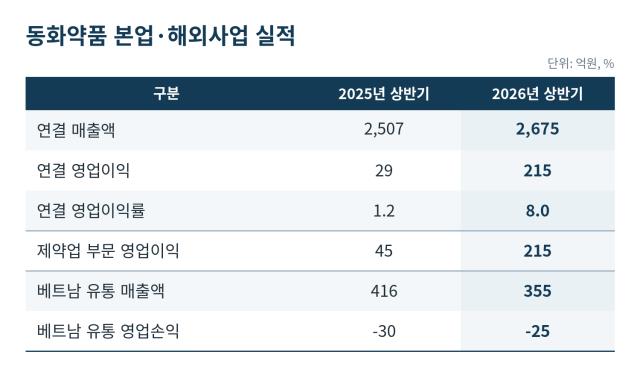
올해 상반기 연결 매출은 2675억원으로 전년 동기보다 6.7% 증가했다. 영업이익은 29억원에서 215억원으로 늘었고 영업이익률도 1.2%에서 8.0%로 높아졌다.
제약업 부문 매출은 1953억원에서 2149억원으로 증가했고 영업이익은 45억원에서 215억원으로 늘었다. 연결 판매비와관리비가 963억원에서 857억원으로 106억원 감소하면서 수익성 개선에 기여했다. 광고선전비와 판매촉진비 축소가 주요 요인이다.
챗GPT로 만든 이미지
반면 베트남 유통사업은 상반기 매출이 355억원으로 전년 동기보다 14.7% 감소했다. 영업손실은 30억원에서 25억원으로 줄었지만 적자를 이어갔다.
동화약품의 재평가 여부는 본업의 수익성 회복이 지속 가능한지에 달렸다. 비용 절감에 따른 이익 개선을 넘어 매출 성장과 해외사업의 손익 개선이 뒷받침돼야 ROE를 높일 수 있다.
동화약품 관계자는 “기업의 지속적인 성장을 위해 기존 사업을 꾸준히 이어가면서 사업 확장을 추진하고 있다”며 “매출과 영업이익에서 긍정적인 흐름이 나타나고 있으며 이러한 노력이 기업가치 제고로 이어지길 기대한다”고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >