한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
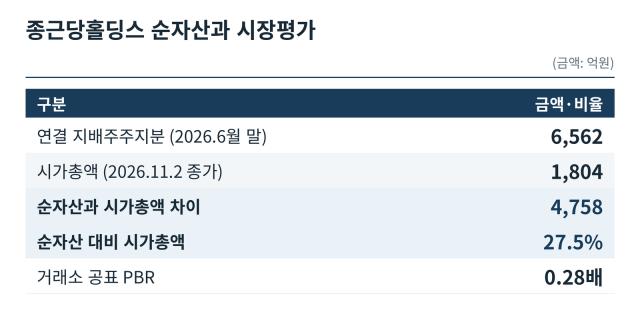
종근당홀딩스가 실적 개선에도 장부상 순자산의 30%에도 미치지 못하는 기업가치를 평가받고 있다. 올해 6월 말 연결 지배주주지분은 6562억원이지만 시가총액은 1804억원에 불과하다. 주가순자산비율(PBR)은 약 0.28배로 장부상 순자산 100원당 시장에서 28원의 가치만 인정받는 셈이다.
최근 3년간 매출과 영업이익이 증가하고 자본 규모도 확대됐지만 시장평가는 여전히 낮다. 자회사 실적 개선이 지주회사 자체의 수익과 주주가치로 충분히 연결되지 못하는 구조가 저평가 배경으로 지목된다. 향후 자회사 배당수익 확대와 자본 활용 전략이 기업가치 재평가의 관건이 될 전망이다.
◇시총은 순자산의 28%…실적 개선에도 저평가 지속
종근당홀딩스는 한국거래소가 2일 공개한 저PBR 기업 명단에 포함됐다. 거래소가 최근 20매매거래일 평균 시가총액을 기준으로 산정한 PBR은 0.28배다. 지난 2일 종가 기준 주가는 3만6000원, 시가총액은 약 1804억원이다.
챗GPT로 만든 이미지
올해 6월 말 연결 지배주주지분은 6562억원으로 지난해 말 6370억원보다 증가했다. 이를 기준으로 계산한 PBR은 약 0.27배다. 시가총액이 장부상 순자산의 27.5%에 그친다. 두 금액의 차이는 약 4758억원에 달한다.
이 같은 저평가는 최근 실적 흐름과 대비된다. 종근당홀딩스의 연결 매출은 2023년 8798억원에서 2024년 9578억원, 지난해 9590억원으로 증가했다. 같은 기간 영업이익은 170억원에서 355억원, 583억원으로 늘었다. 매출은 2년간 9% 증가하는 데 그쳤지만 영업이익은 3.4배로 확대됐다.
자본 규모도 커졌다. 연결 자본총계는 2023년 말 8235억원에서 지난해 말 9131억원으로 증가했다. 같은 기간 자산총계는 1조4560억원에서 1조6288억원으로 확대됐다.
올해 상반기에도 외형 성장세는 이어졌다. 연결 매출은 4914억원으로 전년 동기보다 0.5% 증가했다. 영업이익은 259억원으로 8.8% 감소했지만 당기순이익은 355억원으로 85.2% 늘었다. 6월 말 연결 자산총계는 1조7486억원, 자본총계는 9339억원으로 증가했다.
최근 수년간 매출과 수익성이 개선되고 자본 규모도 확대됐지만 주가는 이를 충분히 반영하지 못하고 있다. 실적 부진만으로 저PBR을 설명하기 어려운 이유다.
◇연결 실적과 지주사 수익 간 괴리…자회사 배당 확대 관건
종근당홀딩스의 저평가 배경에는 지주회사 특유의 사업구조가 자리하고 있다. 종근당홀딩스는 2013년 인적분할을 통해 지주회사로 전환했다. 종근당과 경보제약, 종근당바이오 등 제약 계열사와 건강기능식품 기업 종근당건강 등을 주요 계열사로 두고 있다.
챗GPT로 만든 이미지
지주회사의 연결 실적에는 종속기업의 매출과 영업이익이 반영된다. 하지만 자회사에서 발생한 이익이 모두 지주회사로 유입되는 것은 아니다. 자회사가 벌어들인 이익은 배당 등을 통해 지주회사로 전달된다. 지주회사 주주에게 돌아가는 가치는 이러한 현금 유입과 자본 활용 정책에 따라 달라진다.
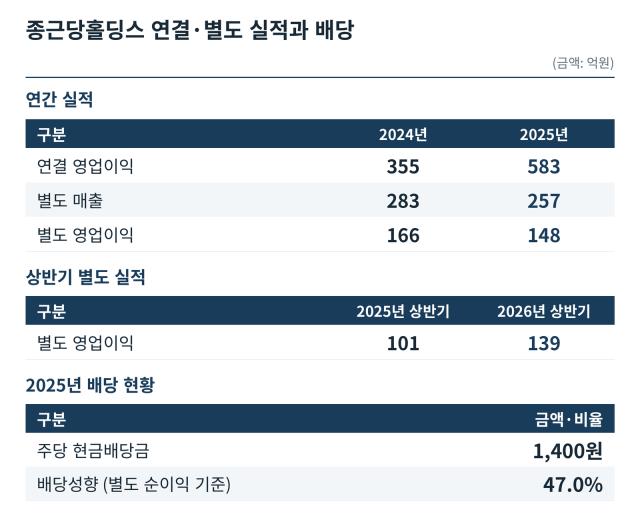
실제로 종근당홀딩스의 연결 실적과 별도 실적은 차이를 보였다. 지난해 연결 매출은 9590억원으로 전년보다 소폭 증가했고 영업이익은 583억원으로 64.2% 늘었다. 반면 지주회사 자체의 별도 매출은 2024년 283억원에서 지난해 257억원으로 감소했다. 영업이익도 166억원에서 148억원으로 줄었다.
자회사 실적 개선이 지주회사 자체의 수익 증가로 이어지지 못한 셈이다. 연결 기준으로는 수익성이 개선됐지만 지주회사에 직접 유입되는 수익은 오히려 감소했다.
올해 상반기에는 변화가 나타났다. 종근당홀딩스의 별도 매출은 전년 동기 159억원에서 196억원으로 증가했다. 영업이익도 101억원에서 139억원으로 늘었다. 계열사로부터 유입되는 배당수익이 증가한 영향이다.
물론 배당수익 증가가 곧바로 기업가치 상승으로 이어지는 것은 아니다. 지주회사가 확보한 현금을 신규 투자와 차입금 상환, 주주환원 등에 어떻게 배분하는지에 따라 시장평가가 달라질 수 있기 때문이다.
종근당홀딩스는 지난해 주당 1400원의 현금배당을 실시했다. 별도 순이익 기준 배당성향은 47.0%다. 순이익의 절반 가까이를 배당에 활용했지만 PBR은 여전히 0.3배를 밑돌고 있다.
지주회사는 보유한 자회사 지분가치가 주가에 온전히 반영되지 않는 경우가 많다. 투자자가 상장 자회사 주식을 직접 매입할 수 있는 데다 비상장 자회사 가치에 대한 불확실성과 지배구조, 자본 활용 정책 등이 복합적으로 작용하기 때문이다.
종근당홀딩스 역시 자회사 실적 개선과 보유 지분가치를 지주회사 주주에게 얼마나 환원할 수 있는지가 과제로 꼽힌다. 계열사 배당수익 확대와 함께 확보한 자본을 효율적으로 활용할 수 있는 전략이 요구된다.
종근당홀딩스 관계자는 "저PBR 개선을 위해 내부적으로 여러 방안을 다각도로 검토하고 있다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >