제일파마홀딩스 CFO "ROE 6%·배당 20%·순익 190억"
문봉희 관리본부장 "2028년 목표치, 개선계획 제출… 핵심은 '수익성·주주환원'"

편집자주
한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
제일파마홀딩스가 자회사 수익성 개선과 주주환원 확대를 앞세워 기업가치 재평가에 나선다. 한국거래소가 공표한 주가순자산비율(PBR)은 0.37배로 순자산가치의 절반에도 못 미친다. 핵심 자회사의 불안정한 이익창출력과 낮은 자본효율이 저평가 배경으로 꼽힌다.
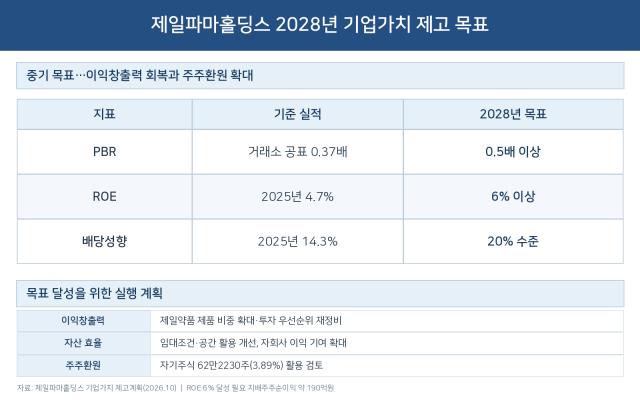
문봉희 제일파마홀딩스 최고재무책임자(CFO·부사장)는 더벨에 "제품 중심의 사업구조 전환으로 원가구조는 개선됐지만 안정적인 이익창출력 확보가 과제"라고 말했다. 제일파마홀딩스는 2028년까지 자기자본이익률(ROE) 6%, 배당성향 20%, PBR 0.5배 이상을 목표로 제시했다. 비용 효율화와 자사주 활용 등을 통해 기업가치를 높인다는 구상이다.
◇기업가치 제고계획 제출에도 저PBR…이익 지속성 과제
제일파마홀딩스는 지난달 22일 첫 기업가치 제고계획을 공시했다. 한국거래소가 이달 2일 공개한 저PBR 기업 151곳 중 계획을 제출하고도 명단에 포함된 기업은 제일파마홀딩스를 비롯한 15곳이다. 거래소가 장기간의 저평가 여부를 기준으로 공표 대상을 선정한 데 따른 결과다.
제일파마홀딩스의 PBR은 2023년 말 0.57배에서 2024년과 지난해 말 각각 0.39배로 낮아졌다. 올해 거래소 산정 PBR은 0.37배다. 4일 기준 시가총액은 약 1073억원에 머물렀다.
제일파마홀딩스의 연결 매출은 2023년 8040억원에서 2024년 7798억원, 지난해 6576억원으로 감소했다. 수익성도 불안정한 흐름을 보였다. 연결 영업이익은 2023년 208억원에서 2024년 116억원 적자로 전환했다. 지난해 387억원 흑자를 냈지만 올해 상반기 다시 64억원의 영업손실을 기록했다.
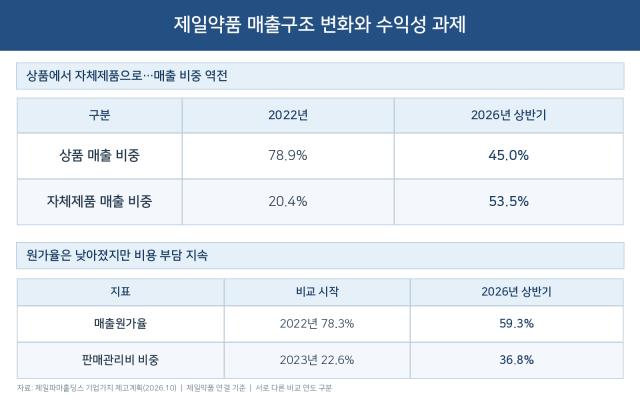
핵심 자회사의 낮은 수익성과 이익 지속성 부족이 내부적으로 진단한 저평가 원인이다. 먼저 제일약품은 매출구조를 상당 부분 바꿨다. 저마진 상품 비중은 2022년 78.9%에서 올해 상반기 45.0%로 낮아졌고 자체제품 비중은 20.4%에서 53.5%로 높아졌다. 같은 기간 매출원가율도 78.3%에서 59.3%로 19%포인트 개선됐다. 수익성 개선의 기반을 마련한 셈이다.
원가구조 개선이 아직 영업이익 회복으로 이어지지 못했다. 제일약품의 매출총이익률은 2023년 23.5%에서 올해 상반기 32.4%로 높아졌지만 판매관리비 비중도 22.6%에서 36.8%로 상승했다. R&D와 투자 비용이 원가 개선 효과를 흡수했다. 이익창출력 회복을 밸류업의 출발점으로 삼은 이유다.
◇원가 개선 효과 이익으로 연결…ROE 6% 달성 승부수
제일파마홀딩스는 2028년 ROE 6% 이상을 목표로 제시했다. 현재 자본 규모에서 지배주주순이익 약 190억원을 창출해야 가능한 수준이다. 지난해 146억원보다 44억원 많다. 올해 상반기에는 24억원의 지배주주순손실을 기록해 안정적인 이익 기반 확보가 우선이다.
핵심은 제일약품의 제품 중심 전환을 영업이익으로 연결하는데 있다. 저마진 상품 비중을 낮추고 자체제품 판매를 확대하면서 R&D·투자 비용의 우선순위를 재정비한다. 투자 효율과 성과관리도 강화한다. 제일헬스사이언스는 올해 상반기 손익분기점 수준을 회복한 만큼 안정적인 흑자 정착을 추진한다.
온코닉테라퓨틱스의 상업화 성과도 변수다. 국산 신약 자큐보는 지난해 매출 671억원을 기록했고 올해 상반기에만 645억원을 올렸다. 제일파마홀딩스는 국내외 판매 확대와 후속 신약 개발을 병행해 온코닉테라퓨틱스의 흑자기조를 유지할 계획이다. 자회사 성과가 지주사 이익에 얼마나 반영될지가 관건이다.
기존 자산의 현금수익 창출력도 높인다. 투자부동산의 임대조건과 공간 활용도를 개선하고 보유 목적과 수익성을 정기적으로 점검한다. 종속·관계기업 투자자산은 자회사 실적 개선과 배당수익 확대로 연결한다. 기존 자산의 수익성을 높여 자본효율을 개선한다는 전략이다.
지난해까지 37년 연속 결산배당을 실시했지만 배당성향은 14.3%에 그쳤다. 이를 2028년 20%로 높이고 자기주식 62만2230주(3.89%)의 활용도 검토하는 등 주주환원 확대도 예고했다. 정기 IR 자료 제공과 기관투자자 접점도 늘려 장기 저평가 해소에 나설 계획이다.
문 부사장은 "제품 중심의 사업구조 전환으로 원가구조는 개선됐지만 이익창출력을 안정적으로 확보하는 것이 앞으로의 과제"라며 "자회사 수익성 개선과 투자 효율화를 통해 ROE를 높이고 배당 확대와 자기주식 활용 등 주주가치 제고 방안도 구체화해 나갈 계획"이라고 말했다.
문봉희 제일파마홀딩스 최고재무책임자(CFO·부사장)는 더벨에 "제품 중심의 사업구조 전환으로 원가구조는 개선됐지만 안정적인 이익창출력 확보가 과제"라고 말했다. 제일파마홀딩스는 2028년까지 자기자본이익률(ROE) 6%, 배당성향 20%, PBR 0.5배 이상을 목표로 제시했다. 비용 효율화와 자사주 활용 등을 통해 기업가치를 높인다는 구상이다.
◇기업가치 제고계획 제출에도 저PBR…이익 지속성 과제
제일파마홀딩스는 지난달 22일 첫 기업가치 제고계획을 공시했다. 한국거래소가 이달 2일 공개한 저PBR 기업 151곳 중 계획을 제출하고도 명단에 포함된 기업은 제일파마홀딩스를 비롯한 15곳이다. 거래소가 장기간의 저평가 여부를 기준으로 공표 대상을 선정한 데 따른 결과다.
제일파마홀딩스의 PBR은 2023년 말 0.57배에서 2024년과 지난해 말 각각 0.39배로 낮아졌다. 올해 거래소 산정 PBR은 0.37배다. 4일 기준 시가총액은 약 1073억원에 머물렀다.
제일파마홀딩스의 연결 매출은 2023년 8040억원에서 2024년 7798억원, 지난해 6576억원으로 감소했다. 수익성도 불안정한 흐름을 보였다. 연결 영업이익은 2023년 208억원에서 2024년 116억원 적자로 전환했다. 지난해 387억원 흑자를 냈지만 올해 상반기 다시 64억원의 영업손실을 기록했다.
핵심 자회사의 낮은 수익성과 이익 지속성 부족이 내부적으로 진단한 저평가 원인이다. 먼저 제일약품은 매출구조를 상당 부분 바꿨다. 저마진 상품 비중은 2022년 78.9%에서 올해 상반기 45.0%로 낮아졌고 자체제품 비중은 20.4%에서 53.5%로 높아졌다. 같은 기간 매출원가율도 78.3%에서 59.3%로 19%포인트 개선됐다. 수익성 개선의 기반을 마련한 셈이다.
원가구조 개선이 아직 영업이익 회복으로 이어지지 못했다. 제일약품의 매출총이익률은 2023년 23.5%에서 올해 상반기 32.4%로 높아졌지만 판매관리비 비중도 22.6%에서 36.8%로 상승했다. R&D와 투자 비용이 원가 개선 효과를 흡수했다. 이익창출력 회복을 밸류업의 출발점으로 삼은 이유다.
◇원가 개선 효과 이익으로 연결…ROE 6% 달성 승부수
제일파마홀딩스는 2028년 ROE 6% 이상을 목표로 제시했다. 현재 자본 규모에서 지배주주순이익 약 190억원을 창출해야 가능한 수준이다. 지난해 146억원보다 44억원 많다. 올해 상반기에는 24억원의 지배주주순손실을 기록해 안정적인 이익 기반 확보가 우선이다.
핵심은 제일약품의 제품 중심 전환을 영업이익으로 연결하는데 있다. 저마진 상품 비중을 낮추고 자체제품 판매를 확대하면서 R&D·투자 비용의 우선순위를 재정비한다. 투자 효율과 성과관리도 강화한다. 제일헬스사이언스는 올해 상반기 손익분기점 수준을 회복한 만큼 안정적인 흑자 정착을 추진한다.
온코닉테라퓨틱스의 상업화 성과도 변수다. 국산 신약 자큐보는 지난해 매출 671억원을 기록했고 올해 상반기에만 645억원을 올렸다. 제일파마홀딩스는 국내외 판매 확대와 후속 신약 개발을 병행해 온코닉테라퓨틱스의 흑자기조를 유지할 계획이다. 자회사 성과가 지주사 이익에 얼마나 반영될지가 관건이다.
기존 자산의 현금수익 창출력도 높인다. 투자부동산의 임대조건과 공간 활용도를 개선하고 보유 목적과 수익성을 정기적으로 점검한다. 종속·관계기업 투자자산은 자회사 실적 개선과 배당수익 확대로 연결한다. 기존 자산의 수익성을 높여 자본효율을 개선한다는 전략이다.
지난해까지 37년 연속 결산배당을 실시했지만 배당성향은 14.3%에 그쳤다. 이를 2028년 20%로 높이고 자기주식 62만2230주(3.89%)의 활용도 검토하는 등 주주환원 확대도 예고했다. 정기 IR 자료 제공과 기관투자자 접점도 늘려 장기 저평가 해소에 나설 계획이다.
문 부사장은 "제품 중심의 사업구조 전환으로 원가구조는 개선됐지만 이익창출력을 안정적으로 확보하는 것이 앞으로의 과제"라며 "자회사 수익성 개선과 투자 효율화를 통해 ROE를 높이고 배당 확대와 자기주식 활용 등 주주가치 제고 방안도 구체화해 나갈 계획"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사