한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
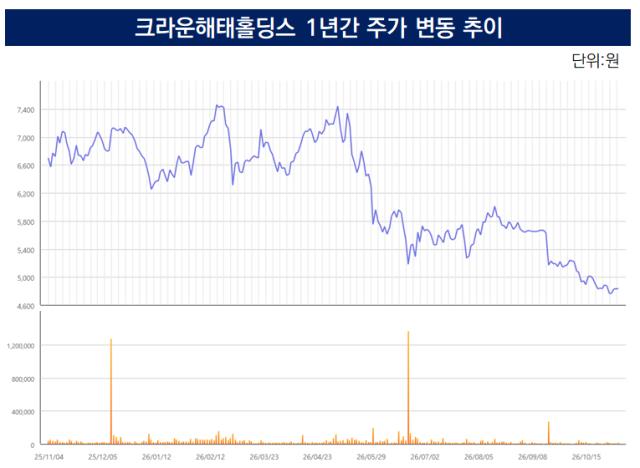
크라운해태홀딩스가 한국거래소의 저PBR 기업 명단에 포함됐다. 주가순자산비율(PBR)은 0.21배로 같은 업종의 저PBR 기업 가운데서도 낮은 수준이다. 주력 제과사업의 수익성 둔화와 자회사 지분가치가 지주사 주가에 충분히 반영되지 않는 구조가 저평가 배경으로 꼽힌다.
크라운해태홀딩스는 제과사업의 수익성 개선을 통해 기업가치를 높이는 데 무게를 둔다. 충남 아산 신공장을 수출 거점으로 활용하고 동남아시아 현지 인력을 확충하는 등 해외 판로 개척을 통해 제과사업의 수익 기반을 다지고 있다.
◇PBR 0.21배, 지주사 할인에 제과사업 수익성 둔화
크라운해태홀딩스는 이달 한국거래소가 처음 공표한 저PBR 기업 명단에 이름을 올렸다. 거래소가 산정한 크라운해태홀딩스의 PBR은 0.21배다. 코스피 필수소비재 업종에서 명단에 오른 12곳 가운데 이마트(0.15배), 대한제분(0.18배)에 이어 세 번째로 낮은 수준이다. 12곳 평균(0.26배)보다도 약 20% 낮았다.
낮은 PBR의 배경으로는 지주회사 구조가 꼽힌다. 크라운해태홀딩스는 2017년 인적분할을 통해 지주회사로 전환한 이후 크라운제과와 해태제과식품 등을 주요 자회사로 두고 있다. 올해 6월 말 별도 자산총계 3560억원 가운데 종속기업 투자자산은 3517억원으로 대부분을 차지한다. 기업가치가 자회사 실적과 보유 지분가치에 좌우되는 구조다. 하지만 시장에서는 자회사 가치가 지주사 주가에 충분히 반영되지 않는다는 평가가 나온다.
크라운해태홀딩스가 제과사업의 돌파구로 삼은 건 해외 판로다. 현지에 공장을 당장 새로 세우기보다 국내에서 생산한 제품을 수출하는 방법을 선택했다. 수출 기지 역할은 해태제과식품과 크라운제과가 각각 2022년, 2024년 준공한 충남 아산 신공장이 맡는다. 평택항과 가까운 입지를 활용해 중국과 동남아시아, 대만 등을 겨냥한 수출 전진기지로 키운다는 구상이다.
현지 시장 대응력을 높이기 위한 인력 확충도 병행하고 있다. 동남아 지역에서 현지 직원을 중심으로 인력을 모집하면서 현지 대학생을 본사가 직접 뽑기도 한다. 현지 소비자 취향이나 유통 환경이 바뀌면 이를 빠르게 제품과 영업에 반영하려는 취지다.
크라운해태그룹의 지난해 수출액은 889억원으로 전년보다 4.4% 늘었고, 올해 상반기는 442억원으로 2.4% 증가했다. 올해 상반기 같은 기준 총매출에서 수출이 차지하는 비중은 6.8% 수준이다. 자회사별로는 해태제과식품이 수출 증가를 이끌었다. 올해 상반기 해태제과식품의 수출액은 약 260억원으로 전년 동기보다 6.0% 증가했다. 크라운제과는 약 135억원으로 0.6% 늘어나는 데 그쳤다.
해외사업을 통한 실적 개선은 주주환원 여력과도 맞물려 있다. 크라운해태홀딩스는 그간 배당을 중심으로 주주환원을 이어왔다. 2024년 보통주 주당배당금을 100원에서 130원으로 30% 인상한 뒤 지난해에도 같은 수준을 유지했다. 지난해 배당총액은 19억4700만원으로 전년과 같았지만 이익이 줄면서 연결 기준 배당성향은 8.2%에서 10.6%로 높아졌다.
주주들의 배당 예측가능성을 높이기 위한 제도 개선도 이뤄졌다. 크라운해태홀딩스는 올해 3월 정기주주총회에서 이사회가 배당기준일을 별도로 정할 수 있도록 정관을 개정했다. 기존에는 배당받을 주주가 먼저 확정되고 배당금이 결정됐지만 앞으로는 배당액을 확인한 뒤 투자 여부를 판단할 수 있도록 절차를 바꾸는 것이다. 개선된 절차는 올해 사업연도 결산부터 적용할 예정이다.
올해 6월 말 기준 보통주 자기사주 46만4612주를 보유하고 있다. 하지만 추가적인 자기사주 취득이나 소각에 관한 계획은 마련되지 않았으며 별도의 기업가치 제고계획도 아직 수립하지 않은 상태다.
업계 관계자는 “크라운해태홀딩스는 기존 생산 기반을 활용한 해외사업 확대와 제과사업의 수익성 개선이 기업가치 재평가의 중요한 계기가 될 수 있다”며 “향후 사업 성과와 재무 여건 등이 뒷받침된다면 주주환원 여력도 점진적으로 확대될 수 있을 것”이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >