한신공영, 3%대 그친 배당성향…저평가 대응책 고심
적은 유통주식 수·거래량, 순이익 대신 액면가 연동 구조

편집자주
한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
한신공영이 주가순자산비율(PBR) 0.14배에 머물렀다. 올해 상반기에도 수익성이 개선됐지만 시장의 기업가치 평가는 여전히 순자산가치에 크게 못 미치는 수준이다. 저평가 요인으로는 적은 유통주식 수와 거래량, 낮은 배당성향 등이 꼽힌다.
특히 한신공영은 지난해 배당금을 인상했지만 배당성향은 2.9%에 그쳤다. 순이익이 아닌 주식 액면가를 기준으로 배당정책을 운영하고 있어 이익 증가가 배당 확대로 직접 이어지지 않는 구조다. 다만 건설업 특성상 자금이 필요한 만큼 이익을 유보해 유동성을 확보하는데 집중하고 있다.
◇PBR 0.14배…순이익 급증에도 저평가 지속
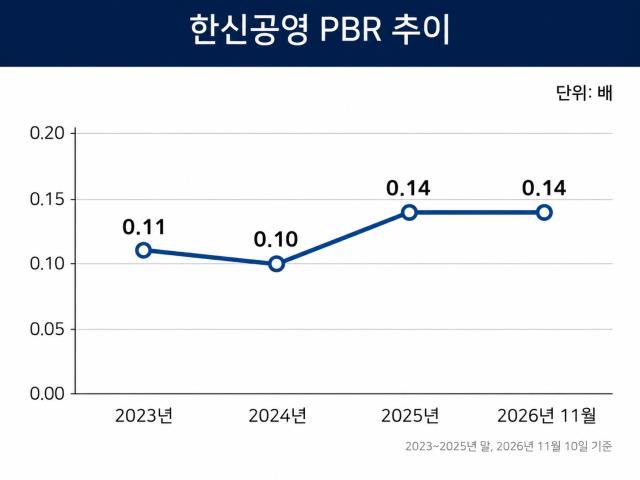
한국거래소가 지난 2일 공개한 저PBR 기업 명단에 따르면 한신공영의 PBR은 0.14배다. 이번 수치는 지난 9월 21일부터 10월 22일까지 20거래일의 일평균 시가총액을 가장 최근 정기보고서의 자본총계로 나눠 산출했다.
한국거래소는 최근 6반기 연속 또는 최근 7반기 중 6반기 동안 시장·업종별 PBR 하위 기준에 해당하는 기업 등을 공표 대상으로 선정했다. 코스피 업종 내 하위 25%가 기준이다. 한신공영은 코스피 전체에서도 PBR이 가장 낮은 기업군에 속했다.
한신공영의 지난 10일 종가는 1만310원이다. 보통주 발행주식 수를 고려한 시가총액은 1193억원 수준이다. 반면 올해 상반기 말 연결 자본총계는 8717억원에 달한다. 시가총액이 장부상 순자산가치의 13.7%에 불과한 셈이다.
실적이 개선되고 있는 점은 긍정적이다. 한신공영의 지난해 연결 기준 영업이익은 645억원으로 전년 373억원 대비 73% 증가했다. 지배기업 소유주에게 귀속되는 순이익은 69억원에서 599억원으로 늘었다. 자기자본이익률(ROE)도 7%대로 회복됐다.
올해 상반기에도 수익성 개선 흐름이 이어졌다. 영업이익은 342억원에서 398억원으로 16% 증가했다. 같은 기간 순이익은 76억원에서 312억원으로 늘었다. 다만 실적 회복에도 시장의 기업가치 평가는 이를 충분히 반영하지 못하고 있다.
◇유통주식·거래량 제한…저평가 노린 운용사 '2대주주'
한신공영의 저평가 요인 중 하나로는 적은 유통주식 수와 거래량이 꼽힌다. 발행주식 수 자체가 많지 않은 데다 주요 주주들이 상당한 지분을 보유하고 있어 시장에서 거래될 수 있는 주식의 절대 규모가 크지 않은 상황이다.
올해 상반기 말 기준 한신공영의 발행 보통주식 수는 1157만702주다. 이 가운데 최대주주인 코암시앤시개발이 425만3640주를 보유하고 있다. 지분율은 36.76%다. 최대주주 지분을 제외한 주식 수는 731만주 수준이다.
유동주식비율은 63%다. 비율 자체가 낮은 것은 아니다. 다만 절대적인 유통주식 수가 적어 거래량이 적은 상황이다. 지난 10일 하루 거래량은 1만2114주로 거래대금은 1억원대에 그쳤다. 전체 발행주식의 0.10%에 해당하는 수치다.
이처럼 유통주식 수와 거래량이 적으면 기관투자자 등이 주식을 매입하거나 매도하기 어렵다. 변동성이 크기 때문이다. 실제 올해 2월과 7월에 걸쳐 한신공영 주식을 매입한 타이거자산운용은 지분 12.36%를 보유한 2대주주로 올라섰다.
물론 타이거자산운용의 한신공영 투자 배경에는 자산가치 대비 낮은 주가가 자리 잡고 있다. 향후 실적 개선 등을 고려한 투자인 셈이다. 당시 타이거자산운용은 지분 매입이 단순 투자 목적이라고 밝혔었다.
◇배당 인상에도 2.9%…재무안정성 확보 우선
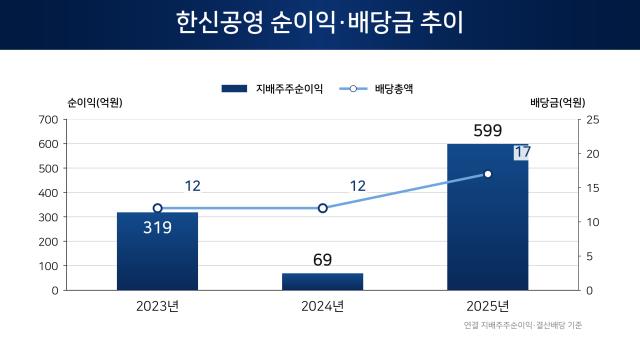
주주환원도 저평가 요인 중 하나다. 한신공영은 지난해 보통주 기준 주당 150원의 현금배당을 실시했다. 2023년과 2024년 주당 100원에서 50원 증가한 금액이다. 현금배당금 총액도 12억원에서 17억원으로 늘었다. 실적 개선에 맞춰 실제 배당 규모를 확대한 셈이다.
배당을 늘리긴 했지만 순이익 증가 폭을 감안하면 여전히 적은 수준이다. 지난해 지배주주순이익이 599억원으로 급증했는데도 연결 기준 현금배당성향은 2.9%에 그쳤기 때문이다. 순이익 증가 폭에 비해 배당 확대는 상대적으로 제한적이었던 것으로 풀이된다.
또한 29위인 한신공영과 시공능력평가 순위가 비슷한 건설사들과 비교해도 낮은 수준이다. 2026년 시공능력평가 25위인 동부건설의 지난해 배당성향은 15.6%, 27위인 금호건설은 11.4%를 기록했다.
특히 한신공영은 순이익이 아닌 주식 액면가를 기준으로 배당정책을 운영하고 있다. 기업지배구조보고서에 따르면 2026년부터 2028년까지 액면가의 2~8% 수준에서 연차배당을 실시할 계획이다. 보통주 액면가가 5000원인 만큼 주당 배당금은 100~400원 수준이다.
향후 실적이 개선되더라도 이익 증가에 비례한 배당 확대는 제한적일 수 있는 셈이다. 다만 한신공영은 무리한 차입보다는 안정적인 자금 운용에 집중하고 있다. 건설업 특성상 공사 수행에 자금이 필요한 만큼 이익의 일정 부분을 유보해 유동성을 확보하고 있는 것이다.
한신공영 관계자는 "지난해 주당 배당금을 늘렸었다"며 "저PBR 기업으로 공표된 만큼 동종업계의 주주환원 정책과 기업가치 제고 움직임을 지속적으로 모니터링하며 대응 방안을 검토할 계획"이라고 설명했다.
특히 한신공영은 지난해 배당금을 인상했지만 배당성향은 2.9%에 그쳤다. 순이익이 아닌 주식 액면가를 기준으로 배당정책을 운영하고 있어 이익 증가가 배당 확대로 직접 이어지지 않는 구조다. 다만 건설업 특성상 자금이 필요한 만큼 이익을 유보해 유동성을 확보하는데 집중하고 있다.
◇PBR 0.14배…순이익 급증에도 저평가 지속
한국거래소가 지난 2일 공개한 저PBR 기업 명단에 따르면 한신공영의 PBR은 0.14배다. 이번 수치는 지난 9월 21일부터 10월 22일까지 20거래일의 일평균 시가총액을 가장 최근 정기보고서의 자본총계로 나눠 산출했다.
한국거래소는 최근 6반기 연속 또는 최근 7반기 중 6반기 동안 시장·업종별 PBR 하위 기준에 해당하는 기업 등을 공표 대상으로 선정했다. 코스피 업종 내 하위 25%가 기준이다. 한신공영은 코스피 전체에서도 PBR이 가장 낮은 기업군에 속했다.
한신공영의 지난 10일 종가는 1만310원이다. 보통주 발행주식 수를 고려한 시가총액은 1193억원 수준이다. 반면 올해 상반기 말 연결 자본총계는 8717억원에 달한다. 시가총액이 장부상 순자산가치의 13.7%에 불과한 셈이다.
실적이 개선되고 있는 점은 긍정적이다. 한신공영의 지난해 연결 기준 영업이익은 645억원으로 전년 373억원 대비 73% 증가했다. 지배기업 소유주에게 귀속되는 순이익은 69억원에서 599억원으로 늘었다. 자기자본이익률(ROE)도 7%대로 회복됐다.
올해 상반기에도 수익성 개선 흐름이 이어졌다. 영업이익은 342억원에서 398억원으로 16% 증가했다. 같은 기간 순이익은 76억원에서 312억원으로 늘었다. 다만 실적 회복에도 시장의 기업가치 평가는 이를 충분히 반영하지 못하고 있다.
◇유통주식·거래량 제한…저평가 노린 운용사 '2대주주'
한신공영의 저평가 요인 중 하나로는 적은 유통주식 수와 거래량이 꼽힌다. 발행주식 수 자체가 많지 않은 데다 주요 주주들이 상당한 지분을 보유하고 있어 시장에서 거래될 수 있는 주식의 절대 규모가 크지 않은 상황이다.
올해 상반기 말 기준 한신공영의 발행 보통주식 수는 1157만702주다. 이 가운데 최대주주인 코암시앤시개발이 425만3640주를 보유하고 있다. 지분율은 36.76%다. 최대주주 지분을 제외한 주식 수는 731만주 수준이다.
유동주식비율은 63%다. 비율 자체가 낮은 것은 아니다. 다만 절대적인 유통주식 수가 적어 거래량이 적은 상황이다. 지난 10일 하루 거래량은 1만2114주로 거래대금은 1억원대에 그쳤다. 전체 발행주식의 0.10%에 해당하는 수치다.
이처럼 유통주식 수와 거래량이 적으면 기관투자자 등이 주식을 매입하거나 매도하기 어렵다. 변동성이 크기 때문이다. 실제 올해 2월과 7월에 걸쳐 한신공영 주식을 매입한 타이거자산운용은 지분 12.36%를 보유한 2대주주로 올라섰다.
물론 타이거자산운용의 한신공영 투자 배경에는 자산가치 대비 낮은 주가가 자리 잡고 있다. 향후 실적 개선 등을 고려한 투자인 셈이다. 당시 타이거자산운용은 지분 매입이 단순 투자 목적이라고 밝혔었다.
◇배당 인상에도 2.9%…재무안정성 확보 우선
주주환원도 저평가 요인 중 하나다. 한신공영은 지난해 보통주 기준 주당 150원의 현금배당을 실시했다. 2023년과 2024년 주당 100원에서 50원 증가한 금액이다. 현금배당금 총액도 12억원에서 17억원으로 늘었다. 실적 개선에 맞춰 실제 배당 규모를 확대한 셈이다.
배당을 늘리긴 했지만 순이익 증가 폭을 감안하면 여전히 적은 수준이다. 지난해 지배주주순이익이 599억원으로 급증했는데도 연결 기준 현금배당성향은 2.9%에 그쳤기 때문이다. 순이익 증가 폭에 비해 배당 확대는 상대적으로 제한적이었던 것으로 풀이된다.
또한 29위인 한신공영과 시공능력평가 순위가 비슷한 건설사들과 비교해도 낮은 수준이다. 2026년 시공능력평가 25위인 동부건설의 지난해 배당성향은 15.6%, 27위인 금호건설은 11.4%를 기록했다.
특히 한신공영은 순이익이 아닌 주식 액면가를 기준으로 배당정책을 운영하고 있다. 기업지배구조보고서에 따르면 2026년부터 2028년까지 액면가의 2~8% 수준에서 연차배당을 실시할 계획이다. 보통주 액면가가 5000원인 만큼 주당 배당금은 100~400원 수준이다.
향후 실적이 개선되더라도 이익 증가에 비례한 배당 확대는 제한적일 수 있는 셈이다. 다만 한신공영은 무리한 차입보다는 안정적인 자금 운용에 집중하고 있다. 건설업 특성상 공사 수행에 자금이 필요한 만큼 이익의 일정 부분을 유보해 유동성을 확보하고 있는 것이다.
한신공영 관계자는 "지난해 주당 배당금을 늘렸었다"며 "저PBR 기업으로 공표된 만큼 동종업계의 주주환원 정책과 기업가치 제고 움직임을 지속적으로 모니터링하며 대응 방안을 검토할 계획"이라고 설명했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사