공모 끝나도 ADS 9배 더…전환 통로 열었다
⑥등록한도 채우면 발행주식 24% ADS로…코스피·나스닥 물량 재편

편집자주
2001년 하이닉스반도체는 룩셈부르크 증시에서 1조6000억원을 끌어왔다. 부도 위기에 밀려 생존을 위해 조달했던 돈이다. 25년이 지난 지금, SK하이닉스는 사상최대 호황을 등에 업고 나스닥 공모에 나섰다. 같은 해외 발행이지만 남기는 질문은 정반대다. 넘치는 현금을 쥐고도 왜 지금 신주를 찍을까. 무엇을 위해 자본을 확충하며 그 선택은 회사에 어떤 숙제를 던질까. THE CFO가 이번 ADR에 담긴 계산을 들여다봤다.
SK하이닉스의 나스닥 진출은 공모가 끝난다고 완성되지 않는다. 신주 발행으로 곳간은 채워지지만 미국 시장에서 거래물량을 늘려야 저평가 탈출을 노릴 수 있기 때문이다.
공모 물량의 9배에 달하는 ADS(미국예탁주식)의 전환 가능성을 열어놓은 것 역시 재평가를 겨냥한 포석으로 해석된다. 국내 주식을 ADS로 바꾸면 회사에 새로운 자금이 들어오진 않지만 코스피와 나스닥 사이의 차익거래 통로를 넓힐 수 있다.
SK하이닉스는 지난 1일 씨티은행을 통해 미국 증권거래위원회(SEC)에 ADR(미국예탁증서) 등록신고서(F-6)를 제출했다. 6월 24일 ADR 발행을 결정한 지 일주일 만이다. F-6에는 17억8000만 ADS가 등록됐다.
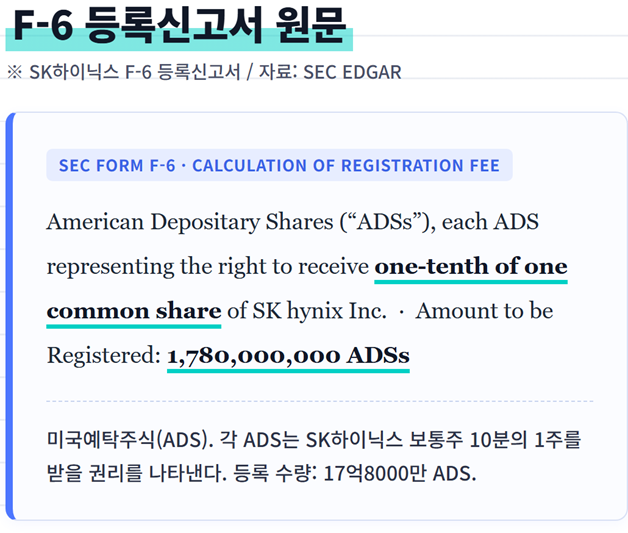
원주 1주당 ADS 10주가 대응하기 때문에 원주로 환산하면 1억7800만주가 된다. 이번 공모에서 최대 1779만주를 발행하는데 그보다 약 10배 많은 규모다. 증자 후 발행주식총수 7억3049만2365주의 24.4%에 해당한다.
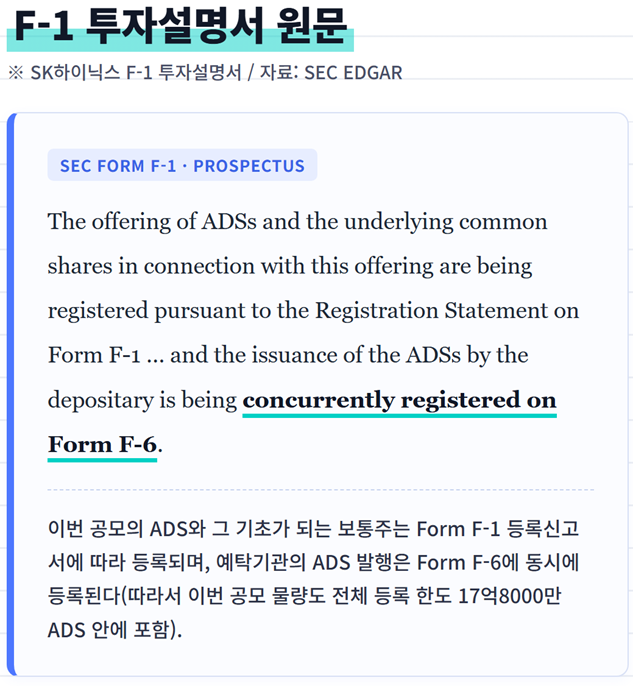
이 수치는 전체 등록한도를 의미하기 때문에 최초 공모분이 포함된다. 7월 공모 물량이 최대치로 발행될 경우 SK하이닉스는 이후 그 9배, 총 16억210만 ADS의 추가 발행 여력이 남는다는 뜻이다.
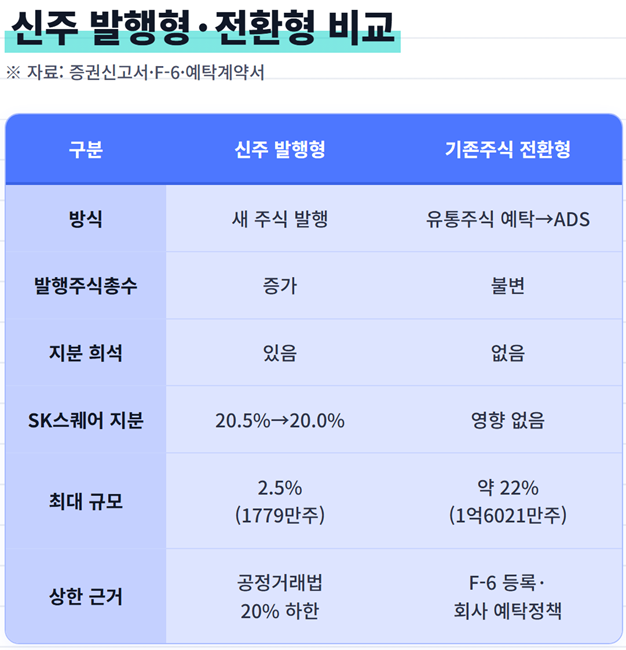
다만 SK하이닉스가 신주를 그만큼 더 발행할 수 있다는 의미가 되진 않는다. 이번 공모가 최대치로 이뤄지면 SK스퀘어의 지분율은 법정 하한인 20%에 근접해 추가 신주 발행 여력이 7635주밖에 남지 않기 때문이다. 반면 국내 주식을 ADS로 전환하면 발행주식총수가 늘지 않아 SK스퀘어 지분율도 그대로 유지할 수 있다.
구체적으로 추가 ADS 발행은 국내 주식의 예탁에서 시작한다. 투자자가 국내에서 SK하이닉스 주식을 매수한 뒤 한국예탁결제원에 맡기면 미국 예탁기관인 씨티은행이 예탁된 주식을 기초로 ADS를 발행한다.
이 주식은 예탁기관 명의로 보관되고 배당과 주가 변동 등 경제적 권리는 ADS 보유자에게 돌아간다. ADS 보유자가 이를 해지하면 씨티은행은 해당 ADS를 소각하고 기초주식을 국내 계좌로 돌려보내는 구조다.
이미 있던 국내 주식이 ADS의 기초주식으로 묶이는 만큼 기존 주주들의 지분은 더 희석되지 않고 회사에 새로운 자금이 들어오지도 않는다. 미국 시장에서 ADS를 판 대금은 회사가 아니라 기존주식을 예탁한 투자자에게 돌아가기 때문이다.
대신 양쪽 시장의 유통물량이 달라진다. 기존 코스피 주식이 예탁되면 국내에서 직접 거래할 수 있는 물량은 감소하고, 나스닥에서 거래되는 ADS는 늘어난다. 반대로 ADS가 해지되면 미국 물량은 감소하고 국내 유통물량은 다시 증가할 수 있다.
등록한도(24.4%)가 실제로 모두 채워질 경우 발행주식의 4분의 1 수준이 국내 주식에서 미국 ADS로 옮겨가는 셈이다. 다만 이는 어디까지나 서류상 최대치일 뿐이고 실제 예탁량은 투자자 수요에 따라 결정된다.
추가 ADS 발행을 움직이는 핵심 변수는 두 시장의 가격 차이에 있다. 환율과 교환비율을 반영한 ADS 가격이 국내 주식보다 비싸면 차익거래 기회가 생기기 때문이다. 투자자는 상대적으로 저렴한 코스피 주식을 매수해 예탁한 뒤 미국에서 ADS를 발행해 팔 수 있다.
거래가 이어질 경우 국내 주식에는 매수 수요가 생기고 미국에서는 ADS 공급이 늘어난다. 이에 따라 국내 주가에는 상승 압력이, ADS 가격에는 하락 압력이 가해지면서 두 가격의 차이가 좁혀질 수 있다. 예탁된 주식만큼 국내 유통물량이 감소하는 효과도 나타난다.
물론 반대 방향도 가능하다. ADS가 국내 주식보다 싸면 미국에서 ADS를 매수해 해지하고 기초주식을 국내에서 인출해 팔 수 있다. 추가 ADS 발행이 국내 주가를 일방적으로 끌어올린다기보다 두 시장의 가격 차이를 좁히며 물량이 오가는 구조다.
또 전환에는 비용과 시간이 든다. 예탁계약상 씨티은행은 ADS 발행이나 해지를 할 때 100 ADS당 최대 5달러의 수수료를 받을 수 있다. 이밖에 세금과 환전비용, 결제기간까지 감안하면 ADS에 일정 수준 이상의 가격 차이가 생겨야 차익거래를 할 수 있다는 얘기다.
결국 상장 이후 주목해야 할 부분은 17억8000만 ADS라는 등록 한도보다 실제 발행된 뒤 해지되지 않고 유통되는 ADS 물량에 있다. 미국에서 프리미엄이 얼마나 형성되는지, 국내 주식이 어느 속도로 예탁되는지에 따라 나스닥 유동성과 코스피 유통물량이 함께 달라질 전망이다.
공모 물량의 9배에 달하는 ADS(미국예탁주식)의 전환 가능성을 열어놓은 것 역시 재평가를 겨냥한 포석으로 해석된다. 국내 주식을 ADS로 바꾸면 회사에 새로운 자금이 들어오진 않지만 코스피와 나스닥 사이의 차익거래 통로를 넓힐 수 있다.
SK하이닉스는 지난 1일 씨티은행을 통해 미국 증권거래위원회(SEC)에 ADR(미국예탁증서) 등록신고서(F-6)를 제출했다. 6월 24일 ADR 발행을 결정한 지 일주일 만이다. F-6에는 17억8000만 ADS가 등록됐다.
원주 1주당 ADS 10주가 대응하기 때문에 원주로 환산하면 1억7800만주가 된다. 이번 공모에서 최대 1779만주를 발행하는데 그보다 약 10배 많은 규모다. 증자 후 발행주식총수 7억3049만2365주의 24.4%에 해당한다.
이 수치는 전체 등록한도를 의미하기 때문에 최초 공모분이 포함된다. 7월 공모 물량이 최대치로 발행될 경우 SK하이닉스는 이후 그 9배, 총 16억210만 ADS의 추가 발행 여력이 남는다는 뜻이다.
다만 SK하이닉스가 신주를 그만큼 더 발행할 수 있다는 의미가 되진 않는다. 이번 공모가 최대치로 이뤄지면 SK스퀘어의 지분율은 법정 하한인 20%에 근접해 추가 신주 발행 여력이 7635주밖에 남지 않기 때문이다. 반면 국내 주식을 ADS로 전환하면 발행주식총수가 늘지 않아 SK스퀘어 지분율도 그대로 유지할 수 있다.
구체적으로 추가 ADS 발행은 국내 주식의 예탁에서 시작한다. 투자자가 국내에서 SK하이닉스 주식을 매수한 뒤 한국예탁결제원에 맡기면 미국 예탁기관인 씨티은행이 예탁된 주식을 기초로 ADS를 발행한다.
이 주식은 예탁기관 명의로 보관되고 배당과 주가 변동 등 경제적 권리는 ADS 보유자에게 돌아간다. ADS 보유자가 이를 해지하면 씨티은행은 해당 ADS를 소각하고 기초주식을 국내 계좌로 돌려보내는 구조다.
이미 있던 국내 주식이 ADS의 기초주식으로 묶이는 만큼 기존 주주들의 지분은 더 희석되지 않고 회사에 새로운 자금이 들어오지도 않는다. 미국 시장에서 ADS를 판 대금은 회사가 아니라 기존주식을 예탁한 투자자에게 돌아가기 때문이다.
대신 양쪽 시장의 유통물량이 달라진다. 기존 코스피 주식이 예탁되면 국내에서 직접 거래할 수 있는 물량은 감소하고, 나스닥에서 거래되는 ADS는 늘어난다. 반대로 ADS가 해지되면 미국 물량은 감소하고 국내 유통물량은 다시 증가할 수 있다.
등록한도(24.4%)가 실제로 모두 채워질 경우 발행주식의 4분의 1 수준이 국내 주식에서 미국 ADS로 옮겨가는 셈이다. 다만 이는 어디까지나 서류상 최대치일 뿐이고 실제 예탁량은 투자자 수요에 따라 결정된다.
추가 ADS 발행을 움직이는 핵심 변수는 두 시장의 가격 차이에 있다. 환율과 교환비율을 반영한 ADS 가격이 국내 주식보다 비싸면 차익거래 기회가 생기기 때문이다. 투자자는 상대적으로 저렴한 코스피 주식을 매수해 예탁한 뒤 미국에서 ADS를 발행해 팔 수 있다.
거래가 이어질 경우 국내 주식에는 매수 수요가 생기고 미국에서는 ADS 공급이 늘어난다. 이에 따라 국내 주가에는 상승 압력이, ADS 가격에는 하락 압력이 가해지면서 두 가격의 차이가 좁혀질 수 있다. 예탁된 주식만큼 국내 유통물량이 감소하는 효과도 나타난다.
물론 반대 방향도 가능하다. ADS가 국내 주식보다 싸면 미국에서 ADS를 매수해 해지하고 기초주식을 국내에서 인출해 팔 수 있다. 추가 ADS 발행이 국내 주가를 일방적으로 끌어올린다기보다 두 시장의 가격 차이를 좁히며 물량이 오가는 구조다.
또 전환에는 비용과 시간이 든다. 예탁계약상 씨티은행은 ADS 발행이나 해지를 할 때 100 ADS당 최대 5달러의 수수료를 받을 수 있다. 이밖에 세금과 환전비용, 결제기간까지 감안하면 ADS에 일정 수준 이상의 가격 차이가 생겨야 차익거래를 할 수 있다는 얘기다.
결국 상장 이후 주목해야 할 부분은 17억8000만 ADS라는 등록 한도보다 실제 발행된 뒤 해지되지 않고 유통되는 ADS 물량에 있다. 미국에서 프리미엄이 얼마나 형성되는지, 국내 주식이 어느 속도로 예탁되는지에 따라 나스닥 유동성과 코스피 유통물량이 함께 달라질 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사