손해보험업계의 보험손익과 투자손익이 동반 성장했다. 본업이 회복한 가운데 일부 회사에서는 투자손익이 보험손익을 넘어섰다. 손실계약 환입과 금융자산 처분·평가이익도 실적에 기여했다. 주요 손보사의 이익 원천을 분석하고 수익구조 변화와 지속성을 짚어본다.
DB손해보험의 올해 상반기 이익을 보험 부문이 주도한 것으로 나타났다. 지난해 주춤했던 보험 부문은 올해 들어 투자 부문보다 더 나은 성과를 내면서 성장을 견인했다. 여기에 투자 부문도 지난해에 이어 올해 성장을 이어가면서 이익 창출에 기여했다.
보험 부문은 장기보험이 수익성 회복을 견인했다. 다만 금융당국의 계리적 가정 변경에 따른 손실부담계약비용 환입 효과로 일회성이란 지적도 나온다. 보험금 예실차가 악화하고 보험계약마진(CSM) 상각익도 감소해 경상적인 보험영업 수익성 개선 여부가 관건이다.
◇장기·일반보험 회복…자동차 부진 상쇄
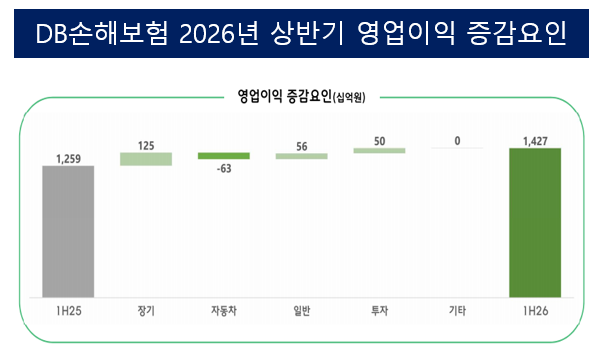
DB손보의 올해 상반기 별도 기준 보험손익은 7884억원으로 전년 동기보다 17.6% 증가했다. 투자손익은 6382억원으로 8.4% 늘었다. 보험손익 증가율이 투자손익의 두 배를 웃돌면서 두 부문의 이익 격차도 지난해 상반기 818억원에서 올해 1502억원으로 벌어졌다.
올해 흐름은 지난해 상반기와 대비된다. 2024년 상반기 1조원을 웃돌았던 보험손익은 지난해 상반기 크게 감소했다. 투자 부문이 보험 부진을 보완하면서 두 부문의 격차가 크게 좁혀졌다. 반면 올해 들어선 투자손익과 더불어 보험손익도 반등하면서 다시 보험 부문의 이익 기여도가 높아졌다.
출처=DB손해보험
장기보험의 약진이 두드러졌다. 올해 상반기 장기보험손익은 7758억원으로 전년 동기보다 19.2% 증가했다. 일반보험은 지난해 상반기 580억원 수준이던 손실을 올해 24억원까지 줄여 적자폭을 약 96% 축소했다. 반면 자동차보험손익은 150억원으로 80.7% 감소했다. 장기보험 증익과 일반보험의 적자 축소가 자동차보험 부진을 상쇄하면서 전체 보험손익을 끌어올렸다.
◇장기보험 증익 웃돈 환입…보험금 예실차는 악화
장기보험 이익 증가에는 환입 효과가 크게 작용했다. 상반기 장기보험손익은 전년 동기보다 약 1250억원 늘었다. 같은 기간 손실부담계약 관련 손익은 110억원에서 2360억원으로 2250억원 개선됐다. 손실부담계약 관련 손익의 개선폭이 장기보험 전체 증익 규모를 웃돈 것이다.
손실부담계약비용은 향후 손실이 예상되는 계약에 대해 미리 인식한 비용이다. 이후 손해율이나 사업비 가정이 바뀌어 예상 손실이 줄면 기존 비용 일부가 이익으로 환입된다. 올해는 2분기 계리적 가정 변경 영향으로 환입 효과가 크게 나타났다.
반면 상반기 누적으로는 보험금 예실차가 악화했다. 예상보다 실제 보험금이 많이 지급되면서 보험금 예실차는 전년 동기보다 1380억원 악화했다. CSM 상각익도 140억원 감소했다. 사업비 예실차는 230억원 개선됐지만 보험금 예실차 악화를 상쇄하기에는 부족했다. 장기보험손익은 19.2% 늘었지만 환입 효과를 제외한 보험영업 수익성 개선은 제한적이었다.
다만 기초 체력은 2분기 들어 개선되는 흐름을 보였다. 1분기 의료비와 수술비 손해율 상승, 사망·후유장해 등 고액사고 영향으로 보험금 예실차가 부진했지만 2분기 들어 장기 위험손해율은 101.7%에서 99.1%로 낮아졌다. 실손보험 손해율도 120.1%에서 110.4%로 하락했다.
DB손보는 하반기 보험금 예실차도 개선될 것으로 보고 있다. 계리 가정 변경으로 예상 보험금이 상향 조정된 데다 보험료 인상과 언더라이팅 강화를 지속해온 영향이다.
올해 보험손익은 지난해보다 반등했지만 아직 2024년 상반기 수준에는 미치지 못한다. 환입 효과가 줄어든 뒤에도 손해율 안정과 보험금 예실차 개선이 이어지는지가 보험손익 회복의 지속성을 가를 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >