한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
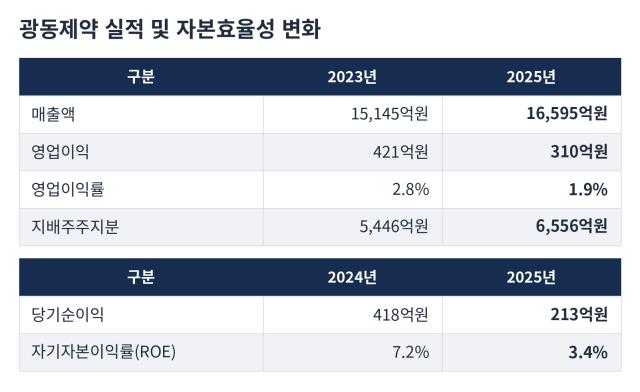
광동제약이 외형 성장에도 수익성을 개선하지 못하면서 시장에서 저평가받고 있다. 지난해 연결 매출은 1조6000억원을 넘어섰지만 영업이익률은 1.9%에 그쳤다. 매출 규모가 커지는 동안 이익창출력은 약화된 모습이다.
매출의 3분의 1 이상을 차지하는 저마진 구매대행 사업이 수익성을 제약하는 요인으로 꼽힌다. 여기에 금융수익 감소와 지분법손실까지 겹치면서 자기자본이익률(ROE)은 3%대로 떨어졌다. 외형 확대보다 수익성과 자본효율 개선이 시급한 과제로 떠올랐다.
◇매출 9.6% 증가에도 영업익 26% 감소, ROE 3%대
광동제약은 한국거래소가 2일 공표한 저PBR 기업 중 한곳이다. 거래소는 9월 21일부터 10월 22일까지 20매매거래일 평균 시가총액을 올해 반기보고서상 비지배지분을 제외한 연결 자본총계로 나눠 PBR을 산정했다.
해당 기준 광동제약의 자본총계는 6387억원, 평균 시가총액은 약 3301억원이다. PBR은 0.51배다. 조단위 매출에도 수익성이 뒷받침되지 않고 있고 자본효율성도 저하된 영향이다.
챗GPT로 만든 이미지
광동제약의 연결 매출은 2023년 1조5145억원에서 지난해 1조6595억원으로 9.6% 증가했다. 반면 영업이익은 같은 기간 421억원에서 310억원으로 26.2% 감소했다. 영업이익률도 2.8%에서 1.9%로 하락했다. 외형 성장과 수익성이 반대 방향으로 움직인 셈이다.
비슷한 매출 규모의 제약사와 비교해도 수익성 격차가 나타난다. 지난해 연결 매출 1조6924억원을 기록한 종근당의 영업이익률은 4.8%, 같은 방식으로 계산한 ROE는 8.2%였다. 사업구조에 차이는 있지만 비슷한 외형에서 창출하는 이익과 자본수익률은 광동제약이 상대적으로 낮았다.
◇매출 35% 차지하는 저마진 MRO, 투자손익도 부담
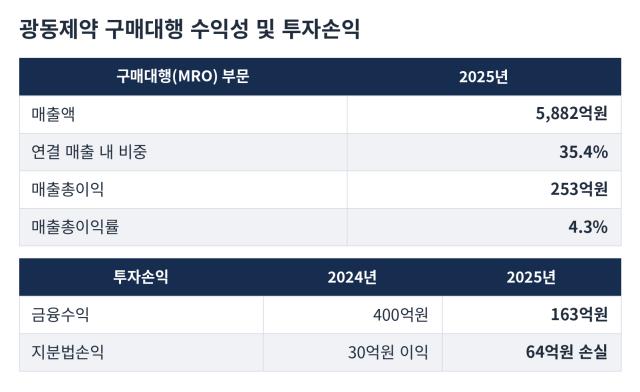
광동제약의 낮은 수익성에는 사업구조가 영향을 미치고 있다. 지난해 소모성자재 구매대행(MRO) 부문 매출은 5882억원으로 연결 매출의 35.4%를 차지했다.
MRO 사업의 매출총이익은 253억원으로 매출총이익률은 4.3%에 그쳤다. 매출 규모는 크지만 매출원가를 제외하고 남는 이익이 적은 구조다. 의약품과 음료에 구매대행 사업을 더해 외형을 확대했지만 전체 수익성 개선에는 한계가 있었다.
챗GPT로 만든 이미지
본업 외 손익도 순이익 감소에 영향을 미쳤다. 지난해 금융수익은 전년 400억원에서 163억원으로 줄었다. 지분법손익도 30억원 이익에서 64억원 손실로 전환했다. 영업이익이 소폭 증가했음에도 순이익이 절반 가까이 감소한 배경이다.
올해 상반기에는 실적이 일부 개선됐다. 연결 매출은 8507억원으로 전년 동기보다 6.0%, 영업이익은 103억원으로 31.8% 증가했다. 다만 영업이익률은 여전히 1.2%에 머물렀다. MRO 부문 매출총이익률도 4.5%로 지난해와 비슷한 수준이었다.
광동제약은 올해 1월 자사주 262만1043주를 소각하는 등 주주환원에도 나섰다. 2025년 결산 주당 배당금은 전년과 같은 100원이었다.
다만 주주환원만으로 저평가를 해소하기에는 수익성 개선 과제가 남아 있다. 저마진 사업의 높은 매출 비중과 투자손익 변동성을 줄이고 늘어난 자본을 얼마나 효율적으로 활용하느냐가 기업가치 재평가의 관건이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >