농심홀딩스, 자회사 지분가치 밑돈 몸값…해법은 '계열 시너지'
PBR 0.29배, 세우 편입으로 소재 수직계열화…배당성향 점진 상향

편집자주
한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
농심홀딩스가 핵심 자회사 실적 개선에도 저평가 구간에 머물러 있다. 농심과 율촌화학 지분의 장부가만 1조원을 웃돌지만 시가총액은 그 절반에도 못 미친다. 자회사 실적이 배당을 통해 유입되는 순수지주회사 구조가 할인 요인으로 꼽힌다.
농심홀딩스는 자회사 간 시너지에서 해법을 찾고 있다. 지난해 장류·조미소재 기업 세우를 편입하며 원료 소재부터 포장재, 생산설비, 완제품까지 이어지는 계열 내 밸류체인을 완성했다. 자회사 경쟁력을 키워 지주사 가치를 끌어올리는 한편 배당성향도 점진적으로 높여간다는 구상이다.
◇PBR 0.29배, 지주사 할인도 저평가 요인 꼽혀
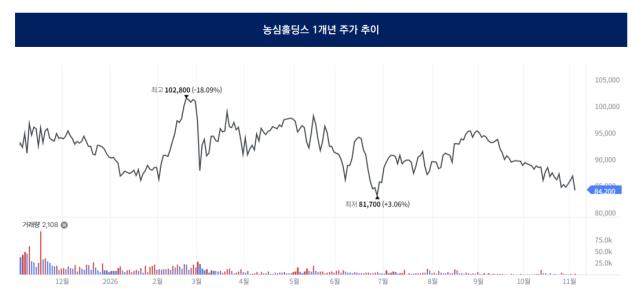
한국거래소가 최근 공표한 저PBR 기업 명단에 따르면 농심홀딩스의 PBR은 0.29배다. 음식료·담배업계 평균 PBR 1.01배와 비교하면 크게 낮은 수준이다.
보유 자산과 비교하면 저평가 폭은 더 두드러진다. 농심홀딩스는 농심 지분 32.72%(199만70주), 율촌화학 지분 31.94%(792만1700주)를 보유하고 있다. 농심홀딩스는 해당 기업을 자회사가 아닌 관계기업으로 분류하고 있고, 두 회사 지분의 연결 장부가는 6월 말 기준 1조1049억원이다. 3일 종가 기준 농심 보유지분의 시가는 7941억원인 반면 농심홀딩스의 시가총액은 3933억원으로 농심 지분가치만으로도 시가총액을 웃돈다.
자회사 실적은 개선 흐름이다. 농심의 올해 상반기 연결 매출은 1조8901억원, 영업이익은 1267억원으로 전년 동기 대비 각각 7.3%, 31.7% 늘었다. 율촌화학도 같은 기간 매출이 2833억원으로 12.2% 증가했다. 농심홀딩스의 상반기 연결 매출은 5205억원, 영업이익은 655억원으로 각각 42.4%, 49.9% 늘었다. 지난해 3분기부터 세우 실적이 연결에 반영됐고 농심엔지니어링 매출도 회복된 영향이다.
그럼에도 주가가 순자산가치를 크게 밑도는 건 순수지주회사 구조 때문이다. 농심홀딩스는 별도 사업 없이 사실상 자회사 배당금으로 수익을 낸다. 농심과 율촌화학은 지분법 적용 대상인 관계기업이어서 매출 전체가 아닌 지분율만큼의 순이익만 연결 실적에 반영된다. 핵심 자회사 실적이 배당을 통해서만 유입되는 구조인 만큼 지주사 할인이 더 크게 반영돼 왔다는 분석이 나온다.
주주환원에 대한 시장 눈높이도 높아지고 있다. 농심홀딩스는 2025 사업연도 결산배당으로 주당 3000원, 총 139억원을 지급했다. 2023~2024 사업연도 2500원에서 20% 올린 금액이다. 개별 기준 배당성향은 53.5%로 '배당금 수익을 한도로 별도 영업이익의 50% 이상 환원'이라는 배당정책을 지켰다. 다만 지분법 이익이 반영되는 연결 기준 배당성향은 12.1%로 시장에서는 여전히 낮다는 평가가 나온다.
지난해 세우 인수로 재무구조에도 변화가 생겼다. 농심홀딩스는 지난해 8월 세우 지분 100%를 약 1000억원에 취득했다. 인수 대금을 보유 현금과 회사채 발행 등으로 마련하면서 별도 기준 부채총계는 2024년 말 79억원에서 6월 말 583억원으로 늘었다.
◇세우 편입으로 수직계열화…자회사 시너지로 가치 제고
농심홀딩스가 내세우는 기업가치 제고 방향은 자회사 간 시너지다. 지주회사 가치는 결국 자회사 실적에서 나오는 만큼, 자기주식 소각 등의 인위적 개입보다는 계열사 간 협업을 넓혀 주력 사업의 경쟁력을 높이겠다는 방침이다.
농심그룹 계열사는 이미 농심을 중심으로 촘촘하게 엮여 있다. 농심태경은 신라면 후레이크와 스프 원료 등 식품소재를 만들어 농심에 공급한다. 율촌화학은 라면·스낵 포장재를 생산하며 매출의 28.9%를 농심에서 올린다. 농심엔지니어링은 농심의 부산 녹산 신공장 건설을 703억원에 수주하는 등 생산설비를 담당한다. 지분법 손익을 제외한 농심홀딩스 연결 매출의 50.5%가 농심과 그 종속기업을 상대로 발생했다.
세우 편입은 이 밸류체인의 빈 곳을 채운 거래로 평가된다. 세우는 간장·된장·고추장 등 전통 장류를 직접 생산하고 이를 건조·분말화해 라면 스프 원료 등 조미소재로 가공한다. 원료인 장류부터 조미소재까지 자체 생산하는 수직통합 구조를 갖췄다. 세우 매출의 75%가 농심과 농심태경 등 직판 거래에서 나온다.
농심홀딩스는 세우의 장류 생산 역량과 조미소재 기술을 농심과 농심태경으로 확장해 시너지를 키운다는 계획이다. 농심이 해외 시장을 중심으로 라면 생산을 늘리는 만큼 핵심 원료의 안정적인 계열 내 조달이 원가 경쟁력으로 이어질 수 있다는 판단이다. 세우의 올해 상반기 매출은 723억원, 순이익은 89억원으로 농심홀딩스에 33억원을 배당하며 편입 첫해부터 배당 재원 역할도 하고 있다.
배당성향도 점진적으로 높여갈 방침이다. 올해 상반기 별도 영업수익(배당금 수익) 271억원은 지난해 연간 배당총액의 두 배에 가깝다. 자회사 실적 개선이 배당금 수익 증가로 이어지면 주주환원 여력도 함께 커지는 구조다.
농심홀딩스 관계자는 "자회사들의 주력 사업 성장을 돕고 자회사 간 시너지를 확장해 시장에서 좋은 평가를 받을 수 있도록 하겠다"며 "배당성향도 매년 조금씩 상향하는 기조를 이어가고 있다"고 덧붙였다.
농심홀딩스는 자회사 간 시너지에서 해법을 찾고 있다. 지난해 장류·조미소재 기업 세우를 편입하며 원료 소재부터 포장재, 생산설비, 완제품까지 이어지는 계열 내 밸류체인을 완성했다. 자회사 경쟁력을 키워 지주사 가치를 끌어올리는 한편 배당성향도 점진적으로 높여간다는 구상이다.
◇PBR 0.29배, 지주사 할인도 저평가 요인 꼽혀
한국거래소가 최근 공표한 저PBR 기업 명단에 따르면 농심홀딩스의 PBR은 0.29배다. 음식료·담배업계 평균 PBR 1.01배와 비교하면 크게 낮은 수준이다.
보유 자산과 비교하면 저평가 폭은 더 두드러진다. 농심홀딩스는 농심 지분 32.72%(199만70주), 율촌화학 지분 31.94%(792만1700주)를 보유하고 있다. 농심홀딩스는 해당 기업을 자회사가 아닌 관계기업으로 분류하고 있고, 두 회사 지분의 연결 장부가는 6월 말 기준 1조1049억원이다. 3일 종가 기준 농심 보유지분의 시가는 7941억원인 반면 농심홀딩스의 시가총액은 3933억원으로 농심 지분가치만으로도 시가총액을 웃돈다.
자회사 실적은 개선 흐름이다. 농심의 올해 상반기 연결 매출은 1조8901억원, 영업이익은 1267억원으로 전년 동기 대비 각각 7.3%, 31.7% 늘었다. 율촌화학도 같은 기간 매출이 2833억원으로 12.2% 증가했다. 농심홀딩스의 상반기 연결 매출은 5205억원, 영업이익은 655억원으로 각각 42.4%, 49.9% 늘었다. 지난해 3분기부터 세우 실적이 연결에 반영됐고 농심엔지니어링 매출도 회복된 영향이다.
그럼에도 주가가 순자산가치를 크게 밑도는 건 순수지주회사 구조 때문이다. 농심홀딩스는 별도 사업 없이 사실상 자회사 배당금으로 수익을 낸다. 농심과 율촌화학은 지분법 적용 대상인 관계기업이어서 매출 전체가 아닌 지분율만큼의 순이익만 연결 실적에 반영된다. 핵심 자회사 실적이 배당을 통해서만 유입되는 구조인 만큼 지주사 할인이 더 크게 반영돼 왔다는 분석이 나온다.
주주환원에 대한 시장 눈높이도 높아지고 있다. 농심홀딩스는 2025 사업연도 결산배당으로 주당 3000원, 총 139억원을 지급했다. 2023~2024 사업연도 2500원에서 20% 올린 금액이다. 개별 기준 배당성향은 53.5%로 '배당금 수익을 한도로 별도 영업이익의 50% 이상 환원'이라는 배당정책을 지켰다. 다만 지분법 이익이 반영되는 연결 기준 배당성향은 12.1%로 시장에서는 여전히 낮다는 평가가 나온다.
지난해 세우 인수로 재무구조에도 변화가 생겼다. 농심홀딩스는 지난해 8월 세우 지분 100%를 약 1000억원에 취득했다. 인수 대금을 보유 현금과 회사채 발행 등으로 마련하면서 별도 기준 부채총계는 2024년 말 79억원에서 6월 말 583억원으로 늘었다.
◇세우 편입으로 수직계열화…자회사 시너지로 가치 제고
농심홀딩스가 내세우는 기업가치 제고 방향은 자회사 간 시너지다. 지주회사 가치는 결국 자회사 실적에서 나오는 만큼, 자기주식 소각 등의 인위적 개입보다는 계열사 간 협업을 넓혀 주력 사업의 경쟁력을 높이겠다는 방침이다.
농심그룹 계열사는 이미 농심을 중심으로 촘촘하게 엮여 있다. 농심태경은 신라면 후레이크와 스프 원료 등 식품소재를 만들어 농심에 공급한다. 율촌화학은 라면·스낵 포장재를 생산하며 매출의 28.9%를 농심에서 올린다. 농심엔지니어링은 농심의 부산 녹산 신공장 건설을 703억원에 수주하는 등 생산설비를 담당한다. 지분법 손익을 제외한 농심홀딩스 연결 매출의 50.5%가 농심과 그 종속기업을 상대로 발생했다.
세우 편입은 이 밸류체인의 빈 곳을 채운 거래로 평가된다. 세우는 간장·된장·고추장 등 전통 장류를 직접 생산하고 이를 건조·분말화해 라면 스프 원료 등 조미소재로 가공한다. 원료인 장류부터 조미소재까지 자체 생산하는 수직통합 구조를 갖췄다. 세우 매출의 75%가 농심과 농심태경 등 직판 거래에서 나온다.
농심홀딩스는 세우의 장류 생산 역량과 조미소재 기술을 농심과 농심태경으로 확장해 시너지를 키운다는 계획이다. 농심이 해외 시장을 중심으로 라면 생산을 늘리는 만큼 핵심 원료의 안정적인 계열 내 조달이 원가 경쟁력으로 이어질 수 있다는 판단이다. 세우의 올해 상반기 매출은 723억원, 순이익은 89억원으로 농심홀딩스에 33억원을 배당하며 편입 첫해부터 배당 재원 역할도 하고 있다.
배당성향도 점진적으로 높여갈 방침이다. 올해 상반기 별도 영업수익(배당금 수익) 271억원은 지난해 연간 배당총액의 두 배에 가깝다. 자회사 실적 개선이 배당금 수익 증가로 이어지면 주주환원 여력도 함께 커지는 구조다.
농심홀딩스 관계자는 "자회사들의 주력 사업 성장을 돕고 자회사 간 시너지를 확장해 시장에서 좋은 평가를 받을 수 있도록 하겠다"며 "배당성향도 매년 조금씩 상향하는 기조를 이어가고 있다"고 덧붙였다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >