한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
종근당홀딩스가 주가순자산비율(PBR) 0.28배에 머무는 저평가 상황을 해소하기 위해 기업가치 제고 방안을 검토하고 있다. 자회사 실적 개선에도 보유 지분가치가 주가에 충분히 반영되지 않는 지주사 할인을 극복하는 것이 과제다.
최희남 종근당홀딩스 대표는 더벨에 "기업가치를 높이는 것은 매우 중요한 일"이라며 "실질적인 PBR 개선 방안을 찾기 위해 내부적으로 다방면으로 검토 중"이라고 밝혔다. 자회사 배당수익이 확대되는 가운데 확보한 재원을 성장 투자와 주주환원에 어떻게 배분할지가 기업가치 재평가의 관건으로 꼽힌다.
◇연결 영업익 증가에도 별도 실적 정체…배당수익 확대
종근당홀딩스는 자회사 실적 개선에도 지주사 자체 수익성이 뚜렷하게 개선되지 못하고 있다. 지난해 연결 영업이익은 583억원으로 전년 355억원보다 증가했지만 별도 영업이익은 166억원에서 148억원으로 감소했다. 계열사 실적 개선이 지주사 자체 이익 증가로 이어지지 못한 셈이다.
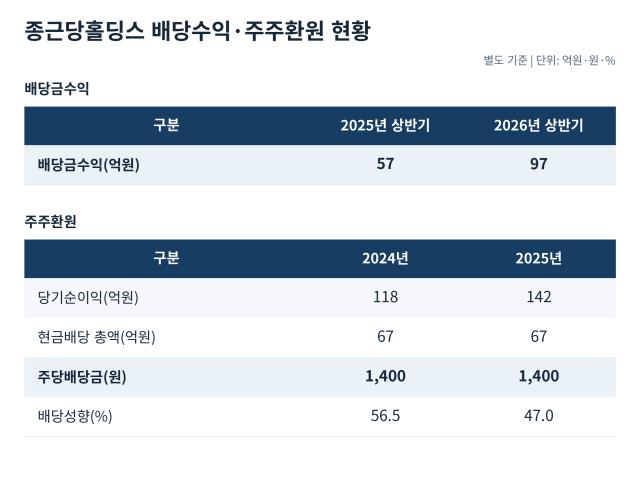
올해 상반기에는 자회사 배당수익이 늘면서 지주사 수익구조에 변화가 나타났다. 별도 배당금수익은 약 97억원으로 전년 동기 57억원보다 증가했다. 반면 브랜드매출과 수수료매출을 합친 수익은 약 102억원에서 100억원으로 소폭 감소했다. 배당수익 확대가 지주사 영업수익 증가를 이끌었다.
챗GPT로 만든 이미지
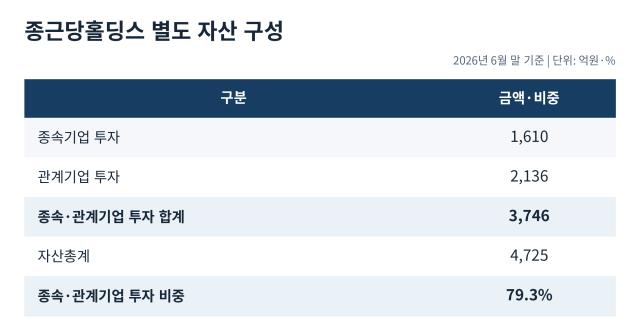
보유자산의 대부분이 계열사 지분이라는 점도 주목할 대목이다. 올해 6월 말 별도 기준 종속기업·관계기업 투자 장부금액은 약 3746억원으로 전체 자산의 79.3%를 차지했다. 자회사 실적이 개선되더라도 지분가치 상승만으로 지주사의 현금창출력이 높아지는 것은 아니다. 배당 등을 통해 확보하는 재원의 규모와 활용 방식이 중요하다.
결국 늘어난 배당수익을 어떻게 활용하느냐가 과제다. 성장 투자와 재무안정성 확보, 주주환원 사이에서 자본 배분의 우선순위를 명확히 해야 한다. 자회사 성과가 지주사 주주가치로 연결되는 구조를 마련할 필요가 있다는 의미다. 다만 최 대표는 저PBR 기업에 대한 획일적인 평가에는 신중한 입장을 보였다.
그는 "PBR이 낮은 이유에는 여러 가지 요인이 있다"며 "평가 잣대가 개별 기업의 사정을 반영하지 못한 점은 아쉽다"고 말했다.
◇37년 연속 배당 유지…중장기 주주환원 기준 마련 과제
주주환원 정책 역시 기업가치 재평가의 주요 변수다. 종근당홀딩스는 2021년부터 지난해까지 주당배당금 1400원을 유지했다. 일정 수준의 배당을 지속해왔지만 이익 증가에 맞춰 배당 규모를 조정하는 중장기 기준은 제시하지 않았다.
지난해 별도 순이익은 142억원으로 전년 118억원보다 증가했다. 반면 현금배당 총액은 약 67억원으로 동일했다. 이에 따라 별도 순이익 기준 배당성향은 2024년 56.5%에서 지난해 47.0%로 낮아졌다. 이익이 늘었지만 주주에게 돌아가는 배당 규모는 그대로였던 것이다.
챗GPT로 만든 이미지
배당 절차는 개선했다. 2024년 정관을 개정해 배당기준일을 이사회 결의로 정할 수 있도록 했고 지난해 결산배당부터 배당액 확정 이후 기준일을 두는 방식을 적용했다. 올해 3월 26일 배당액을 확정한 뒤 3월 31일을 기준일로 정했다. 투자자가 배당액을 확인한 뒤 투자 여부를 결정할 수 있도록 한 조치다.
다음 과제는 배당 규모에 대한 예측 가능성을 높이는 것이다. 올해 반기보고서에는 명시적인 배당정책이 없다고 기재돼 있다. 성장 투자와 주주가치 제고, 경영환경 등을 종합적으로 고려해 적정 수준의 배당을 결정한다는 원칙이다.
자회사에서 유입되는 배당수익이 확대되는 만큼 이를 지주사 주주환원에 얼마나 반영할지 구체적인 기준을 마련할 필요가 있다. 배당성향 목표나 중장기 자본 배분 원칙 등이 제시된다면 시장에서도 지주사의 현금창출력과 주주환원 수준을 보다 명확하게 평가할 수 있다. 다만 구체적인 개선 방안은 아직 확정되지 않았다.
최 대표는 "기업가치 제고라는 과제를 해결하기 위해 고민하고 대안을 찾아야 한다"며 "결정된 것이 없기 때문에 구체적으로 답변하기 어렵다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >