한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
BGF그룹 지주사 BGF가 저PBR 기업 명단에 이름을 올렸다. 편의점 CU를 운영하는 BGF리테일은 순자산 이상의 평가를 받지만 지주사 BGF의 시가총액은 보유한 리테일 지분가치의 절반에도 못 미쳤다.
새로운 성장동력으로 소재사업에 투자를 늘렸으나 이익 기여는 오히려 줄었다. 소재 투자의 성과를 입증하고 이를 주주환원 확대로 연결할 방안을 제시하는 것이 재평가의 관건으로 꼽힌다.
◇PBR 0.19배, BGF리테일 지분가치 절반 못 미친 시총
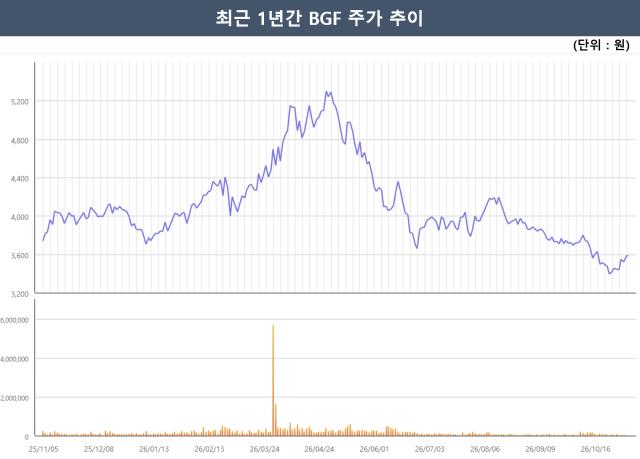
한국거래소가 최근 공표한 저PBR 기업 명단에 따르면 BGF의 주가순자산비율(PBR)은 0.19배로 집계됐다. 지난 9월 21일부터 10월 22일까지 20거래일간의 일평균 시가총액과 올해 상반기 자본총계를 기준으로 산출한 수치다. 유가증권시장 산업재 업종의 하위 25% 기준값인 0.40배를 밑돌았다.
편의점 CU를 운영하는 상장 계열사 BGF리테일은 이번 명단에 포함되지 않았다. BGF는 BGF리테일 주식 518만5172주(지분 30%)를 보유한 최대주주다. 지난 4일 종가인 14만7100원을 적용한 보유 지분가치는 7627억원이다. 같은 날 BGF 시가총액(3427억원)의 두 배 이상이다.
BGF는 이외에도 BGF에코머티리얼즈 지분 69.95%와 케이엔더블유(KNW) 지분 56.89%를 보유하고 있다. KNW는 전자·자동차 소재와 반도체 특수가스 사업을 하는 회사다. 2023년 에코머티리얼즈가 인수한 뒤 지난달 지주사의 직접 자회사로 편입됐다.
국내 지주사는 차입금과 운영비용, 지분 매각 시 세금 등을 감안해 보유 지분가치보다 낮게 평가받는 경우가 많다. 다만 핵심 자회사 한 곳의 지분가치가 지주사 시가총액의 두 배를 넘는다는 점에서 할인 폭이 지나치다는 평가도 나온다.
자본 대비 이익창출력이 낮다는 점도 할인 요인으로 꼽힌다. BGF의 지난해 자기자본이익률(ROE)은 2.8%에 그쳤다.
출처=한국거래서 상장공시시스템
◇CU 배당으로 소재 투자 확대…소재 이익 뒷걸음
BGF의 주요 수익원은 보유 지분에서 나오는 배당과 상표권 사용료다. 올해 상반기 별도 기준 영업수익 365억원 중 배당금 수익이 235억원으로 64.2%를 차지했다. 상표권 수익 비중도 25%에 달했다.
배당 수입의 중심에는 BGF리테일이 있다. BGF가 올해 상반기 BGF리테일로부터 받은 배당금은 213억원으로 전체 배당금 수익의 90%를 웃돌았다. BGF리테일은 연결 종속회사가 아닌 지분법 적용 관계기업이다. 편의점의 매출과 영업이익이 BGF 연결 실적에 합산되지 않기 때문에 편의점 성과가 지주사 현금으로 들어오는 통로는 사실상 배당이다.
BGF는 BGF리테일로부터 받는 배당과 보유 현금을 소재사업에 투입해왔다. 2023년 BGF에코머티리얼즈가 KNW를 인수할 당시 주주배정 유상증자에 참여해 395억원을 출자했다. 2024년 7월에는 BGF네트웍스 지분을 BGF리테일에 720억원에 매각한 날, BGF에코머티리얼즈의 제3자배정 유상증자에 400억원을 투입했다.
지난달에는 BGF에코머티리얼즈가 보유하던 KNW 지분 56.89%를 818억원에 직접 취득했다. BGF까 2023년 이후 이들 세 거래에 투입한 자금은 1600억원을 웃돈다. KNW 인수 대금만 해도 보유한 현금의 72%에 달했다.
KNW 지분 인수는 지배구조를 단순화하기 위한 조치다. 기존에는 BGF→BGF에코머티리얼즈→KNW→BGF에코스페셜티로 이어지는 4단계 구조였다. 무수불산 공장을 운영하는 BGF에코스페셜티가 증손회사에 해당해 공정거래법상 외부 자금 조달에 제약이 컸다. 지주사가 KNW를 직접 지배하면서 반도체 소재 사업의 투자와 자금 조달을 직접 챙길 수 있게 됐다.
투자가 늘면서 현금흐름은 악화됐다. BGF의 올해 상반기 연결 영업활동현금흐름은 255억원이었지만 유형자산 취득에만 1005억원을 썼다. 전년 동기(533억원)의 두 배 수준이다. 1500억원이 투입된 울산 무수불산 공장 건설이 막바지에 이른 영향이다. 부족한 자금은 차입으로 메웠다. 연결 차입금은 지난해 말 1635억원에서 6월 말 2199억원으로 늘었다.
투자와 달리 소재 부문 이익은 줄고 있다. BGF의 상반기 소재 3개 부문(고기능폴리머칩, 전자·자동차소재, 반도체소재) 합산 영업이익은 42억원이다. 전년 동기 114억원에서 63% 감소했다. 반도체소재 부문은 35억원의 영업손실을 내며 적자 폭이 커졌다. KNW는 지난해 58억원의 당기순손실을 낸 데 이어 올해 상반기에도 91억원의 순손실을 기록했다.
소재사업의 현금창출력을 높여 추가 지원과 차입 부담을 줄이는 것이 지주사 재평가의 과제로 꼽힌다.
◇CU는 밸류업 공시, 지주사는 검토중
기업가치 제고계획은 BGF리테일이 먼저 구체화했다. 지난해 밸류업 계획을 공시한 데 이어 올해 4월 이행현황에서 2028년 연결 영업이익 3000억원 달성과 주주환원율 40% 지향을 제시했다.
지주사 BGF의 주주환원은 배당에 집중돼있다. 주당배당금은 2023년 결산 기준 120원에서 2024년 130원으로 높인 뒤 지난해에도 같은 배당 수준을 유지했다. 작년 배당총액은 124억원이었다.
BGF는 저평가 대응의 하나로 시장과의 소통을 강화할 방침이다. 밸류업 계획은 내부 검토 중으로 세부 내용과 실행 일정은 아직 확정되지 않았다. 특정 PBR 수치를 목표로 삼기보다 실질적인 개선과제를 마련하는 데 초점을 맞추고 있다고 회사는 강조했다.
BGF 관계자는 "지주회사와 사업회사가 모두 상장된 구조에서 자회사 가치가 모회사 주가에 온전히 반영되지 않는 것은 시장에서 일반적으로 관찰되는 현상"이라며 "지주회사로서의 포트폴리오 가치와 성장 전략을 시장에 보다 명확히 전달하기 위한 커뮤니케이션을 강화해 나갈 예정"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >