효성화학, 자본확충 받침돌 '신종자본증권'
자본성 조달로 부채비율 낮춰...EBITDA 늘었지만 운전자본이 현금 흡수

편집자주
기업의 재무건전성을 종합적으로 살펴보려면 레버리지 지표와 커버리지 지표를 함께 봐야 한다. 전자는 '빚의 규모와 질'을 보여준다. 자산에서 부채와 자본이 차지하는 비중을 비롯해 부채 내 차입금의 비중과 형태 등이 나타난다. 후자는 '빚을 갚을 능력'을 보여준다. 영업활동으로 창출한 현금을 통해 이자와 원금을 상환할 능력이 있는지 확인할 수 있다. THE CFO가 레버리지 지표와 커버리지 지표를 통해 기업의 재무 상황을 진단한다.
효성화학이 주식 거래 재개 이후 자본 확충에 속도를 내고 있다. 올해 상반기 말 보유한 신종자본증권은 5000억원으로 연결 기준 자본총계의 절반 수준이다. 이 가운데 2000억원은 올해 5월 새로 발행했다. 신종자본증권이 자본비율 개선을 떠받치는 핵심 수단으로 자리 잡은 셈이다.
반면 본업의 현금창출력 회복은 아직 더디다. 효성화학은 올해 2분기 영업이익이 전년 동기 대비 흑자로 돌아섰고 EBITDA도 크게 개선됐지만 상반기 영업활동현금흐름은 여전히 마이너스다. 매출채권과 재고자산 증가로 운전자본 부담이 커진 영향이다.
◇자본총계 절반 맞먹는 신종자본증권…대표이사 연대보증도 추가
효성화학의 레버리지 지표는 최근 1년여 사이 크게 개선됐다. 2024년 말 연결 기준 자본총계는 마이너스(-) 680억원으로 완전자본잠식 상태였다. 이후 2025년 말 자본총계는 6331억원으로 돌아섰고 올해 6월 말에는 1조92억원까지 늘었다. 같은 기간 부채총계는 2024년 말 3조3400억원에서 지난해 말 1조9610억원, 올해 상반기 말 1조9485억원으로 줄었다. 이에 지난해 말 309.8%였던 부채비율은 올해 6월 말 약 193.1%까지 낮아졌다.
다만 이 과정에서 신종자본증권이 큰 비중을 차지했다. 효성화학은 올해 상반기 말 기준 신종자본증권 총 5000억원어치를 보유하고 있다. 지난해 발행한 제3회와 제4회가 각각 1000억원, 제5회가 1000억원, 올해 5월 발행한 제6회가 2000억원이다.
회사가 발행한 신종자본증권 규모만 놓고 보면 현재 연결 자본총계의 약 49.5% 수준이다. 회사는 신종자본증권을 발행하며 자본 확충과 채무상환자금 확보 목적이라고 설명했다.
신종자본증권은 만기가 긴데다가 계약상 금융자산을 인도할 의무가 없기 때문에 회계상 자본으로 분류된다. 다만 신종자본증권 발행에 따른 자금조달 비용까지 사라지는 건 아니다. 제3·4회 신종자본증권은 발행 후 2년간 연 8.3%의 이자를 지급하고 이후 11.8%, 5년 뒤 12.8%, 10년 뒤 13.8%로 금리가 높아지는 구조다. 올해 발행한 제6회 역시 최초 3년간 연 5.5%의 금리가 적용되고 이후 8.0%로 올라간다.
이미 신종자본증권에 따른 부담이 가시화됐다. 올해 회사가 상반기에 지급한 신종자본증권 이자는 47억5000만원에 달한다. 자본비율을 개선하는 효과와 별개로 향후 현금 부담을 계속 관리해야 하는 이유다.
자본성 조달 외에도 신용보강 수단이 활용됐다. 올해 상반기 말 효성화학은 대표이사로부터 200억원 규모 사모사채에 대한 연대보증을 제공받고 있다. 지주사 ㈜효성 역시 자금보충약정과 조건부 채무인수약정을 제공하고 있다.
◇영업익 1710억 흑자전환…운전자본이 2245억 흡수
고무적인 건 효성화학이 현금을 쌓는 속도가 빨라지고 있다는 점이다. 회사의 올해 상반기 연결기준 매출은 1조4583억원이다. 같은 기간 영업손익도 흑자 전환에 성공했다.
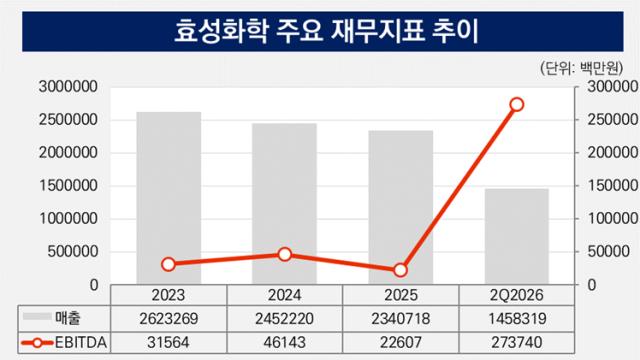
주요 수익성 지표인 EBITDA도 크게 늘었다. 회사의 올해 상반기 EBITDA는 약 2737억원이다. 지난해 같은 기간(약 318억원)의 8.6배 수준이다. 지난해 연간 기준으로도 EBITDA가 226억원에 머물렀던 점을 감안하면 수익창출력 자체는 빠르게 회복되고 있다.
다만 손익 개선이 아직 그대로 현금으로 이어지지는 않고 있다. 올해 상반기 영업활동현금흐름은 -36억원을 기록했다. 지난해 같은 기간 -936억원을 기록했던 것과 비교하면 적자 폭은 크게 줄었지만 흑자전환에는 실패했다.
원인은 운전자본이다. 상반기 매출채권과 재고자산이 각각 1203억원, 1066억원 늘면서 운전자본 부담이 커졌는데 영업으로부터 창출된 현금은 378억원에 그쳤다. 여기에 412억원의 이자 지급이 더해지면서 영업활동현금흐름은 36억원 적자를 기록했다.
효성화학으로서는 앞으로 수익성 회복을 운전자본 정상화와 현금 유입으로 연결하는 게 중요해졌다. 업계 관계자는 “신종자본증권은 자본확충 효과가 크지만 부담이 전혀 없는 자금은 아니다”며 “금리 스텝업 구조를 고려하면 장기적으로는 조달비용 부담이 커질 수 있는 만큼 본업에서 현금창출력을 높이는 게 핵심”이라고 말했다.
반면 본업의 현금창출력 회복은 아직 더디다. 효성화학은 올해 2분기 영업이익이 전년 동기 대비 흑자로 돌아섰고 EBITDA도 크게 개선됐지만 상반기 영업활동현금흐름은 여전히 마이너스다. 매출채권과 재고자산 증가로 운전자본 부담이 커진 영향이다.
◇자본총계 절반 맞먹는 신종자본증권…대표이사 연대보증도 추가
효성화학의 레버리지 지표는 최근 1년여 사이 크게 개선됐다. 2024년 말 연결 기준 자본총계는 마이너스(-) 680억원으로 완전자본잠식 상태였다. 이후 2025년 말 자본총계는 6331억원으로 돌아섰고 올해 6월 말에는 1조92억원까지 늘었다. 같은 기간 부채총계는 2024년 말 3조3400억원에서 지난해 말 1조9610억원, 올해 상반기 말 1조9485억원으로 줄었다. 이에 지난해 말 309.8%였던 부채비율은 올해 6월 말 약 193.1%까지 낮아졌다.
다만 이 과정에서 신종자본증권이 큰 비중을 차지했다. 효성화학은 올해 상반기 말 기준 신종자본증권 총 5000억원어치를 보유하고 있다. 지난해 발행한 제3회와 제4회가 각각 1000억원, 제5회가 1000억원, 올해 5월 발행한 제6회가 2000억원이다.
회사가 발행한 신종자본증권 규모만 놓고 보면 현재 연결 자본총계의 약 49.5% 수준이다. 회사는 신종자본증권을 발행하며 자본 확충과 채무상환자금 확보 목적이라고 설명했다.
신종자본증권은 만기가 긴데다가 계약상 금융자산을 인도할 의무가 없기 때문에 회계상 자본으로 분류된다. 다만 신종자본증권 발행에 따른 자금조달 비용까지 사라지는 건 아니다. 제3·4회 신종자본증권은 발행 후 2년간 연 8.3%의 이자를 지급하고 이후 11.8%, 5년 뒤 12.8%, 10년 뒤 13.8%로 금리가 높아지는 구조다. 올해 발행한 제6회 역시 최초 3년간 연 5.5%의 금리가 적용되고 이후 8.0%로 올라간다.
이미 신종자본증권에 따른 부담이 가시화됐다. 올해 회사가 상반기에 지급한 신종자본증권 이자는 47억5000만원에 달한다. 자본비율을 개선하는 효과와 별개로 향후 현금 부담을 계속 관리해야 하는 이유다.
자본성 조달 외에도 신용보강 수단이 활용됐다. 올해 상반기 말 효성화학은 대표이사로부터 200억원 규모 사모사채에 대한 연대보증을 제공받고 있다. 지주사 ㈜효성 역시 자금보충약정과 조건부 채무인수약정을 제공하고 있다.
◇영업익 1710억 흑자전환…운전자본이 2245억 흡수
고무적인 건 효성화학이 현금을 쌓는 속도가 빨라지고 있다는 점이다. 회사의 올해 상반기 연결기준 매출은 1조4583억원이다. 같은 기간 영업손익도 흑자 전환에 성공했다.
주요 수익성 지표인 EBITDA도 크게 늘었다. 회사의 올해 상반기 EBITDA는 약 2737억원이다. 지난해 같은 기간(약 318억원)의 8.6배 수준이다. 지난해 연간 기준으로도 EBITDA가 226억원에 머물렀던 점을 감안하면 수익창출력 자체는 빠르게 회복되고 있다.
다만 손익 개선이 아직 그대로 현금으로 이어지지는 않고 있다. 올해 상반기 영업활동현금흐름은 -36억원을 기록했다. 지난해 같은 기간 -936억원을 기록했던 것과 비교하면 적자 폭은 크게 줄었지만 흑자전환에는 실패했다.
원인은 운전자본이다. 상반기 매출채권과 재고자산이 각각 1203억원, 1066억원 늘면서 운전자본 부담이 커졌는데 영업으로부터 창출된 현금은 378억원에 그쳤다. 여기에 412억원의 이자 지급이 더해지면서 영업활동현금흐름은 36억원 적자를 기록했다.
효성화학으로서는 앞으로 수익성 회복을 운전자본 정상화와 현금 유입으로 연결하는 게 중요해졌다. 업계 관계자는 “신종자본증권은 자본확충 효과가 크지만 부담이 전혀 없는 자금은 아니다”며 “금리 스텝업 구조를 고려하면 장기적으로는 조달비용 부담이 커질 수 있는 만큼 본업에서 현금창출력을 높이는 게 핵심”이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사