신한금융, 소형사 확보 후 EZ손보로 체질 전환
⑥400억대 저가 인수로 손보 라이선스 확보…적자 지속에 수익화 과제

편집자주
글로벌 보험사가 국내 시장에서 잇따라 발을 빼고 있다. 성장 둔화와 치열한 경쟁, 규제 환경에 부담을 느껴서다. 반면 국내 금융계는 이들이 내놓은 보험사를 인수해 보험 포트폴리오를 강화하는 데 활용했다. 오렌지라이프와 푸르덴셜생명, PCA생명은 국내 자본 아래에서 중요한 전략 자산으로 부상했다. 주요 인수 사례를 점검해 외국계 보험사 M&A가 어떻게 국내 금융사의 보험 경쟁력 강화로 이어졌는지 짚어본다.
신한금융그룹은 중대형사 대신 소형사를 인수해 손해보험업에 진출했다. 인수 대상은 자산 규모 1000억원 안팎의 BNP파리바카디프손해보험이었다. 회사 자체의 외형보다 상대적으로 낮은 인수 가격과 종합손해보험 라이선스에 주목해 그룹 내 마지막 보험 퍼즐을 채우는 방식을 택한 것으로 풀이된다.
신한금융은 인수 이후 기존 사업 모델을 그대로 유지하지 않았다. 기업보험과 보증·신용보험 중심이던 포트폴리오를 디지털 개인보험(B2C)으로 넓히고 장기보험까지 진출했다. 신한EZ손해보험의 외형이 커지고 있는 만큼 이제는 확보한 영업 기반을 안정적인 수익으로 연결하는지가 관건이다.
◇작은 회사였지만 값싼 진입로…라이선스 확보 전략 결실
신한금융은 지난 2021년 10월 BNP파리바그룹과 카디프손보 지분 약 95%를 인수하는 주식매매계약(SPA)을 체결했다. 이듬해 인수 절차를 마무리한 뒤 같은 해 7월 사명을 신한EZ손해보험으로 바꾸고 새롭게 출범했다. 앞서 인수한 오렌지라이프를 2021년 신한생명과 합쳐 신한라이프를 출범시킨 데 이어 손해보험사까지 확보하며 보험 포트폴리오를 완성했다.
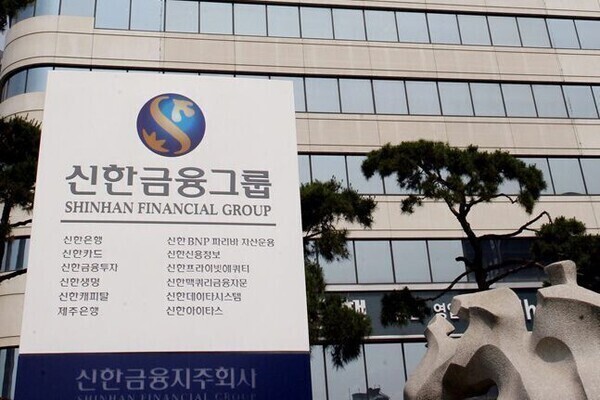
카디프손해보험은 당시 시장 내 존재감이 크지 않은 소형사였다. 자산 규모는 1000억원 안팎이었고 원수보험료 기준 시장점유율도 1%를 밑돌았다. 신한금융이 오렌지라이프 인수에 2조2989억원을 투입해 생명보험업의 체급을 단숨에 키운 것과는 성격이 달랐다.
소형사를 택한 건 손해보험 라이선스를 먼저 확보하는 데 초점을 맞춘 선택이었다. 신한금융은 이전부터 더케이손보와 AXA손해보험 등 중소형 매물을 검토했다. AXA손보는 별도 태스크포스를 꾸려 실사까지 진행했지만 사업 시너지 효과와 인수 가치를 따진 뒤 최종 입찰에는 참여하지 않았다. 카디프손보는 당시 500억원 이하에서 인수할 수 있는 드문 매물로 평가됐다. 대형 매물을 기다리기보다 적은 비용으로 진입권을 확보한 뒤 자체적으로 사업을 키우는 전략을 택한 셈이다.
실제 인수 가격도 400억원대로 낮았다. 매각 직전 BNP파리바그룹이 200억원을 증자했음에도 자산 가치 대비 할인된 가격에서 거래가 이뤄졌다. 당시 보험업계에서는 신한금융이 비교적 저렴하게 인수했다는 평가가 나왔다. 종합손해보험 라이선스와 함께 자동차 보증연장보험 등 기존 제휴형 사업 기반을 확보할 수 있다는 점도 매력 요소였다.
다만 거래 가격이 낮게 산정된 데는 이유가 있었다. 카디프손보는 자동차 보증연장보험과 신용보험 등 일부 기업·제휴형 상품에 사업이 치우쳐 있었고 규모의 경제도 갖추지 못한 상태였다. 신한금융으로서는 인수 이후 직접 사업 영역을 넓히고 체급을 키워야 하는 과제가 남아 있었다.
◇강병관표 사업 확 본격화, 장기보험 키워 적자 탈출 매진
신한EZ손보의 디지털 전략은 초대 대표인 강병관 사장이 이끌고 있다. 강 사장은 카페24의 전신인 심플렉스인터넷 등에서 프로그래머 경력을 쌓았다. 이후 삼성화재에서 리스크관리와 글로벌 전략, 투자 협력 업무를 거쳤고 삼성그룹 미래전략실 금융일류화추진팀에서도 근무했다. 지난 2022년 신한금융의 카디프손보 인수추진단장을 맡은 뒤 같은 해 7월 신한EZ손보 초대 대표에 선임돼 인수부터 사업 재편까지 관여했다.
보험과 정보기술(IT)을 함께 경험한 강 대표의 이력은 신한금융이 신한EZ손보에 부여한 디지털 손보사라는 색채와 맞닿아 있다. 출범 이후 오래된 IT시스템을 클라우드 기반 차세대 시스템으로 교체하고 개인 고객을 겨냥한 상품을 늘렸다. 신한금융의 모바일 플랫폼과 계열사 고객 접점을 판매 기반으로 활용하는 전략도 병행했다.
신한EZ손보는 사업 영역을 장기보험으로까지 빠르게 넓히고 있다. 지난 2023년 운전자보험을 시작으로 실손의료보험과 건강·암·뇌심장보험 등 장기보장성 상품군을 확충하면서 단기 디지털보험에 머물지 않는 종합손보사 체계를 갖추고 있다. 기존 기업보험을 유지하면서 개인 장기보험을 새로운 성장축으로 더하는 구조다.
문제는 확대된 사업 범위를 수익으로 연결하는 일이다. 신한EZ손보는 2022년 출범 이후 적자를 지속하고 있다. 지난해에는 323억원의 순손실을 기록했다. 작은 외국계 손보사를 낮은 비용으로 인수해 디지털 종합손보사로 재설계한 실험이 성과를 내려면 장기보험 확대와 그룹 채널 활용이 안정적인 이익 창출로 이어져야 한다.
신한금융은 인수 이후 기존 사업 모델을 그대로 유지하지 않았다. 기업보험과 보증·신용보험 중심이던 포트폴리오를 디지털 개인보험(B2C)으로 넓히고 장기보험까지 진출했다. 신한EZ손해보험의 외형이 커지고 있는 만큼 이제는 확보한 영업 기반을 안정적인 수익으로 연결하는지가 관건이다.
◇작은 회사였지만 값싼 진입로…라이선스 확보 전략 결실
신한금융은 지난 2021년 10월 BNP파리바그룹과 카디프손보 지분 약 95%를 인수하는 주식매매계약(SPA)을 체결했다. 이듬해 인수 절차를 마무리한 뒤 같은 해 7월 사명을 신한EZ손해보험으로 바꾸고 새롭게 출범했다. 앞서 인수한 오렌지라이프를 2021년 신한생명과 합쳐 신한라이프를 출범시킨 데 이어 손해보험사까지 확보하며 보험 포트폴리오를 완성했다.
카디프손해보험은 당시 시장 내 존재감이 크지 않은 소형사였다. 자산 규모는 1000억원 안팎이었고 원수보험료 기준 시장점유율도 1%를 밑돌았다. 신한금융이 오렌지라이프 인수에 2조2989억원을 투입해 생명보험업의 체급을 단숨에 키운 것과는 성격이 달랐다.
소형사를 택한 건 손해보험 라이선스를 먼저 확보하는 데 초점을 맞춘 선택이었다. 신한금융은 이전부터 더케이손보와 AXA손해보험 등 중소형 매물을 검토했다. AXA손보는 별도 태스크포스를 꾸려 실사까지 진행했지만 사업 시너지 효과와 인수 가치를 따진 뒤 최종 입찰에는 참여하지 않았다. 카디프손보는 당시 500억원 이하에서 인수할 수 있는 드문 매물로 평가됐다. 대형 매물을 기다리기보다 적은 비용으로 진입권을 확보한 뒤 자체적으로 사업을 키우는 전략을 택한 셈이다.
실제 인수 가격도 400억원대로 낮았다. 매각 직전 BNP파리바그룹이 200억원을 증자했음에도 자산 가치 대비 할인된 가격에서 거래가 이뤄졌다. 당시 보험업계에서는 신한금융이 비교적 저렴하게 인수했다는 평가가 나왔다. 종합손해보험 라이선스와 함께 자동차 보증연장보험 등 기존 제휴형 사업 기반을 확보할 수 있다는 점도 매력 요소였다.
다만 거래 가격이 낮게 산정된 데는 이유가 있었다. 카디프손보는 자동차 보증연장보험과 신용보험 등 일부 기업·제휴형 상품에 사업이 치우쳐 있었고 규모의 경제도 갖추지 못한 상태였다. 신한금융으로서는 인수 이후 직접 사업 영역을 넓히고 체급을 키워야 하는 과제가 남아 있었다.
◇강병관표 사업 확 본격화, 장기보험 키워 적자 탈출 매진
신한EZ손보의 디지털 전략은 초대 대표인 강병관 사장이 이끌고 있다. 강 사장은 카페24의 전신인 심플렉스인터넷 등에서 프로그래머 경력을 쌓았다. 이후 삼성화재에서 리스크관리와 글로벌 전략, 투자 협력 업무를 거쳤고 삼성그룹 미래전략실 금융일류화추진팀에서도 근무했다. 지난 2022년 신한금융의 카디프손보 인수추진단장을 맡은 뒤 같은 해 7월 신한EZ손보 초대 대표에 선임돼 인수부터 사업 재편까지 관여했다.
보험과 정보기술(IT)을 함께 경험한 강 대표의 이력은 신한금융이 신한EZ손보에 부여한 디지털 손보사라는 색채와 맞닿아 있다. 출범 이후 오래된 IT시스템을 클라우드 기반 차세대 시스템으로 교체하고 개인 고객을 겨냥한 상품을 늘렸다. 신한금융의 모바일 플랫폼과 계열사 고객 접점을 판매 기반으로 활용하는 전략도 병행했다.
신한EZ손보는 사업 영역을 장기보험으로까지 빠르게 넓히고 있다. 지난 2023년 운전자보험을 시작으로 실손의료보험과 건강·암·뇌심장보험 등 장기보장성 상품군을 확충하면서 단기 디지털보험에 머물지 않는 종합손보사 체계를 갖추고 있다. 기존 기업보험을 유지하면서 개인 장기보험을 새로운 성장축으로 더하는 구조다.
문제는 확대된 사업 범위를 수익으로 연결하는 일이다. 신한EZ손보는 2022년 출범 이후 적자를 지속하고 있다. 지난해에는 323억원의 순손실을 기록했다. 작은 외국계 손보사를 낮은 비용으로 인수해 디지털 종합손보사로 재설계한 실험이 성과를 내려면 장기보험 확대와 그룹 채널 활용이 안정적인 이익 창출로 이어져야 한다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사