공시대상기업집단 소속 금융·보험사의 비금융 계열사 출자 규모가 크게 늘었다. 전체 출자액에서 보험사가 차지하는 비중도 60%를 넘어서며 다른 금융업권보다 두드러졌다. 삼성생명은 기존 비금융 계열지분 보유에 더해 삼성노블라이프에 대규모 신규 자본을 투입하며 신사업 영역까지 출자 범위를 넓혔다. 주요 보험사의 금융·비금융 계열출자 구조와 자본의 쓰임새를 살펴보고 그룹 내 역할이 어떻게 달라지는지 점검한다.
올해 교보생명의 금융계열 직접출자 범위가 SBI저축은행 편입으로 한층 넓어졌다. 증권과 신탁, 자산운용, 디지털보험 등 기존 금융권에 이어 저축은행까지 교보생명이 직접 지배하는 구조가 형성됐다. 별도 금융지주가 없는 상황에서 교보생명이 그룹 금융계열을 잇는 핵심 축 역할을 맡고 있다.
최근에는 교보라이프플래닛생명보험을 흡수 합병하기로 하면서 계열 포트폴리오 정비에도 착수했다. 외부 금융사를 새로 편입하는 동시에 기존 보험 자회사는 모회사 안으로 통합하는 방향이다. 금융지주 전환을 준비하는 과정에서 교보생명 중심의 출자 체계에도 재편 움직임이 이어지는 모양새다.
◇저축은행으로까지 넓어진 출자, 금융 외연 확장
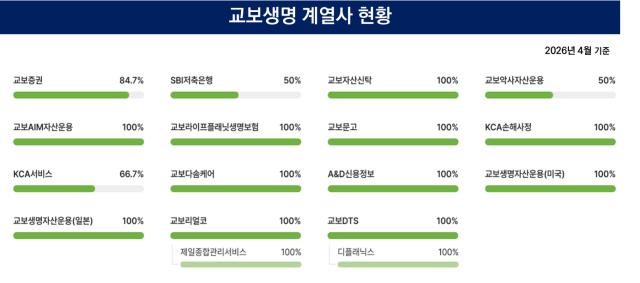
공정거래위원회에 따르면 올해 5월 1일 기준 교보생명의 금융계열사 직접출자금은 약 1조7000억원이다. 교보증권과 교보라이프플래닛, 교보자산신탁, 자산운용사 등에 더해 SBI저축은행이 새롭게 포함됐다. 보험사를 중심으로 증권과 신탁, 운용, 저축은행을 직접 연결하는 금융 포트폴리오가 갖춰진 셈이다.
출처: 교보생명 홈페이지
올해 금융계열 출자에서 가장 큰 변화는 SBI저축은행을 편입하면서 생겼다. 교보생명은 지난 4월 SBI저축은행 지분 50%+1주를 취득해 최대주주에 올랐다. 5월 1일 기준 SBI저축은행에 대한 출자금은 약 7807억원이다. 교보생명 금융계열 직접출자액의 절반에 가까운 규모다.
기존 금융계열사에 대한 교보생명의 지배력도 높은 수준이다. 교보생명은 교보증권 지분 84.72%를 보유하고 있다. 교보라이프플래닛과 교보자산신탁, 교보AIM자산운용 등은 100% 자회사로 두고 있다. SBI저축은행이 가세하면서 생명보험을 중심으로 주요 금융권을 모회사가 직접 거느리는 구조가 한층 뚜렷해졌다.
SBI저축은행 인수는 단순한 계열사 추가보다 금융 포트폴리오 확장의 의미가 크다. 생명보험과 증권, 신탁·운용 중심이었던 사업 구조에 수신 기반의 저축은행업이 더해졌다. 교보생명도 SBI저축은행 인수 목적으로 사업 포트폴리오 다각화와 계열사 간 시너지 효과 확대를 제시했다.
반면 교보라이프플래닛은 별도 법인을 유지하는 대신 모회사 내부로 흡수하는 방향을 택했다. 교보생명은 지난달 100% 자회사인 교보라이프플래닛을 흡수 합병하기로 결정했다. 금융당국 인가 등을 거쳐 내년 4월 합병을 완료할 예정이다. 합병이 마무리되면 교보라이프플래닛은 별도 자회사에서 교보생명 내부 사업으로 편입돼 금융계열 출자 대상에서도 빠지게 된다.
◇금융·비금융 잇는 교보생명, 지분 재배치 과제 부상
교보생명은 금융계열사뿐 아니라 주요 비금융 계열사에도 직접 출자하고 있다. 교보문고와 교보리얼코, 교보DTS, 교보다솜케어 등 그룹의 주요 비금융 계열사 지분도 직접 보유하고 있다. 금융과 비금융 계열사를 모두 교보생명 아래 연결하는 구조가 그룹 지배체계의 특징으로 꼽힌다.
올해 2분기 말 기준 교보생명은 교보문고와 교보리얼코, 교보DTS, 교보다솜케어 지분을 각각 100% 보유하고 있다. KCA서비스 지분도 66.67%를 직접 들고 있다. 손해사정과 IT, 헬스케어 등 보험 본업을 지원하거나 연계할 수 있는 계열사까지 폭넓게 보유 중이다. 금융지주가 없는 현재 체제에서는 교보생명이 금융과 비금융을 아우르는 자본 배분의 중심 역할을 맡는 구조다.
금융지주 전환이 현실화하면 교보생명이 직접 보유한 금융계열사 지분을 어떤 구조로 재편할지가 과제로 떠오른다. 현재 교보생명이 보유한 증권과 저축은행, 신탁·운용사 등의 지분 구조도 금융지주 전환 방식에 따라 달라질 수 있다. 비금융 계열사를 어느 법인 아래 둘지도 회사별 성격에 따라 다시 검토될 전망이다.
교보생명의 역할도 달라질 전망이다. 지금은 금융·비금융 계열사에 직접 자본을 투입하며 그룹의 출자 중심축을 맡고 있다. 향후 금융지주 체제가 갖춰지면 지금처럼 교보생명이 계열 출자의 중심에 서는 구조도 조정될 가능성이 있다. SBI저축은행 편입과 교보라플 흡수 합병 등 계열 재편이 이어지는 만큼 향후 금융지주 전환 방향과 교보생명의 그룹 내 역할 변화가 주목된다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >