공시대상기업집단 소속 금융·보험사의 비금융 계열사 출자 규모가 크게 늘었다. 전체 출자액에서 보험사가 차지하는 비중도 60%를 넘어서며 다른 금융업권보다 두드러졌다. 삼성생명은 기존 비금융 계열지분 보유에 더해 삼성노블라이프에 대규모 신규 자본을 투입하며 신사업 영역까지 출자 범위를 넓혔다. 주요 보험사의 금융·비금융 계열출자 구조와 자본의 쓰임새를 살펴보고 그룹 내 역할이 어떻게 달라지는지 점검한다.
올해 공시대상기업집단 소속 금융·보험사의 비금융 계열사 출자 규모가 크게 불어났다. 전체 출자액의 60% 이상은 보험사 몫으로 나타났다. 금융·보험업권 전체 통계에서 보험사만 따로 떼어보면 비금융 계열사를 잇는 자본의 상당 부분을 보험사가 담당하는 구조다.
올해는 삼성생명의 움직임이 특히 두드러졌다. 삼성전자와 호텔신라 등 기존 계열 지분을 보유해 온 데서 더 나아가 시니어 사업을 맡은 삼성노블라이프에 대규모 신규 자본을 투입했다. 보험사의 계열출자가 과거 형성된 지분 관계뿐 아니라 그룹 신사업의 자금 공급원으로 넓혀지는 모양새다.
◇금융사 비금융 출자 급증, 삼성생명 주도
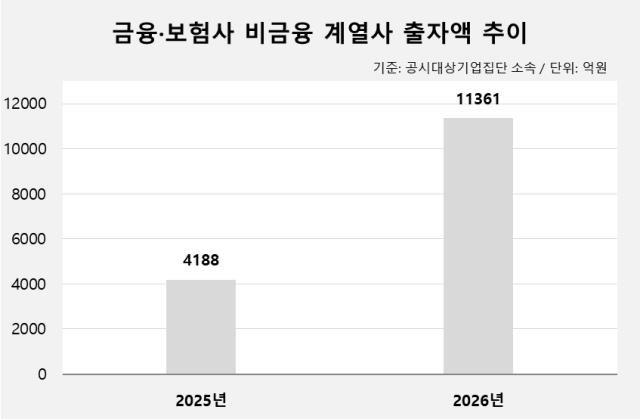
공정거래위원회 집계상 금융·보험사의 비금융 계열사 출자액은 2026년 지정 기준 1조1361억원으로 전년 4188억원보다 2.7배 늘었다. 비금융 계열사 출자는 금융·보험회사가 같은 기업집단 내 일반회사 주식을 보유하며 투입한 자본을 뜻한다. 금융업을 영위하는 계열사끼리의 지분 보유와는 구분된다.
자료 : 공정거래위원회
이 중 보험사의 출자액은 약 7216억원으로 전체의 60%를 웃돌았다. 은행과 증권, 카드, 캐피탈 등 다른 전통 금융업권과 비교해도 보험사의 비중이 상대적으로 크다. 금융·보험사의 비금융 출자 확대라는 전체 흐름보다 그 안에서 보험사가 차지하는 비중 자체만으로 유의미한 상황이다.
보험사는 장기 보험계약을 기반으로 대규모 자산을 운용하는 동시에 일부 기업집단에서는 주요 금융계열사 역할을 맡고 있다. 이 과정에서 금융 자회사뿐 아니라 그룹 내 일반 계열사의 지분도 장기간 보유해 온 사례가 적지 않다. 보험사의 대규모 자산 운용 특성과 그룹 지배구조상 역할, 오랜 계열 지분 관계 등이 현재 출자 구조에 함께 반영된 것으로 볼 수 있다.
다만 보험사의 비금융 출자를 일률적인 확대 흐름으로 보기는 어렵다. 회사별로 오래 보유한 전략적 지분이 큰 비중을 차지하는 경우가 있고 금융계열사 지배에 자본을 집중한 곳도 있다. 그룹 사업 구조와 지배구조에 따라 보험자본이 쓰이는 방식이 크게 갈린다.
올해 계열 출자에서 가장 두드러진 사례는 삼성생명이다. 삼성생명은 지난해 8월 설립한 삼성노블라이프 지분 100%를 보유하고 있다. 초기 출자와 유상증자·현물출자를 포함해 4635억원가량의 자본을 투입했다. 단일 신규 투자 규모만으로도 올해 보험사 비금융 출자액의 상당 부분을 차지하면서 전체 수치 확대에 영향을 줬다.
◇장기 보유와 신사업 투자 공존, 출자 성격도 차별화
보험사의 계열출자를 평가할 때는 규모뿐 아니라 지분을 보유한 목적과 성격을 함께 볼 필요가 있다. 삼성전자처럼 오랜 기간 보유해 온 계열사 지분은 신규 사업 투자와 달리 과거부터 이어진 그룹 지분 관계의 성격이 짙다. 반면 삼성노블라이프는 신규 사업을 육성하기 위해 보험사가 직접 자본을 공급한 사례라는 점에서 결이 다르다.
신규 비금융 자회사에 투입한 자본은 향후 사업 성과와도 직접 연결된다. 삼성노블라이프는 시니어 리빙을 중심으로 보험 본업과 접점이 있는 사업을 맡고 있다. 앞으로는 사업 확장 속도와 수익성 확보 여부가 투자 성과를 판단할 주요 지표가 될 전망이다.
그룹별 출자 구조 역시 동일하지 않다. 일부 보험사는 금융과 비금융 계열사를 함께 잇는 지분 구조로 돼 있지만 다른 회사는 생명·손해보험·증권·캐피탈 등 금융계열사 지분 보유에 무게가 실려 있다. 보험사의 비금융 출자 비중이 높다는 전체 수치만으로 개별 사의 자본 역할을 같은 기준으로 해석하기 어려운 이유다.
향후 보험자본의 역할도 각 그룹의 성장 전략에 따라 달라질 것으로 보인다. 삼성노블라이프처럼 비금융 신사업에 직접 자본을 투입하는 사례가 다른 보험사로 확산할지도 지켜볼 대목이다. 보험사의 계열출자는 보유 규모뿐 아니라 어디에, 어떤 목적으로 자본을 투입하는지도 함께 살펴볼 필요가 있다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >