액토즈소프트, 저평가 이유 '신작보다 미르 IP'
PBR 0.16배 불과, 게임업계 유일 선정…신작보다 IP 사업

편집자주
한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
액토즈소프트가 게임업계에서 유일하게 한국거래소의 저PBR기업 명단에 이름을 올렸다. 한때 '미르의전설2'로 중국 시장을 휩쓸던 1세대 게임사지만 중국 자본에 경영권이 넘어간 이후 성장보다 안정을 택하면서 시장의 관심에서 멀어졌다는 평가다.
◇액토즈소프트, 게임업계 유일한 저PBR기업
4일 업계에 따르면 액토즈소프트는 최근 한국거래소가 선정한 저PBR기업 명단에 포함됐다. 유가증권시장과 코스닥시장에 상장된 2431개사 중 151개사만이 저PBR기업으로 지정됐다. 게임사 중에서는 액토즈소프트가 유일했다.
액토즈소프트의 PBR은 0.16배로 나타났다. 국내 증시 상장사의 평균 PBR(1.8배)에 비해 크게 낮았다. 저PBR기업의 평균 PBR(0.25배)보다도 저조했다. 액토즈소프트 시가총액이 순자산 대비 과도하게 낮게 형성돼 있다는 이야기다.
실제로 액토즈소프트 순자산 규모는 상반기 말 2963억원이었으나 이날 시가총액은 539억원에 불과했다. 단순하게 말해 539억원을 투자해 회사를 인수한 뒤 순자산(2963억원)을 모두 처분하면 2400억원 넘는 이익이 남을 만큼 주가가 낮다는 얘기다.
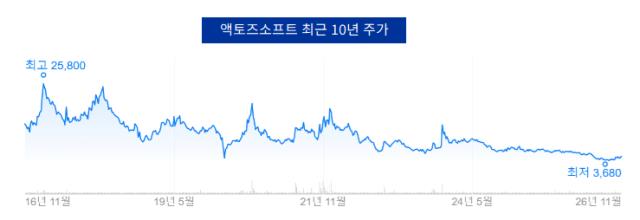
주가가 저조한 근본적인 이유는 성장 기대감 부재다. 액토즈소프트는 1996년 국민대 컴퓨터동아리 출신들이 의기투합해 설립한 국내 1세대 게임사다. 그 창업 멤버 중 한 명이 박관호 위메이드 대표다.
대표작은 한국을 대표하는 MMORPG '미르의전설2'다. 이 게임은 중국에서 75만명 넘는 동시접속자 기록을 세울 정도로 폭발적인 성공을 거뒀다. 액토즈소프트는 이때까지만 해도 성장 기대감이 넘치던 게임사였다.
하지만 2004년 중국 셩취게임즈가 액토즈소프트를 인수하면서 이야기가 달라졌다. 새로운 게임을 지속해서 선보이며 성장을 모색하기보다는 미르의전설2 지식재산권(IP)을 활용한 로열티 사업에 집중하고 있다.
◇쌓여가는 자산, 올해부터는 '변화'
우량 IP로 해마다 돈을 벌어들이는데 새로운 투자에는 보수적인 행보를 보이면서 자산은 계속해서 쌓여가고 있다. 2016년 말 1154억원에 그쳤던 순자산이 10년 뒤인 올해 상반기 말 2963억원으로 3배 가까이 늘어난 것이 방증한다.
전체 자산 구조를 구체적으로 살펴보면 기타유동금융자산 비중이 29.6%(1090억원)로 가장 컸다. 그 다음은 현금성자산 25.7%(944억원), 당기손익-공정가치측정금융자산 16%(590억원), 매출채권 8.5%(313억원) 등이었다.
긍정적인 대목은 액토즈소프트가 올해부터 주주환원정책을 추진하고 있다는 점이다. 액토즈소프트는 지난해까지만 하더라도 자사주를 한 차례도 매입하지 않았다. 현금배당은 창사 이래 단 한 차례도 실시한 바 없다.
하지만 액토즈소프트는 올해 50억원 규모 현금배당을 준비하고 있다. 배당기준일은 12월 31일이다. 지난 3월에는 22억원 규모 자사주 소각도 단행했다. 자사주 소각 역시 창사 이래 처음 있는 일이다.
통상 현금배당이나 자사주 매입 같은 주주환원정책을 실시하면 현금성자산이 빠져나가면서 순자산이 감소하고 PBR 개선으로 이어진다. 하지만 근본적인 문제 해결을 위해서는 새로운 성장동력을 발굴해 매출을 끌어올려야 한다는 지적이다.
◇액토즈소프트, 게임업계 유일한 저PBR기업
4일 업계에 따르면 액토즈소프트는 최근 한국거래소가 선정한 저PBR기업 명단에 포함됐다. 유가증권시장과 코스닥시장에 상장된 2431개사 중 151개사만이 저PBR기업으로 지정됐다. 게임사 중에서는 액토즈소프트가 유일했다.
액토즈소프트의 PBR은 0.16배로 나타났다. 국내 증시 상장사의 평균 PBR(1.8배)에 비해 크게 낮았다. 저PBR기업의 평균 PBR(0.25배)보다도 저조했다. 액토즈소프트 시가총액이 순자산 대비 과도하게 낮게 형성돼 있다는 이야기다.
실제로 액토즈소프트 순자산 규모는 상반기 말 2963억원이었으나 이날 시가총액은 539억원에 불과했다. 단순하게 말해 539억원을 투자해 회사를 인수한 뒤 순자산(2963억원)을 모두 처분하면 2400억원 넘는 이익이 남을 만큼 주가가 낮다는 얘기다.
주가가 저조한 근본적인 이유는 성장 기대감 부재다. 액토즈소프트는 1996년 국민대 컴퓨터동아리 출신들이 의기투합해 설립한 국내 1세대 게임사다. 그 창업 멤버 중 한 명이 박관호 위메이드 대표다.
대표작은 한국을 대표하는 MMORPG '미르의전설2'다. 이 게임은 중국에서 75만명 넘는 동시접속자 기록을 세울 정도로 폭발적인 성공을 거뒀다. 액토즈소프트는 이때까지만 해도 성장 기대감이 넘치던 게임사였다.
하지만 2004년 중국 셩취게임즈가 액토즈소프트를 인수하면서 이야기가 달라졌다. 새로운 게임을 지속해서 선보이며 성장을 모색하기보다는 미르의전설2 지식재산권(IP)을 활용한 로열티 사업에 집중하고 있다.
◇쌓여가는 자산, 올해부터는 '변화'
우량 IP로 해마다 돈을 벌어들이는데 새로운 투자에는 보수적인 행보를 보이면서 자산은 계속해서 쌓여가고 있다. 2016년 말 1154억원에 그쳤던 순자산이 10년 뒤인 올해 상반기 말 2963억원으로 3배 가까이 늘어난 것이 방증한다.
전체 자산 구조를 구체적으로 살펴보면 기타유동금융자산 비중이 29.6%(1090억원)로 가장 컸다. 그 다음은 현금성자산 25.7%(944억원), 당기손익-공정가치측정금융자산 16%(590억원), 매출채권 8.5%(313억원) 등이었다.
긍정적인 대목은 액토즈소프트가 올해부터 주주환원정책을 추진하고 있다는 점이다. 액토즈소프트는 지난해까지만 하더라도 자사주를 한 차례도 매입하지 않았다. 현금배당은 창사 이래 단 한 차례도 실시한 바 없다.
하지만 액토즈소프트는 올해 50억원 규모 현금배당을 준비하고 있다. 배당기준일은 12월 31일이다. 지난 3월에는 22억원 규모 자사주 소각도 단행했다. 자사주 소각 역시 창사 이래 처음 있는 일이다.
통상 현금배당이나 자사주 매입 같은 주주환원정책을 실시하면 현금성자산이 빠져나가면서 순자산이 감소하고 PBR 개선으로 이어진다. 하지만 근본적인 문제 해결을 위해서는 새로운 성장동력을 발굴해 매출을 끌어올려야 한다는 지적이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사