한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
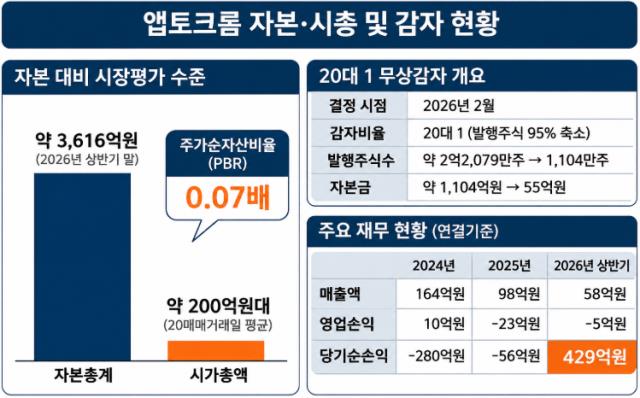
앱토크롬의 주가순자산비율(PBR)이 0.07배에 머물고 있다. 자본총계가 3600억원을 넘지만 시가총액은 200억원대에 불과하다. 전체 자산의 60% 이상을 금융자산으로 보유하고 있음에도 장부상 순자산의 7% 수준에서 시장가치가 형성됐다.
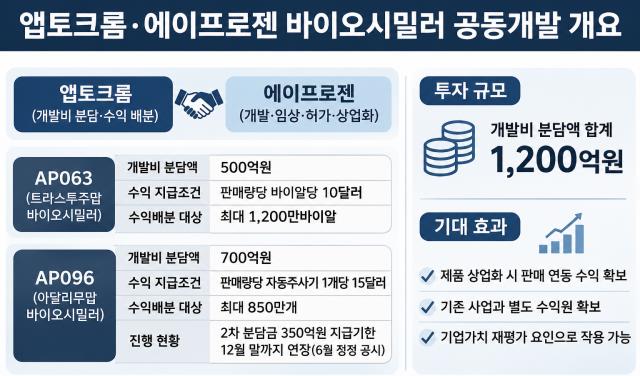
본업의 수익성 부진과 금융자산의 가치 및 회수 가능성이 저평가를 이해하는 주요 변수다. 올해 20대 1 무상감자로 누적 결손금을 정리했지만 영업적자는 이어지고 있다. 총 1200억원 규모의 바이오시밀러 공동개발 투자도 향후 상업화 성과를 입증해야 하는 상황이다.
◇금융자산 2306억 보유…본업 적자에 시장평가 괴리
한국거래소가 지난 2일 공개한 저PBR 기업 명단에 따르면 앱토크롬의 PBR은 0.07배다. 최근 20거래일 평균 시가총액을 비지배지분을 제외한 연결 자본총계로 나눈 수치다.
올해 상반기 말 연결 자산총계는 3795억원, 부채총계는 178억원이다. 자본총계는 3617억원으로 부채비율은 4.9%에 그친다.
자산 가운데 기타금융자산은 2306억원으로 전체의 60.8%를 차지한다. 에이프로젠 전환사채와 바이오시밀러 공동개발비용분담금 등이 주요 항목이다. 금융자산의 평가가치와 회수 가능성이 장부가치와 시장평가 간 괴리를 이해하는 핵심 변수로 꼽힌다.
챗GPT로 만든 이미지
앱토크롬은 올해 2월 결손금 보전을 위해 20대 1 무상감자를 결정했다. 발행주식 수는 약 2억2079만주에서 1104만주로, 자본금은 1104억원에서 55억원으로 감소했다. 감자 자체가 자본총계를 줄이는 것은 아니지만 대규모 결손금 정리가 필요할 만큼 과거 실적이 부진했다는 의미다.
지난해 연결 매출은 98억원으로 전년 164억원보다 40.2% 감소했다. 영업손익도 10억원 흑자에서 23억원 적자로 전환했다. 특히 단열사업 매출이 85억원에서 24억원으로 71.4% 급감하면서 외형 축소에 영향을 미쳤다.
올해 상반기 매출은 58억원으로 전년 동기 대비 20.1% 증가했고 영업손실은 14억원에서 5억원으로 줄었다. 순이익은 429억원을 기록했지만 금융자산 손상환입 순액 234억원과 공정가치 평가이익 164억원 등이 반영된 결과다. 영업활동에서 창출한 이익과는 구분할 필요가 있다.
◇바이오시밀러 개발비 850억 집행…상업화 성과 관건
앱토크롬은 의약품 유통과 단열사업의 수익성 회복을 추진하고 있다. 올해 상반기 의약품 매출은 36억5300만원으로 전체의 62.7%, 단열사업 매출은 19억600만원으로 32.7%를 차지했다.
의약품 유통사업은 판매 품목과 거래처 확대가 실적 개선의 기반이다. 종속회사 에이프로젠아이앤씨가 영위하는 단열사업은 산업설비와 원전 관련 수주 회복이 중요하다. 두 사업 모두 매출 증가를 영업흑자 전환으로 연결하는 것이 과제다.