한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
원익이 한국거래소가 처음 공표한 저PBR 기업 명단에 이름을 올렸다. 거래소는 코스닥 상장사 가운데 업종별 주가순자산비율(PBR) 순위가 3년간 하위 10%에 속한 기업을 저PBR 기업으로 선정했다.
주요 계열사들의 기업가치가 크게 상승한 것과 대조적이다. 반도체 업황 개선과 로봇 사업에 대한 기대감으로 원익홀딩스와 원익IPS, 원익QnC, 원익머트리얼즈 등의 주가가 상승하면서 PBR도 높아졌다.
◇반도체 호황에도 '저PBR' 기업 명단 등재
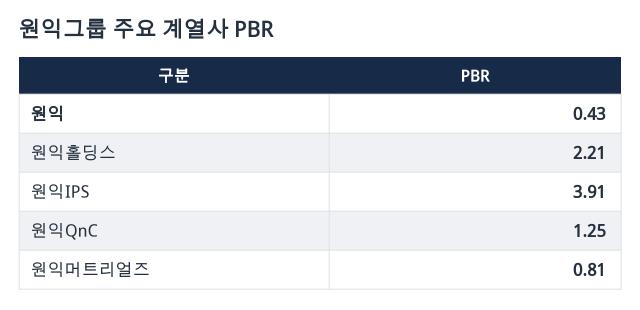
한국거래소가 2일 공표한 저PBR 기업 명단에서 원익의 PBR은 0.51배였다. 반도체 업황 개선으로 주요 계열사의 주가가 크게 올랐지만 원익의 시가총액은 장부상 순자산의 절반 수준에 머물렀다. 4일 종가 기준 원익의 PBR은 0.43배다.
다만 원익의 PBR은 저PBR 기업으로 선정된 코스닥 상장사 55곳 가운데 가장 높았다. 한국거래소가 시장 전체가 아닌 업종별 PBR 순위를 기준으로 저PBR 기업을 선정한 영향이다. 원익은 반도체가 아닌 헬스케어 업종으로 분류돼 있다.
11월 4일 종가 기준. 챗 GPT를 통해 만든 이미지.
헬스케어 업종은 신약 개발과 의료기술의 성장 기대감이 주가에 반영되면서 다른 업종보다 PBR이 높게 형성되는 경향이 있다. 이에 따라 원익은 PBR이 0.5배를 웃돌았음에도 업종 내 하위권에 포함된 것으로 보인다.
반면 원익의 주요 계열사들은 상대적으로 높은 PBR을 유지하고 있다. 원익홀딩스는 원익로보틱스의 기업가치 상승 기대감과 반도체 소재·부품·장비(소부장) 업황 개선에 힘입어 주가가 크게 올랐다. 이에 따라 PBR도 2.21배까지 높아졌다.
원익홀딩스 산하에는 원익IPS, 원익QnC, 원익머트리얼즈, 원익로보틱스 등 주요 사업회사가 있다. 원익IPS와 원익QnC의 PBR은 각각 3.91배와 1.25배다. 원익머트리얼즈는 0.81배로 1배를 밑돌지만 원익보다는 높은 수준이다.
원익홀딩스 지분을 시장가치로 환산하면 원익의 저평가는 더 두드러진다. 4일 종가 기준 원익홀딩스의 시가총액은 2조2978억원이다. 원익이 보유한 지분율을 30%로 놓고 단순 계산하면 지분가치는 약 6893억원이다. 같은 날 원익의 시가총액은 1261억원으로 원익홀딩스 지분가치의 약 18%에 그쳤다.
원익의 자산에서 가장 큰 비중을 차지하는 것은 원익홀딩스 지분이다. 6월 말 연결 자산 4200억원 가운데 원익홀딩스 등 관계기업 지분의 장부가는 2905억원으로 전체의 69.2%를 차지했다. 현금, 매출채권, 재고 등을 합친 유동자산은 689억원으로 전체의 16.4%였다.
◇2006년 결산 이후 무배당, 자사주 소각도 49주
원익의 자체 사업이 주가에 미치는 영향은 크지 않은 것으로 보인다. 올해 상반기 연결 매출은 910억원이었다. 영업이익은 66억원으로 관계기업 투자이익(77억원)을 밑돌았다.
주주가치 제고를 위한 움직임도 제한적이다. 원익은 2021년 3월부터 공시를 통해 배당 정책을 검토하겠다는 입장을 밝혀왔다. 그러나 2006년 결산배당을 마지막으로 배당을 재개하지 않았다. 올해 반기보고서 작성 기준 자사주 매입 및 소각 계획도 없었다.
7월 23일에는 기존에 보유하던 자사주를 소각하며 주주환원에 시동을 건 모양새다. 일단 소각 물량은 49주, 공시상 소각 예정금액은 16만5783원으로 아직 많지 않지만 향후 추가적인 주주환원에 나설 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >