PF 털어낸 자리에 투자금융 채운다
①할부리스 마진 축소·PF 부실 이중고…유가증권·PEF 출자로 영토 확장

편집자주
캐피탈업계가 투자금융(IB)을 사업의 핵심 동력으로 삼고 있다. 기존 주력이었던 할부리스는 마진이 깎였고 부동산 프로젝트파이낸싱(PF)은 규제와 부실로 줄여 온 결과다. 기존 여신성 자산과 PF 대출을 덜어낸 자리를 유가증권과 PEF 출자 등 고수익 자산으로 채우는 모습이다. 하지만 투자금융 자산은 양날의 검이다. 금리와 경기 변동에 따라 손익 불확실성을 키우는 잠재 부실의 발화점이 될 가능성도 있다. 캐피탈사의 포트폴리오 리밸런싱 현황을 점검하고 구조적 리스크와 재무지표를 진단한다.
'JB모간(JB우리캐피탈)', 'BoA(뱅크 오브 애큐온)'. 글로벌 투자은행(IB)을 연상케 하는 별칭이 캐피탈업계에서 등장하고 있다. 과거 자동차 할부리스나 대출이자 마진 위주이던 캐피탈사들이 투자금융 영역으로 보폭을 넓히며 나타난 풍경이다.
배경에는 본업 악화에 대한 위기감이 깔려 있다. 주 수익원이던 자동차금융은 조달금리를 앞세운 은행과 카드사 진입으로 마진이 크게 축소됐다. 수익원 다변화를 위해 파이를 키워 온 부동산 PF 역시 경기 악화에 따른 부실화와 금융당국의 재구조화·경공매 압박에 대폭 줄여야 하는 처지에 놓였다. 전통 여신의 수익성 정체와 PF 자산 감축 속 투자금융 자산 확대로 돌파구를 모색하는 셈이다.
◇투자금융 자산, 6년 만에 116% 성장…수익성 제고 핵심 축
최근 캐피탈사들의 자산 운용 방식은 증권사 IB 본부를 연상케 한다는 평가다. 한 증권사 IB 관계자는 "일부 캐피탈사 포트폴리오를 보면 투자형 증권사에 가깝다는 인상도 받는다"며 "실제 딜 현장에서 지분 투자자로 캐피탈사가 이름을 올리는 경우가 늘고 있다"고 전했다.
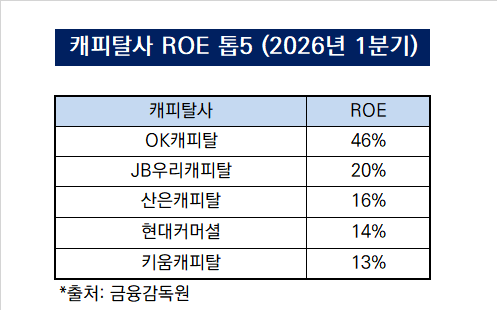
실제 캐피탈사 투자금융 자산은 올 들어 캐피탈사 실적 방어와 수익성 제고를 이끄는 축으로 자리잡았다. 올 1분기 기준 캐피탈사 자기자본이익률(ROE)을 보면 투자금융 영역에 자금을 적극 집행한 OK캐피탈이 46%를 기록했다. JB우리캐피탈(20%)과 산은캐피탈(16%), 현대커머셜(14%), 키움캐피탈(13%) 등도 높은 수익성을 시현했다. 고수익 투자금융 자산이 자본효율성을 극대화하는 견인차 역할을 한 셈이다.
투자금융으로의 자산 포트폴리오 리밸런싱은 수치로도 나타난다. 나이스신용평가에 따르면 국내 27개 주요 캐피탈사 총자산 규모는 지난 6월 말 기준 240조2000억원으로 전년 동기 대비 8% 늘었다. 2022년 하반기 레고랜드 사태 이후 캐피탈사 조달 여건이 악화되며 2년간 자산 성장률이 3%대에 머물렀지만 기준금리 인하 기조 속 기업금융과 투자금융 자산을 빠르게 집행한 결과다.
특히 투자금융 자산의 성장세가 눈에 띈다. 27개 캐피탈사 투자금융 자산은 2020년 말 18조6000억원에서 올 6월 말 40조2000억원으로 6년 만에 116.1% 증가했다. 전통적 본업자산인 할부리스가 같은 기간 4~50% 수준 증가세를 보인 것과 비교하면 투자금융이 총자산 외형 성장을 주도한 셈이다. 전체 포트폴리오 내 유가증권과 대체투자 등 투자금융 비중 역시 같은 기간 11.3%에서 16.7%로 5.4%포인트 상승했다.
부동산 PF 잔액은 감축 수순이다. 2022년 말 27조2000억원에 달했던 캐피탈사 부동산 PF 대출 잔액은 금융당국의 사업성 평가 강화와 부실 사업장 재구조화 압박 속 올 6월 말 18조4000억원으로 32.4% 줄었다. 위험가중치가 높은 PF 자산을 선제적으로 털어내며 디레버리징을 단행한 결과다.
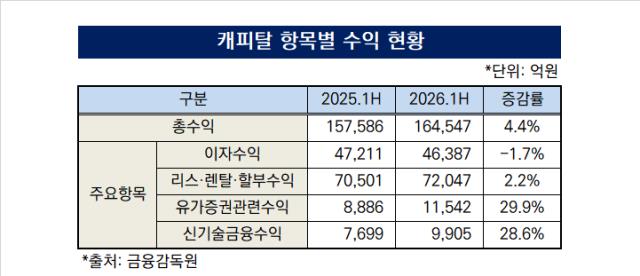
자산 재편은 손익계산서 지표도 바꿔놨다. 금융감독원에 따르면 올 상반기 국내 189개 캐피탈사 당기순이익은 전년 동기 대비 25.4% 늘어난 2조2352억원으로 집계됐다. 총수익은 16조4547억원으로 1년 전보다 6961억원 늘었다. 이 중 유가증권 관련 수익과 신기술금융 수익이 각각 2655억원, 2203억원 늘면서 전체 수익 확대를 견인했다. 같은 기간 본업인 할부리스 및 렌탈 수익 증가폭이 1546억원에 그친 것과 대조적이다. 전통 여신성 자산의 마진 축소를 투자금융 관련 비이자이익과 지분 평가이익으로 상쇄했다.
◇손익 변동성 키우는 양날의 검…조달 다변화로 투자금융 자산 뒷받침
다만 투자금융 자산 확대는 양날의 검이다. 고위험·고수익 자산인 만큼 캐피탈사 손익 변동성을 키울 수 있기 때문이다. 업계 관계자는 "정기적인 스케줄에 따라 원리금이 회수되는 전통 여신자산과 달리 투자금융 자산은 비상장기업 PEF 출자지분이나 대체투자 비중이 높다"며 "자체 현금흐름 창출력보다 자본시장 내 평가가치에 의존하는 만큼 금리나 시황, 자산가격 변동에 평가손익이 직접 노출된다"고 밝혔다.
강세장에서는 유가증권 평가 및 처분이익과 지분법이익이 늘면서 대출자산 대비 높은 자본효율성을 시현할 수 있다. 반대로 고금리 약세장 국면에서는 평가손실 발생 및 회수 지연으로 수익이 급감하거나 적자 전환할 가능성도 크다.
캐피탈사의 투자금융 본업화가 안착하려면 리스크를 감안한 실질 수익성을 따지는 관리 체계를 마련하는 것이 필요할 것으로 보인다. 특히 장부에 원가로 수록돼 부실 가능성이 가려지기 쉬운 자산에 대해 공정가치 재평가를 주기적으로 실시해 잠재 손실을 선제 반영해야 한다는 지적도 있다. 이와 함께 요주의이하 자산 커버리지 비율도 높여 시장 충격 발생 시 손실흡수능력을 충분히 확보하는 보수적 운용 기조도 요구된다.
자산·부채관리(ALM) 및 유동성 리스크를 관리하는 조달전략 재편도 필요하다. 업계 관계자는 "회수 기간이 길고 변동성이 큰 투자금융 자산을 받쳐주려면 만기가 짧고 채권시장 심리에 민감한 단기 여전채 중심 조달 구조만으로는 충분하지 않다"며 이 같이 밝혔다.
배경에는 본업 악화에 대한 위기감이 깔려 있다. 주 수익원이던 자동차금융은 조달금리를 앞세운 은행과 카드사 진입으로 마진이 크게 축소됐다. 수익원 다변화를 위해 파이를 키워 온 부동산 PF 역시 경기 악화에 따른 부실화와 금융당국의 재구조화·경공매 압박에 대폭 줄여야 하는 처지에 놓였다. 전통 여신의 수익성 정체와 PF 자산 감축 속 투자금융 자산 확대로 돌파구를 모색하는 셈이다.
◇투자금융 자산, 6년 만에 116% 성장…수익성 제고 핵심 축
최근 캐피탈사들의 자산 운용 방식은 증권사 IB 본부를 연상케 한다는 평가다. 한 증권사 IB 관계자는 "일부 캐피탈사 포트폴리오를 보면 투자형 증권사에 가깝다는 인상도 받는다"며 "실제 딜 현장에서 지분 투자자로 캐피탈사가 이름을 올리는 경우가 늘고 있다"고 전했다.
실제 캐피탈사 투자금융 자산은 올 들어 캐피탈사 실적 방어와 수익성 제고를 이끄는 축으로 자리잡았다. 올 1분기 기준 캐피탈사 자기자본이익률(ROE)을 보면 투자금융 영역에 자금을 적극 집행한 OK캐피탈이 46%를 기록했다. JB우리캐피탈(20%)과 산은캐피탈(16%), 현대커머셜(14%), 키움캐피탈(13%) 등도 높은 수익성을 시현했다. 고수익 투자금융 자산이 자본효율성을 극대화하는 견인차 역할을 한 셈이다.
투자금융으로의 자산 포트폴리오 리밸런싱은 수치로도 나타난다. 나이스신용평가에 따르면 국내 27개 주요 캐피탈사 총자산 규모는 지난 6월 말 기준 240조2000억원으로 전년 동기 대비 8% 늘었다. 2022년 하반기 레고랜드 사태 이후 캐피탈사 조달 여건이 악화되며 2년간 자산 성장률이 3%대에 머물렀지만 기준금리 인하 기조 속 기업금융과 투자금융 자산을 빠르게 집행한 결과다.
특히 투자금융 자산의 성장세가 눈에 띈다. 27개 캐피탈사 투자금융 자산은 2020년 말 18조6000억원에서 올 6월 말 40조2000억원으로 6년 만에 116.1% 증가했다. 전통적 본업자산인 할부리스가 같은 기간 4~50% 수준 증가세를 보인 것과 비교하면 투자금융이 총자산 외형 성장을 주도한 셈이다. 전체 포트폴리오 내 유가증권과 대체투자 등 투자금융 비중 역시 같은 기간 11.3%에서 16.7%로 5.4%포인트 상승했다.
부동산 PF 잔액은 감축 수순이다. 2022년 말 27조2000억원에 달했던 캐피탈사 부동산 PF 대출 잔액은 금융당국의 사업성 평가 강화와 부실 사업장 재구조화 압박 속 올 6월 말 18조4000억원으로 32.4% 줄었다. 위험가중치가 높은 PF 자산을 선제적으로 털어내며 디레버리징을 단행한 결과다.
자산 재편은 손익계산서 지표도 바꿔놨다. 금융감독원에 따르면 올 상반기 국내 189개 캐피탈사 당기순이익은 전년 동기 대비 25.4% 늘어난 2조2352억원으로 집계됐다. 총수익은 16조4547억원으로 1년 전보다 6961억원 늘었다. 이 중 유가증권 관련 수익과 신기술금융 수익이 각각 2655억원, 2203억원 늘면서 전체 수익 확대를 견인했다. 같은 기간 본업인 할부리스 및 렌탈 수익 증가폭이 1546억원에 그친 것과 대조적이다. 전통 여신성 자산의 마진 축소를 투자금융 관련 비이자이익과 지분 평가이익으로 상쇄했다.
◇손익 변동성 키우는 양날의 검…조달 다변화로 투자금융 자산 뒷받침
다만 투자금융 자산 확대는 양날의 검이다. 고위험·고수익 자산인 만큼 캐피탈사 손익 변동성을 키울 수 있기 때문이다. 업계 관계자는 "정기적인 스케줄에 따라 원리금이 회수되는 전통 여신자산과 달리 투자금융 자산은 비상장기업 PEF 출자지분이나 대체투자 비중이 높다"며 "자체 현금흐름 창출력보다 자본시장 내 평가가치에 의존하는 만큼 금리나 시황, 자산가격 변동에 평가손익이 직접 노출된다"고 밝혔다.
강세장에서는 유가증권 평가 및 처분이익과 지분법이익이 늘면서 대출자산 대비 높은 자본효율성을 시현할 수 있다. 반대로 고금리 약세장 국면에서는 평가손실 발생 및 회수 지연으로 수익이 급감하거나 적자 전환할 가능성도 크다.
캐피탈사의 투자금융 본업화가 안착하려면 리스크를 감안한 실질 수익성을 따지는 관리 체계를 마련하는 것이 필요할 것으로 보인다. 특히 장부에 원가로 수록돼 부실 가능성이 가려지기 쉬운 자산에 대해 공정가치 재평가를 주기적으로 실시해 잠재 손실을 선제 반영해야 한다는 지적도 있다. 이와 함께 요주의이하 자산 커버리지 비율도 높여 시장 충격 발생 시 손실흡수능력을 충분히 확보하는 보수적 운용 기조도 요구된다.
자산·부채관리(ALM) 및 유동성 리스크를 관리하는 조달전략 재편도 필요하다. 업계 관계자는 "회수 기간이 길고 변동성이 큰 투자금융 자산을 받쳐주려면 만기가 짧고 채권시장 심리에 민감한 단기 여전채 중심 조달 구조만으로는 충분하지 않다"며 이 같이 밝혔다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사