JB우리캐피탈, 'JB모간'이 받아들 청구서는
⑤투자금융수지 절반이 평가손익…배당·증자 순환구조도 부담

편집자주
캐피탈업계가 투자금융(IB)을 사업의 핵심 동력으로 삼고 있다. 기존 주력이었던 할부리스는 마진이 깎였고 부동산 프로젝트파이낸싱(PF)은 규제와 부실로 줄여 온 결과다. 기존 여신성 자산과 PF 대출을 덜어낸 자리를 유가증권과 PEF 출자 등 고수익 자산으로 채우는 모습이다. 하지만 투자금융 자산은 양날의 검이다. 금리와 경기 변동에 따라 손익 불확실성을 키우는 잠재 부실의 발화점이 될 가능성도 있다. 캐피탈사의 포트폴리오 리밸런싱 현황을 점검하고 구조적 리스크와 재무지표를 진단한다.
투자금융은 JB우리캐피탈을 금융지주계 캐피탈 수익성 1위로 끌어올렸다. 그러나 같은 기간 건전성과 유동성, 자본 지표는 다소 후퇴했다. JB금융지주 차원에서 적극적으로 자본을 확충하고 있지만 그만큼 벌어들인 이익을 배당하는 순환구조도 부담이다.
고수익 자산으로 이익을 끌어올린 전략은 금리가 내리고 증시가 오를 때 빛을 본다. 문제는 반대 국면이다. 시장금리가 지난해 4분기 이후 다시 오르는 가운데 'JB모간'의 성장 공식이 어떤 청구서로 돌아올 지 주의가 필요하다.
◇투자금융 이익 절반, 아직 현금 아니다
JB우리캐피탈 투자금융수지는 2024년 456억원에서 지난해 1524억원으로 3배 넘게 늘었다. 올 상반기에도 1153억원으로 1년 전보다 3배 확대됐다. 영업이익에서 차지하는 비중은 지난해 44.1%, 올 상반기 48.6%다. 이익의 절반 가까이를 투자금융이 벌어들이는 구조다.
눈여겨볼 대목은 이익의 질이다. 상반기 투자금융수지가 평가손익 중심으로 구성돼 이익 변동성이 커질 수 있기 때문이다. 펀드 평가이익은 투자금을 회수하기 전까지는 장부상 이익이다. 시장이 후퇴하면 같은 경로로 평가손실이 잡힌다.
익스포저 규모도 작지 않다. 6월 말 기준 JB우리캐피탈 투자금융 자산은 1조7541억원으로 자기자본(1조9593억원)의 90%에 육박한다. 이익 변동성이 높은 투자금융과 신기술투자 자산 비중이 높은 만큼 투자금융수지가 실제 이익으로 실현되기까지 주의가 필요한 상황이다. 메자닌과 프리IPO 같은 자산은 금리와 증시에 민감해 금리 상승기에는 평가가치와 회수 시점이 함께 흔들릴 수 있기 때문이다.
◇배당-증자 순환구조, 균형점 찾기는 과제
JB금융지주 전체 실적을 JB우리캐피탈이 견인하는 만큼 배당과 성장 사이의 균형점을 찾는 것도 과제다. 증권사가 없는 JB금융에서 JB우리캐피탈은 핵심 이익원이다. 올 상반기에는 순이익으로 전북은행과 광주은행을 모두 앞질렀다. JB우리캐피탈의 배당은 JB금융지주의 주요 수입원인 만큼 JB금융으로서는 쉽게 줄이기 어렵다.
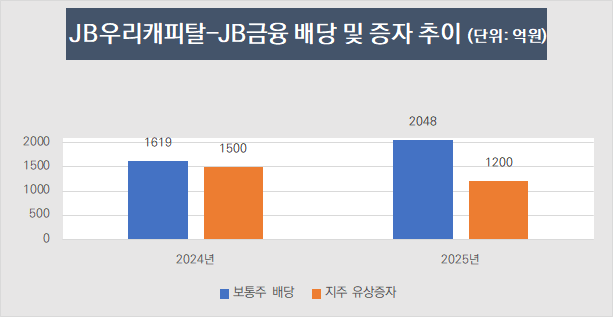
문제는 배당이 JB우리캐피탈 투자 여력과 맞물려 있다는 점이다. JB우리캐피탈이 지난 2024년과 2025년 JB금융지주에 보낸 보통주 배당은 3667억원 규모다. JB금융이 JB우리캐피탈에 실시한 유상증자는 2700억원이다. 받은 증자보다 내보낸 배당이 967억원 많다. JB우리캐피탈의 지난해 배당성향은 76.9%로 올해 레버리지 7배를 적용받는다. 한도가 1배 낮아지며 현재 자기자본 기준으로 2조원 규모의 자산 확대 여지가 사라진 셈이다.
투자금융을 계속 키우려면 JB금융이 다시 증자로 자본을 채워야 하고 자본은 이익이 나면 다시 배당으로 JB금융에 돌아간다. 순환출자 고리가 단단해질수록 그룹 전체가 JB우리캐피탈 투자 성과에 묶인다. 투자금융에서 손실이 나면 JB우리캐피탈 자본과 JB금융지주 배당 재원이 동시에 흔들릴 우려도 있다.
◇업계 두 배 연체율…충당금 완충력 하락 지속
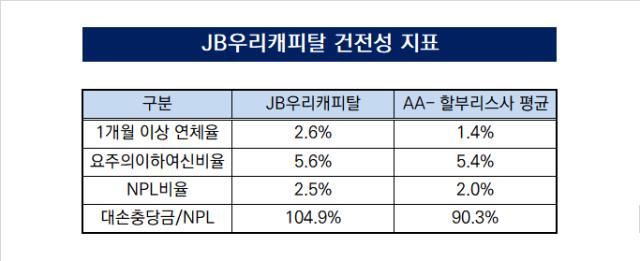
고수익 자산은 부실 위험도 크다. 6월 기준 JB우리캐피탈의 1개월 이상 연체율은 2.6%, 고정이하여신(NPL) 비율은 2.5%로 작년 말보다 각각 0.4%포인트씩 올랐다. 같은 신용등급인 AA- 할부리스사 13곳 평균은 각각 1.4%, 2%로 JB우리캐피탈은 평균치를 웃돌고 있다. 특히 연체율은 업계 평균 두 배에 가깝다.
부실이 늘어나는 속도도 충당금이 따라가지 못하고 있다. NPL커버리지 비율은 2024년 말 116.3%에서 작년 말 110.4%, 올 상반기 104.9%로 떨어졌다. 업계 평균보다는 높지만 하락 추세가 이어지는 모습이다. 대손비용은 2022년 797억원에서 지난해 2041억원으로 2.6배 늘었다. 총자산 대비 대손비용률은 1.8%로 업계 평균인 0.8%의 두 배를 넘는다.
투자금융 자산은 회수까지 수년이 걸리고 시점도 불확실하다. 다만 이를 받치는 조달이 짧아지고 있어 주의가 필요하다. 총차입부채 중 발행 만기 1년 이내 차입 비중을 뜻하는 단기차입의존도는 작년 말 1.2%에서 올 상반기 7.5%로 상승했다.
1년 안에 만기가 돌아오는 자산을 부채로 나눈 비율도 126.3%에서 103.6%로 낮아졌다. 업계 평균인 102.6%를 크게 웃돌던 완충력이 평균 수준으로 내려온 셈이다. 금융투자협회에 따르면 지난 15일 기준 여전채 AA- 2년물 민평금리는 4.541%로 내년 상반기 만기가 돌아오는 회사채 평균 금리(3.8%)보다 높다. 차환할수록 이자 부담이 커지는 구간에 들어선 것이다.
JB우리캐피탈은 부실채권을 적극 매각하며 건전성 지표 관리에 나서고 있다. 상반기 NPL 순발생액은 1474억원이고 이 중 880억원은 매각, 134억원을 상각했다.
고수익 자산으로 이익을 끌어올린 전략은 금리가 내리고 증시가 오를 때 빛을 본다. 문제는 반대 국면이다. 시장금리가 지난해 4분기 이후 다시 오르는 가운데 'JB모간'의 성장 공식이 어떤 청구서로 돌아올 지 주의가 필요하다.
◇투자금융 이익 절반, 아직 현금 아니다
JB우리캐피탈 투자금융수지는 2024년 456억원에서 지난해 1524억원으로 3배 넘게 늘었다. 올 상반기에도 1153억원으로 1년 전보다 3배 확대됐다. 영업이익에서 차지하는 비중은 지난해 44.1%, 올 상반기 48.6%다. 이익의 절반 가까이를 투자금융이 벌어들이는 구조다.
눈여겨볼 대목은 이익의 질이다. 상반기 투자금융수지가 평가손익 중심으로 구성돼 이익 변동성이 커질 수 있기 때문이다. 펀드 평가이익은 투자금을 회수하기 전까지는 장부상 이익이다. 시장이 후퇴하면 같은 경로로 평가손실이 잡힌다.
익스포저 규모도 작지 않다. 6월 말 기준 JB우리캐피탈 투자금융 자산은 1조7541억원으로 자기자본(1조9593억원)의 90%에 육박한다. 이익 변동성이 높은 투자금융과 신기술투자 자산 비중이 높은 만큼 투자금융수지가 실제 이익으로 실현되기까지 주의가 필요한 상황이다. 메자닌과 프리IPO 같은 자산은 금리와 증시에 민감해 금리 상승기에는 평가가치와 회수 시점이 함께 흔들릴 수 있기 때문이다.
◇배당-증자 순환구조, 균형점 찾기는 과제
JB금융지주 전체 실적을 JB우리캐피탈이 견인하는 만큼 배당과 성장 사이의 균형점을 찾는 것도 과제다. 증권사가 없는 JB금융에서 JB우리캐피탈은 핵심 이익원이다. 올 상반기에는 순이익으로 전북은행과 광주은행을 모두 앞질렀다. JB우리캐피탈의 배당은 JB금융지주의 주요 수입원인 만큼 JB금융으로서는 쉽게 줄이기 어렵다.
문제는 배당이 JB우리캐피탈 투자 여력과 맞물려 있다는 점이다. JB우리캐피탈이 지난 2024년과 2025년 JB금융지주에 보낸 보통주 배당은 3667억원 규모다. JB금융이 JB우리캐피탈에 실시한 유상증자는 2700억원이다. 받은 증자보다 내보낸 배당이 967억원 많다. JB우리캐피탈의 지난해 배당성향은 76.9%로 올해 레버리지 7배를 적용받는다. 한도가 1배 낮아지며 현재 자기자본 기준으로 2조원 규모의 자산 확대 여지가 사라진 셈이다.
투자금융을 계속 키우려면 JB금융이 다시 증자로 자본을 채워야 하고 자본은 이익이 나면 다시 배당으로 JB금융에 돌아간다. 순환출자 고리가 단단해질수록 그룹 전체가 JB우리캐피탈 투자 성과에 묶인다. 투자금융에서 손실이 나면 JB우리캐피탈 자본과 JB금융지주 배당 재원이 동시에 흔들릴 우려도 있다.
◇업계 두 배 연체율…충당금 완충력 하락 지속
고수익 자산은 부실 위험도 크다. 6월 기준 JB우리캐피탈의 1개월 이상 연체율은 2.6%, 고정이하여신(NPL) 비율은 2.5%로 작년 말보다 각각 0.4%포인트씩 올랐다. 같은 신용등급인 AA- 할부리스사 13곳 평균은 각각 1.4%, 2%로 JB우리캐피탈은 평균치를 웃돌고 있다. 특히 연체율은 업계 평균 두 배에 가깝다.
부실이 늘어나는 속도도 충당금이 따라가지 못하고 있다. NPL커버리지 비율은 2024년 말 116.3%에서 작년 말 110.4%, 올 상반기 104.9%로 떨어졌다. 업계 평균보다는 높지만 하락 추세가 이어지는 모습이다. 대손비용은 2022년 797억원에서 지난해 2041억원으로 2.6배 늘었다. 총자산 대비 대손비용률은 1.8%로 업계 평균인 0.8%의 두 배를 넘는다.
투자금융 자산은 회수까지 수년이 걸리고 시점도 불확실하다. 다만 이를 받치는 조달이 짧아지고 있어 주의가 필요하다. 총차입부채 중 발행 만기 1년 이내 차입 비중을 뜻하는 단기차입의존도는 작년 말 1.2%에서 올 상반기 7.5%로 상승했다.
1년 안에 만기가 돌아오는 자산을 부채로 나눈 비율도 126.3%에서 103.6%로 낮아졌다. 업계 평균인 102.6%를 크게 웃돌던 완충력이 평균 수준으로 내려온 셈이다. 금융투자협회에 따르면 지난 15일 기준 여전채 AA- 2년물 민평금리는 4.541%로 내년 상반기 만기가 돌아오는 회사채 평균 금리(3.8%)보다 높다. 차환할수록 이자 부담이 커지는 구간에 들어선 것이다.
JB우리캐피탈은 부실채권을 적극 매각하며 건전성 지표 관리에 나서고 있다. 상반기 NPL 순발생액은 1474억원이고 이 중 880억원은 매각, 134억원을 상각했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사