한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
에스디바이오센서의 기업가치 재평가는 약 2조원을 투입해 인수한 미국 메리디안의 투자 성과에 달려 있다고 해도 과언이 아니다. 글로벌 진단기업으로 도약하기 위해 단행한 과감한 투자였지만 아직까지 인수 규모에 걸맞은 수익성을 입증하지 못했다. 막대한 무형자산 상각비가 연결 실적에 부담으로 작용하면서 기업가치 역시 순자산의 3분의 1 수준에 머물러 있다.
결국 밸류업의 출발점은 메리디안의 수익성 개선에 있다. 에스디바이오센서는 비코로나 진단제품 확대와 글로벌 판매망 강화로 인수 시너지를 본격화한다는 구상이다. 본사 흑자전환과 차입금 감축 등 재무구조 개선 성과도 나타나고 있다. 메리디안의 이익 창출력이 높아지고 기존 생산설비의 활용도가 개선된다면 저평가 해소에도 속도가 붙을 전망이다.
◇무형자산 상각 부담에도 본사 흑자전환…비코로나 매출 확대
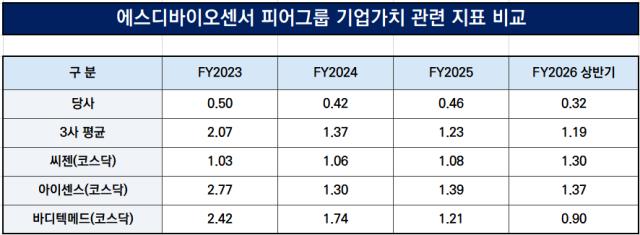
에스디바이오센서의 올해 상반기 말 기준 PBR은 0.32배다. 2024년 말 0.42배, 지난해 말 0.46배에 이어 0.5배를 밑돌고 있다. 코스피 헬스케어 업종 중위값인 0.78배와 비교해도 낮은 수준이다.
저평가 배경에는 코로나19 이후 달라진 사업환경과 대규모 투자에 따른 회계상 비용 부담이 자리 잡고 있다. 에스디바이오센서는 코로나19 진단제품 수요가 급증하던 시기 확보한 자금을 기반으로 해외기업 인수와 생산시설 확충에 나섰다. 이후 코로나19 특수가 종료되면서 투자자산의 수익성을 높이는 것이 주요 과제로 떠올랐다.
출처: 에스디바이오센서
대표적인 사례가 2023년 초 완료한 미국 진단기업 메리디안 인수다. 에스디바이오센서는 당시 약 2조원을 투입해 메리디안을 인수하면서 약 8000억원의 무형자산을 계상했다. 이에 따라 매년 약 643억원의 무형자산 상각비가 발생하고 있다.
메리디안이 속한 해외미주사업 부문은 올해 상반기 매출 1739억원과 상각 전 영업이익(EBITDA) 132억원을 기록했다. 무형자산 상각비 328억원 등이 반영되면서 영업손실은 259억원을 나타냈다.
무형자산 상각비는 실제 현금 유출을 수반하지 않는 회계상 비용이다. 해외미주사업 부문이 EBITDA 흑자를 유지하고 있다는 점은 영업손익과 별개로 살펴볼 필요가 있다. 향후 사업 확대에 따른 수익성 개선이 상각 부담을 흡수하는 데 중요한 역할을 할 것으로 예상된다.
생산설비 활용도 개선도 추진하고 있다. 올해 상반기 기준 분자진단 공장 가동률은 16.07%, 면역화학진단 공장 가동률은 51.39%다. 기존 생산시설을 활용해 비코로나 진단제품의 생산과 판매를 확대하면 추가적인 대규모 설비투자 없이 자산효율을 높일 여지가 있다.
실제 본사 수익성은 회복세를 보이고 있다. 올해 상반기 별도 매출은 1526억원으로 전년 동기 대비 9.4% 증가했다. 영업이익은 지난해 상반기 133억원 적자에서 올해 175억원 흑자로 전환했다.
제품별로는 혈당 진단제품 매출이 364억원을 기록했고 성매개감염 276억원, 모기매개감염 180억원, 호흡기 171억원 등이 뒤를 이었다. 비코로나 진단제품으로 매출 기반이 다변화되면서 특정 감염병 수요에 대한 의존도를 낮추고 있다.
연결 기준 수익성도 개선되고 있다. 올해 상반기 영업손실은 189억원으로 전년 동기 351억원보다 적자 폭이 축소됐다. 본사 흑자전환과 비코로나 제품 확대가 연결 실적 개선으로 이어지는 모습이다.
◇차입금 감축·주주환원 강화…2029년 PBR 1배 목표
재무구조 개선도 가시적인 성과를 내고 있다. 에스디바이오센서는 상반기 중 SJL파트너스를 대상으로 발행했던 교환사채(EB) 3080억원을 전액 상환·인수하고 메리디안 인수금융 차입금도 순차적으로 상환했다.
이에 따라 연결 부채비율은 지난해 말 38.8%에서 올해 상반기 말 20.6%로 18.2%포인트 하락했다. 이자비용도 전년 동기 대비 약 177억원 감소했다. 금융비용 부담이 완화되면서 향후 수익성 개선을 위한 재무적 기반도 강화됐다.
출처: 에스디바이오센서
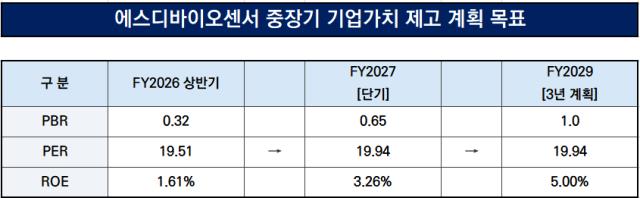
이 같은 사업구조 전환과 재무 안정성을 바탕으로 2027년 PBR 0.65배, 2029년 PBR 1배 달성을 목표로 제시했다. 자기자본이익률(ROE)은 각각 3.26%, 5%로 개선한다는 계획이다. 2029년 연결 매출과 EBITDA 목표는 1조2000억원과 2500억원이다.
성장 전략은 신속진단(STANDARD Q), 분자진단(STANDARD M10), 자동화 면역진단(STANDARD i) 등 3대 플랫폼을 중심으로 추진한다.
신속진단 부문에서는 HIV·매독 복합진단 제품의 시장점유율을 확대하고 말라리아 신제품과 감염병 복합진단 제품의 국제기구 조달을 추진한다. 기존 글로벌 판매망을 활용해 안정적인 매출 기반을 강화한다는 구상이다.
분자진단 부문은 장비 보급 확대를 통해 검사 시약의 반복 매출을 늘리는 전략이다. 글로벌 누적 장비 설치 대수를 1만2000대 이상으로 확대했으며 내년부터 신규 시약의 미국 식품의약국(FDA) 인허가를 순차적으로 추진할 예정이다.
자동화 면역진단 부문에서도 한국과 인도, 브라질, 유럽 등 해외 거점을 활용해 장비 보급과 제품 인허가를 확대한다. 2027년까지 검사 시약 라인업을 약 70종으로 늘릴 계획이다.
주주환원 정책도 강화했다. 에스디바이오센서는 올해부터 2028년까지 별도 영업이익의 20% 이상을 현금배당하고 매년 자사주 100만주를 소각할 방침이다. 올해 3월에는 약 73억원 규모의 자사주 100만주를 소각했으며 결산배당으로 239억원을 지급했다.
향후 기업가치 재평가의 핵심은 비코로나 사업의 성장과 자본효율 개선에 있다. 기존 생산시설의 활용도를 높이고 글로벌 진단 플랫폼의 매출을 확대하면 수익성 회복에도 탄력이 붙을 수 있다. 본사 흑자전환과 재무구조 개선에 이어 연결 실적까지 정상화할 경우 중장기 밸류업 목표 달성에도 힘이 실릴 전망이다.
에스디바이오센서 관계자는 "이번 기업가치 제고계획은 단순한 외형 성장을 넘어 지속 가능한 수익구조를 확보하고 기업가치와 주주가치를 함께 높이기 위한 중장기 전략"이라며 "신속진단과 분자진단, 자동화 면역진단 등 3대 핵심 사업의 경쟁력을 강화하고 글로벌 시장 확대와 수익성 개선에 집중할 계획"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >