계리가정과 다른 현실, 보험손익에 생긴 틈
①주요 5사 상반기 보험금 예실차 3700억 손실…연말 손해율 가정 기준 강화

편집자주
보험이익의 출발점은 계리다. 앞으로 지급할 보험금과 들어갈 사업비를 어떻게 예상하느냐에 따라 보험 계약의 수익성이 달라진다. 예상과 실제의 차이인 예실차는 그 가정이 현실에 얼마나 부합했는지 보여준다. 연말 결산을 앞두고 금융당국도 계리가정의 적정성 점검을 강화하고 있다. 주요 생보사 5곳의 보험금, 사업비 예실차 흐름과 보험손익에 미친 영향을 짚어본다.
생명보험업계가 보험금과 사업비를 예상하는 데 적용한 계리가정과 실제 발생액 사이의 차이로 이익 부담을 안고 있다. 실제 보험금이 예상을 웃도는 가운데 사업비까지 예상보다 많이 발생한 곳들이 나타났다. 보유계약에서 보험계약마진(CSM)을 상각해 이익을 인식해도 두 항목의 예실차 손실이 보험손익을 깎는 구조다.
주요 생보사들은 올해 상반기에도 보험금 예실차 손실을 기록했다. 일부는 보험금 부담을 덜어주던 사업비 예실차마저 손실로 전환했다. 연말 결산부터는 손해율 악화를 장래 보험금 추정에 반영하는 기준도 엄격해져 실제 지급 흐름에 맞춘 가정 조정이 향후 이익 규모에도 영향을 미칠 전망이다.
◇예실차 손실 지속, 사업비 부담 겹쳐
보험사는 손해율과 사망률, 질병발생률 등 계리가정을 적용해 보험금을 추정한다. 해당 기간 예상한 보험금보다 실제 발생액이 많으면 예실차 손실이 발생한다. 보험금 규모 자체보다 당초 예상과 실제 발생액 사이의 차이가 당기 보험손익에 영향을 주는 구조다.
예실차는 보험사가 설정한 가정과 실제 경험통계 사이의 간극을 보여준다. 당기 보험금이 예상을 웃돌면 해당 기간 보험손익에 부담을 주고 그 흐름이 앞으로도 이어질 것으로 판단하면 장래 지급액을 추정하는 가정에도 영향을 미친다.
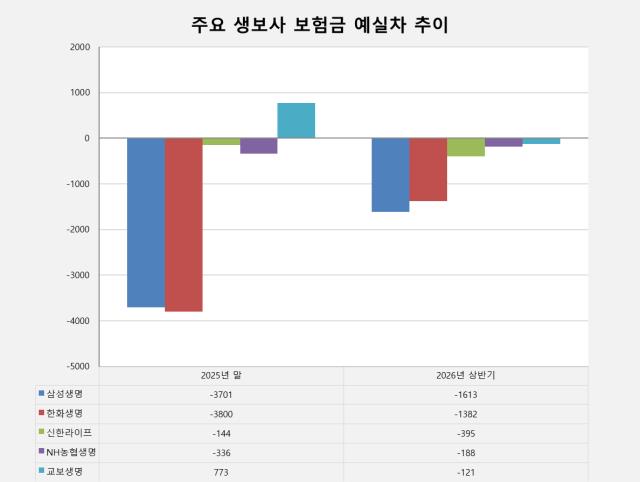
보험업계에 따르면 삼성생명·한화생명·교보생명·신한라이프·NH농협생명의 올해 상반기 보험금 예실차는 단순 합산 마이너스 3699억원이다. 비교 대상 5곳 모두 마이너스를 기록했다. 삼성생명의 상반기 보험금 예실차는 마이너스 1613억원으로 가장 컸다. 한화생명이 마이너스 1382억원으로 뒤를 이었다.
보험금 예실차 부담은 지난해에도 나타났다. 한화생명과 삼성생명은 지난해 연간 각각 마이너스 3800억원, 마이너스 3701억원을 기록했다. NH농협생명과 신한라이프도 각각 마이너스 336억원, 마이너스 144억원이었다. 교보생명은 지난해 플러스 773억원에서 올해 상반기 마이너스로 전환했다.
건강보험 판매 확대와 수술·진단·통원 보험금 증가가 맞물린 결과다. 계약이 늘어나는 과정에서 실제 보험금 청구 빈도와 지급액이 당초 가정을 웃돌면서 보험손익을 깎았다. 사업비 예실차는 인건비·용역비·광고비 등이 예상보다 많이 발생하거나 예상 비용을 낮춘 가정 변경이 있을 때 줄어들 수 있다.
사업비 예실차에서도 부담이 겹쳤다. 올해 상반기에는 교보생명을 제외한 4곳이 사업비 예실차에서 마이너스를 기록했다. 신한라이프가 마이너스 304억원으로 가장 컸고 한화생명 마이너스 94억원, 삼성생명 마이너스 86억원, NH농협생명 마이너스 21억원 순이었다. 교보생명은 729억원의 이익을 인식했다.
사업비 예실차는 실제 비용 집행과 예상 비용을 산정하는 가정 양쪽에 영향을 받는다. 실제 비용이 늘면 손익이 악화할 수 있고 예상 사업비를 낮춰도 예실차 이익이 줄어들 수 있다. 지출 증가와 가정 변경이 회사별 손익에 반영되는 정도는 각각 다르다.
◇손해율 악화 반영 강화, 장래 보험이익도 부담
연말 결산에서는 최근 보험금 발생 실적을 장래 지급 전망에 반영하는 과정도 부담 요인이 될 수 있다. 실제 보험금이 예상을 웃도는 흐름이 지속돼 손해율 가정을 높이면 당기 예실차 손실에 더해 앞으로 인식할 이익도 줄어들 수 있어서다.
금융감독원은 최근 보험사 계리 담당 부서장 간담회에서 계리가정 선진화 방안 이행 여부를 집중 점검하겠다는 방침을 전달했다. 앞서 생·손보사 6곳을 현장점검해 손해율 산출 단위와 최종손해율 적용 시점 등에서 미흡 사례를 확인했고 전 보험사에 자체 점검을 거쳐 이달 말까지 개선계획을 제출하도록 했다.
연말 결산부터는 실손보험을 제외한 담보에서 관측된 손해율의 불리한 변동을 의도적으로 축소하거나 반영을 미루는 행위가 금지된다. 내부 범위나 한도를 설정하거나 전문가 판단을 활용해 불리한 변동을 제한하는 방식도 금지 대상이다.
보험사는 실제 지급 흐름을 바탕으로 일시적인 변동과 지속적인 변화를 구분해 장래 손해율을 산정한다. 보험금이 예상보다 많이 발생한 원인과 향후 지속 가능성을 따져 지급 전망을 조정하되 통계에서 확인되는 불리한 흐름을 자의적으로 줄여 반영할 수 없게 된다.
장래 보험금 추정액이 늘면 이익이 남아 있는 계약군은 CSM이 줄어 앞으로 인식할 이익이 감소할 수 있다. CSM으로 흡수하지 못하는 예상 손실은 당기 비용으로 반영된다. 예실차가 해당 기간의 예상과 실제 발생액 사이의 차이를 보여준다면 가정 변경은 향후 계약에서 남을 이익과 손실을 다시 계산하는 과정이다.
보험업계 한 관계자는 “당장 예실차 손실이 발생한 데 이어 장래 손해율 가정까지 높아지면 향후 상각이익도 줄어들 수 있다”며 “이익 여력이 부족한 계약군은 연말에 추가 손실을 한꺼번에 반영할 가능성도 있다”고 말했다.
사업비 가정에는 올해 상반기 결산부터 강화된 기준이 적용됐다. 물가상승률을 반영하고 실제 비용 발생기간에 맞춰 장래 사업비를 추정하는 방식이다. 금감원은 지난달 점검에서 계약 체결비로 분류된 항목도 비용 성격에 따라 물가상승률 적용 여부를 판단하도록 했다. 적용을 제외한 항목에는 계정별 정량분석을 요구했다.
주요 생보사들은 올해 상반기에도 보험금 예실차 손실을 기록했다. 일부는 보험금 부담을 덜어주던 사업비 예실차마저 손실로 전환했다. 연말 결산부터는 손해율 악화를 장래 보험금 추정에 반영하는 기준도 엄격해져 실제 지급 흐름에 맞춘 가정 조정이 향후 이익 규모에도 영향을 미칠 전망이다.
◇예실차 손실 지속, 사업비 부담 겹쳐
보험사는 손해율과 사망률, 질병발생률 등 계리가정을 적용해 보험금을 추정한다. 해당 기간 예상한 보험금보다 실제 발생액이 많으면 예실차 손실이 발생한다. 보험금 규모 자체보다 당초 예상과 실제 발생액 사이의 차이가 당기 보험손익에 영향을 주는 구조다.
예실차는 보험사가 설정한 가정과 실제 경험통계 사이의 간극을 보여준다. 당기 보험금이 예상을 웃돌면 해당 기간 보험손익에 부담을 주고 그 흐름이 앞으로도 이어질 것으로 판단하면 장래 지급액을 추정하는 가정에도 영향을 미친다.
보험업계에 따르면 삼성생명·한화생명·교보생명·신한라이프·NH농협생명의 올해 상반기 보험금 예실차는 단순 합산 마이너스 3699억원이다. 비교 대상 5곳 모두 마이너스를 기록했다. 삼성생명의 상반기 보험금 예실차는 마이너스 1613억원으로 가장 컸다. 한화생명이 마이너스 1382억원으로 뒤를 이었다.
보험금 예실차 부담은 지난해에도 나타났다. 한화생명과 삼성생명은 지난해 연간 각각 마이너스 3800억원, 마이너스 3701억원을 기록했다. NH농협생명과 신한라이프도 각각 마이너스 336억원, 마이너스 144억원이었다. 교보생명은 지난해 플러스 773억원에서 올해 상반기 마이너스로 전환했다.
건강보험 판매 확대와 수술·진단·통원 보험금 증가가 맞물린 결과다. 계약이 늘어나는 과정에서 실제 보험금 청구 빈도와 지급액이 당초 가정을 웃돌면서 보험손익을 깎았다. 사업비 예실차는 인건비·용역비·광고비 등이 예상보다 많이 발생하거나 예상 비용을 낮춘 가정 변경이 있을 때 줄어들 수 있다.
사업비 예실차에서도 부담이 겹쳤다. 올해 상반기에는 교보생명을 제외한 4곳이 사업비 예실차에서 마이너스를 기록했다. 신한라이프가 마이너스 304억원으로 가장 컸고 한화생명 마이너스 94억원, 삼성생명 마이너스 86억원, NH농협생명 마이너스 21억원 순이었다. 교보생명은 729억원의 이익을 인식했다.
사업비 예실차는 실제 비용 집행과 예상 비용을 산정하는 가정 양쪽에 영향을 받는다. 실제 비용이 늘면 손익이 악화할 수 있고 예상 사업비를 낮춰도 예실차 이익이 줄어들 수 있다. 지출 증가와 가정 변경이 회사별 손익에 반영되는 정도는 각각 다르다.
◇손해율 악화 반영 강화, 장래 보험이익도 부담
연말 결산에서는 최근 보험금 발생 실적을 장래 지급 전망에 반영하는 과정도 부담 요인이 될 수 있다. 실제 보험금이 예상을 웃도는 흐름이 지속돼 손해율 가정을 높이면 당기 예실차 손실에 더해 앞으로 인식할 이익도 줄어들 수 있어서다.
금융감독원은 최근 보험사 계리 담당 부서장 간담회에서 계리가정 선진화 방안 이행 여부를 집중 점검하겠다는 방침을 전달했다. 앞서 생·손보사 6곳을 현장점검해 손해율 산출 단위와 최종손해율 적용 시점 등에서 미흡 사례를 확인했고 전 보험사에 자체 점검을 거쳐 이달 말까지 개선계획을 제출하도록 했다.
연말 결산부터는 실손보험을 제외한 담보에서 관측된 손해율의 불리한 변동을 의도적으로 축소하거나 반영을 미루는 행위가 금지된다. 내부 범위나 한도를 설정하거나 전문가 판단을 활용해 불리한 변동을 제한하는 방식도 금지 대상이다.
보험사는 실제 지급 흐름을 바탕으로 일시적인 변동과 지속적인 변화를 구분해 장래 손해율을 산정한다. 보험금이 예상보다 많이 발생한 원인과 향후 지속 가능성을 따져 지급 전망을 조정하되 통계에서 확인되는 불리한 흐름을 자의적으로 줄여 반영할 수 없게 된다.
장래 보험금 추정액이 늘면 이익이 남아 있는 계약군은 CSM이 줄어 앞으로 인식할 이익이 감소할 수 있다. CSM으로 흡수하지 못하는 예상 손실은 당기 비용으로 반영된다. 예실차가 해당 기간의 예상과 실제 발생액 사이의 차이를 보여준다면 가정 변경은 향후 계약에서 남을 이익과 손실을 다시 계산하는 과정이다.
보험업계 한 관계자는 “당장 예실차 손실이 발생한 데 이어 장래 손해율 가정까지 높아지면 향후 상각이익도 줄어들 수 있다”며 “이익 여력이 부족한 계약군은 연말에 추가 손실을 한꺼번에 반영할 가능성도 있다”고 말했다.
사업비 가정에는 올해 상반기 결산부터 강화된 기준이 적용됐다. 물가상승률을 반영하고 실제 비용 발생기간에 맞춰 장래 사업비를 추정하는 방식이다. 금감원은 지난달 점검에서 계약 체결비로 분류된 항목도 비용 성격에 따라 물가상승률 적용 여부를 판단하도록 했다. 적용을 제외한 항목에는 계정별 정량분석을 요구했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사