미래에셋생명, 증권·운용·캐피탈 자본 모인 투자축
⑤그룹 계열사 3곳, 생명 지분 75% 보유…타그룹 보험사 중심 구조와 대조

편집자주
공시대상기업집단 소속 금융·보험사의 비금융 계열사 출자 규모가 크게 늘었다. 전체 출자액에서 보험사가 차지하는 비중도 60%를 넘어서며 다른 금융업권보다 두드러졌다. 삼성생명은 기존 비금융 계열지분 보유에 더해 삼성노블라이프에 대규모 신규 자본을 투입하며 신사업 영역까지 출자 범위를 넓혔다. 주요 보험사의 금융·비금융 계열출자 구조와 자본의 쓰임새를 살펴보고 그룹 내 역할이 어떻게 달라지는지 점검한다.
미래에셋그룹은 보험사 중심의 주요 기업집단과 다른 계열 출자 구조를 갖추고 있다. 삼성생명·교보생명·한화생명은 소속 기업집단에서 다른 계열사에 자본을 공급하는 주요 출자회사로 기능한다. 반면 미래에셋생명은 금융투자 계열사들의 주요 지분투자 대상으로 자리 잡았다.
미래에셋그룹은 미래에셋생명의 향후 투자수익 창출 가능성에도 주목한다. 미래에셋생명은 본업에서 확보한 잉여자본을 자기자본투자(PI)에 활용하는 전략을 추진 중이다. 그룹의 금융투자 역량을 활용해 보험 본업 외 새로운 수익원을 확보하려는 구상이다.
◇그룹 내 금융사 계열 출자 비중 4%
공정거래위원회에 따르면 올해 5월 1일 기준 미래에셋생명 지분은 미래에셋증권이 28.8%, 미래에셋자산운용이 24.1%, 미래에셋캐피탈이 21.9%를 각각 보유하고 있다. 금융투자 계열사 3곳의 합산 지분율은 약 74.8%다.
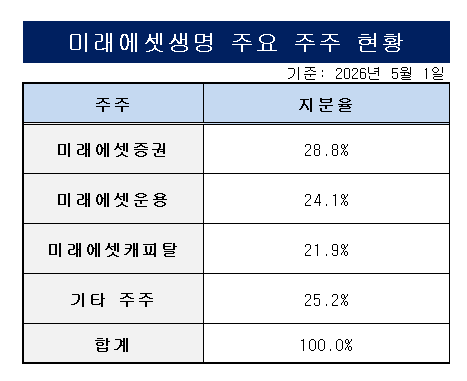
삼성생명·교보생명 등 보험사가 다른 금융계열사의 주요 주주로 자리한 기업집단과 차이가 나는 모습이다. 미래에셋그룹에서는 증권·자산운용·캐피탈 계열사가 생명보험사의 주요 주주를 구성한다. 보험사 중심 기업집단과 달리 증권·자산운용·캐피탈이 계열 출자의 주축을 이루는 구조다.
그룹 전체 계열 출자 규모에서도 미래에셋생명의 역할은 제한적이다. 미래에셋그룹 금융·보험사의 계열 출자금은 약 3조4830억원이다. 이 중 미래에셋생명 몫은 약 1327억원에 그쳤다. 전체의 3.8% 수준으로 금융투자 계열사에 비해 출자 비중이 낮다.
반면 미래에셋캐피탈은 약 1조4026억원, 미래에셋증권은 약 1조1294억원을 출자했다. 두 회사의 합산 출자금만 약 2조5320억원으로 전체의 72.7%를 차지한다. 미래에셋자산운용도 약 3305억원을 출자하면서 그룹 계열 출자의 무게중심이 금융투자업에 놓여 있음을 보여준다.
미래에셋생명의 직접 출자 범위는 상대적으로 좁다. 법인보험대리점(GA)인 미래에셋금융서비스 지분 100%를 보유하고 있다. 일부 사모투자기구와 학교시설 운영·관리업체 수원학교사랑에도 출자했다. 다른 금융계열사에 대한 지배력을 넓히기보다 보험 판매와 투자 관련 사업을 뒷받침하는 데 출자 기능이 집중된 구조다.
비금융 계열사 출자가 적다는 점도 특징이다. 미래에셋그룹 금융·보험사의 전체 계열 출자금에서 비금융회사 출자 비중은 약 0.13%다. 삼성생명·교보생명 등 보험사가 비금융 계열사에도 자본을 투입하는 기업집단과 달리 미래에셋의 계열 출자는 금융업에 집중돼 있다.
◇저평가 매수 넘어 PI 전략 주목, 투자 대상으로서 가치 부각
올해 들어 미래에셋그룹 금융투자 계열사들은 미래에셋생명 지분을 추가로 확보했다. 미래에셋캐피탈은 올해 1분기 약 267억원 규모의 미래에셋생명 지분을 추가 취득했다. 미래에셋자산운용도 5월 500억원 규모의 추가 매입을 결정하고 장내 매수에 나섰다.
미래에셋자산운용은 미래에셋생명의 주가가 내재가치에 비해 저평가됐다고 판단했다. 지분을 확대해 경영권을 안정시키고 그룹 차원의 시너지 효과를 높이겠다는 목적이다. 저평가된 주식을 추가 확보해 향후 기업가치 상승에 따른 수익을 기대할 수 있다는 판단이 깔려 있다.
미래에셋생명의 중장기 성장 전략도 지분투자 가치를 판단할 변수다. 미래에셋생명은 보험 영업에서 축적한 잉여자본으로 투자수익을 창출하는 '한국형 버크셔 해서웨이' 모델을 추진하고 있다. 보험상품 판매에 더해 보유 자본을 활용한 투자 성과를 새로운 수익원으로 확보하는 것이 목표다.
그룹의 금융투자 인프라는 이러한 전략을 실행하는 기반으로 활용된다. 미래에셋생명은 증권과 자산운용 계열사가 축적한 투자 역량을 바탕으로 글로벌 자산과 비상장 혁신기업 등으로 투자 영역을 넓히려 하고 있다. 올해 3월에는 인공지능(AI) 반도체 기업 리벨리온에 대한 투자를 결정하며 PI 확대 전략을 구체화했다.
향후 관건은 자기자본투자 확대가 실제 수익성 개선으로 이어질 수 있느냐다. 보험사가 위험자산 투자를 늘리면 투자수익 기회가 커지는 동시에 지급여력 관리 부담도 높아질 수 있다. 미래에셋생명이 건전성을 유지하면서 PI 성과를 축적할 수 있을지가 향후 기업가치와 계열사들의 투자수익을 결정할 주요 변수로 꼽힌다.
미래에셋그룹은 미래에셋생명의 향후 투자수익 창출 가능성에도 주목한다. 미래에셋생명은 본업에서 확보한 잉여자본을 자기자본투자(PI)에 활용하는 전략을 추진 중이다. 그룹의 금융투자 역량을 활용해 보험 본업 외 새로운 수익원을 확보하려는 구상이다.
◇그룹 내 금융사 계열 출자 비중 4%
공정거래위원회에 따르면 올해 5월 1일 기준 미래에셋생명 지분은 미래에셋증권이 28.8%, 미래에셋자산운용이 24.1%, 미래에셋캐피탈이 21.9%를 각각 보유하고 있다. 금융투자 계열사 3곳의 합산 지분율은 약 74.8%다.
삼성생명·교보생명 등 보험사가 다른 금융계열사의 주요 주주로 자리한 기업집단과 차이가 나는 모습이다. 미래에셋그룹에서는 증권·자산운용·캐피탈 계열사가 생명보험사의 주요 주주를 구성한다. 보험사 중심 기업집단과 달리 증권·자산운용·캐피탈이 계열 출자의 주축을 이루는 구조다.
그룹 전체 계열 출자 규모에서도 미래에셋생명의 역할은 제한적이다. 미래에셋그룹 금융·보험사의 계열 출자금은 약 3조4830억원이다. 이 중 미래에셋생명 몫은 약 1327억원에 그쳤다. 전체의 3.8% 수준으로 금융투자 계열사에 비해 출자 비중이 낮다.
반면 미래에셋캐피탈은 약 1조4026억원, 미래에셋증권은 약 1조1294억원을 출자했다. 두 회사의 합산 출자금만 약 2조5320억원으로 전체의 72.7%를 차지한다. 미래에셋자산운용도 약 3305억원을 출자하면서 그룹 계열 출자의 무게중심이 금융투자업에 놓여 있음을 보여준다.
미래에셋생명의 직접 출자 범위는 상대적으로 좁다. 법인보험대리점(GA)인 미래에셋금융서비스 지분 100%를 보유하고 있다. 일부 사모투자기구와 학교시설 운영·관리업체 수원학교사랑에도 출자했다. 다른 금융계열사에 대한 지배력을 넓히기보다 보험 판매와 투자 관련 사업을 뒷받침하는 데 출자 기능이 집중된 구조다.
비금융 계열사 출자가 적다는 점도 특징이다. 미래에셋그룹 금융·보험사의 전체 계열 출자금에서 비금융회사 출자 비중은 약 0.13%다. 삼성생명·교보생명 등 보험사가 비금융 계열사에도 자본을 투입하는 기업집단과 달리 미래에셋의 계열 출자는 금융업에 집중돼 있다.
◇저평가 매수 넘어 PI 전략 주목, 투자 대상으로서 가치 부각
올해 들어 미래에셋그룹 금융투자 계열사들은 미래에셋생명 지분을 추가로 확보했다. 미래에셋캐피탈은 올해 1분기 약 267억원 규모의 미래에셋생명 지분을 추가 취득했다. 미래에셋자산운용도 5월 500억원 규모의 추가 매입을 결정하고 장내 매수에 나섰다.
미래에셋자산운용은 미래에셋생명의 주가가 내재가치에 비해 저평가됐다고 판단했다. 지분을 확대해 경영권을 안정시키고 그룹 차원의 시너지 효과를 높이겠다는 목적이다. 저평가된 주식을 추가 확보해 향후 기업가치 상승에 따른 수익을 기대할 수 있다는 판단이 깔려 있다.
미래에셋생명의 중장기 성장 전략도 지분투자 가치를 판단할 변수다. 미래에셋생명은 보험 영업에서 축적한 잉여자본으로 투자수익을 창출하는 '한국형 버크셔 해서웨이' 모델을 추진하고 있다. 보험상품 판매에 더해 보유 자본을 활용한 투자 성과를 새로운 수익원으로 확보하는 것이 목표다.
그룹의 금융투자 인프라는 이러한 전략을 실행하는 기반으로 활용된다. 미래에셋생명은 증권과 자산운용 계열사가 축적한 투자 역량을 바탕으로 글로벌 자산과 비상장 혁신기업 등으로 투자 영역을 넓히려 하고 있다. 올해 3월에는 인공지능(AI) 반도체 기업 리벨리온에 대한 투자를 결정하며 PI 확대 전략을 구체화했다.
향후 관건은 자기자본투자 확대가 실제 수익성 개선으로 이어질 수 있느냐다. 보험사가 위험자산 투자를 늘리면 투자수익 기회가 커지는 동시에 지급여력 관리 부담도 높아질 수 있다. 미래에셋생명이 건전성을 유지하면서 PI 성과를 축적할 수 있을지가 향후 기업가치와 계열사들의 투자수익을 결정할 주요 변수로 꼽힌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사