한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
태광산업이 기업가치 제고 청사진을 발표하고도 저평가 국면을 벗어나지 못하고 있다. 한국거래소의 저주가순자산비율(PBR) 기업 명단에 포함된 태광산업의 최근 종가 기준 기업가치는 순자산의 23% 수준에 머물고 있다.
태광산업은 오는 2030년 매출액 5조원과 자기자본이익률(ROE) 8% 달성을 목표로 사업 포트폴리오를 재편하고 있다. 올해 3분기까지 외형은 성장했으나 영업손실이 확대되면서 수익성 개선이 핵심 과제다. 여기에 주주환원 확대 여부도 향후 기업가치 상승 여부에 관건이 될 전망이다.
◇PBR 약 0.23배…외형 성장에도 적자 확대
태광산업은 한국거래소가 이달 공표한 저PBR 기업 151곳에 포함됐다. 지난달 22일 기준 PBR은 0.23배로 집계됐다. 장부상 순자산가치의 4분의 1에도 못 미치는 수준이다. 최근 종가 기준으로도 저평가 상태는 이어지고 있다. 태광산업의 지난 16일 종가는 90만4000원으로 시가총액은 약 1조65억원이다. 지난 9월 말 연결 자본총계 4조3391억원 기준 단순 산출한 PBR은 약 0.23배다. 한국거래소가 계산한 수치와 동일한 수준이다.
태광산업은 지난 6월 기업가치 제고 계획을 공시했다. 2030년 매출액 5조원과 ROE 8%를 중장기 목표로 제시했다. 고수익 기존 사업 확대와 신규 사업 진출, 부동산 개발 등을 통해 수익성을 개선하고 자본효율성을 끌어올린다는 구상이다.
그러나 본업의 수익성 악화는 장기화되고 있다. 태광산업은 지난해 연결기준 매출액 1조8274억원, 영업손실 360억원을 기록했다. 2022년부터 4년 연속 영업적자를 이어갔다. 석유화학과 섬유 업황 부진이 장기화하면서 보유 자본에 걸맞은 수익을 창출하지 못하고 있다.
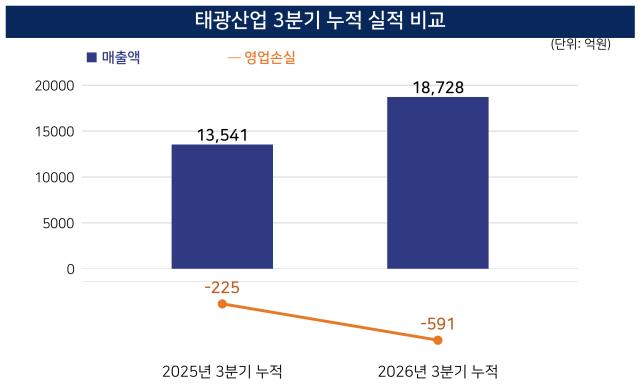
올해 들어서는 외형은 커졌으나 수익성 악화는 심화됐다. 태광산업의 올해 3분기 누적 연결 매출액은 1조8728억원으로 전년 동기 대비 38.3% 증가한 반면, 영업손실은 591억원으로 같은 기간보다 적자 폭이 확대됐다. 3분기 누적 당기순손실도 159억원으로 전년 대비 적자로 전환했다.
다만 탄탄한 자본에 재무구조는 안정적이다. 태광산업의 3분기 자산총계는 5조562억원, 부채총계는 7172억원이다. 자본총계는 4조3391억원으로 부채비율은 약 16.5%다. 대규모 자본을 보유하고도 영업적자가 지속되는 만큼 단순한 재무 안정성보다 영업 현금 창출력 회복이 기업가치 개선의 핵심 과제다.
(출처=챗GPT로 생성한 AI 이미지)
◇2030년 ROE 8% 목표…신사업 투자와 주주환원 사이 균형
태광산업은 사업 포트폴리오 재편을 통해 수익성 개선을 추진하고 있다. 기존 석유화학·섬유 중심의 사업구조에서 벗어나 고부가가치 소재와 소비재 분야로 사업 영역을 확대하는 전략이다. 아라미드와 모다크릴 등 고부가가치 제품의 생산능력을 늘리고 있다. 앞서 태광산업은 지난 8월 모다크릴 생산설비 증설을 위해 1500억원을 투자하기로 결정했다. 기존 연산 1만2000톤(t)의 생산능력을 2만6000t으로 두 배 이상 확대하는 내용이다. 2028년까지 생산능력 확대를 마무리하고 고부가가치 제품 비중을 높여 수익성을 개선한다는 계획이다.
다만 신규 투자 성과가 실제 실적에 반영되기까지는 시간이 필요하다. 태광산업이 제시한 2030년 매출액 5조원은 지난해 매출의 약 2.7배에 달한다. 외형 성장과 함께 영업이익을 개선하고 자기자본 대비 수익률을 높여야 ROE 8% 목표에 접근할 수 있다. 올해 3분기 누적 영업손실이 확대된 점은 향후 수익성 개선의 부담 요인이다.
주주환원 정책도 점검 대상이다. 태광산업의 작년 현금배당금 총액은 14억7285만원으로 전년과 동일했다. 배당성향은 1.77%다. 대규모 자기자본을 보유하고 있지만 직접적인 주주환원 규모는 제한적인 수준에 머물고 있다. 자기주식 소각 등 보유 자사주 활용 방향도 변수다. 태광산업은 올해 3분기 말 기준 발행주식 총수의 24.41%에 해당하는 27만1769주의 자기주식을 보유하고 있다.
회사는 이를 소각하기보다 전략적 M&A 등에 활용하는 방안을 제시했다. 하지만 태광산업의 2대 주주인 행동주의펀드 트러스톤자산운용은 자사주 소각과 배당 확대 등을 강력히 요구하고 있다. 태광산업이 저PBR 국면에서 벗어나기 위해서는 신규 사업의 수익성을 입증하는 동시에 주주환원 정책에 대한 시장의 신뢰를 확보해야 할 것으로 보인다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >