가계 연체 늘어난 광주은행, 신용대출이 '변수'
⑥부실 점진적으로 늘어…지표 자체는 지방은행 중 상위권

편집자주
지방은행의 건전성 부담이 가중되고 있다. 지역 경기 부진으로 주 고객인 지역 중소기업의 자금력이 약해진 영향이다. 최근에는 지방 부동산 시장 침체와 주력 제조업의 부진이 겹치면서 부실채권이 충당금 적립 속도보다 빠르게 쌓이고 있다. 정부가 주요 산업의 지방 이전을 계획하고 있지만 단기간에 해소되기는 어렵다. 이에 각 지방은행은 부실채권 상·매각 확대와 자본비율 관리로 대응 속도를 높이고 있다. 주요 지방금융그룹의 리스크관리 현주소와 대응 여력을 짚어본다.
광주은행의 건전성 지표가 가계와 기업 전 부문에서 악화되고 있다. 특정 사업장이나 거액 여신에서 비롯된 부실은 확인되지 않는다. 갑자기 급등한 것이 아니라 연체 지표가 서서히 올라가는 추세다.
충당금에 있어서는 속도를 조절했다. 부실이 늘었는데도 전입을 전년보다 줄여 상반기 순이익을 지켰다. 그 결과 대손비용률은 지방은행 중 가장 큰 폭으로 내려왔지만 커버리지 비율은 100% 아래로 떨어졌다.
◇부실 전 부문 확산…담보 없는 신용대출 비중 높아
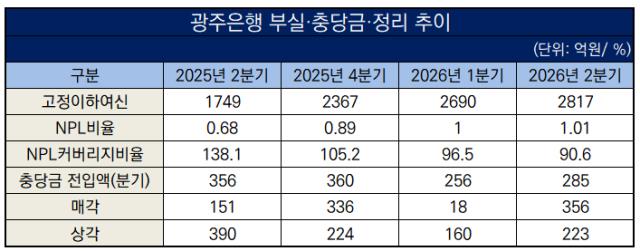
JB금융 팩트북에 따르면 올해 6월 말 광주은행의 고정이하여신(NPL)은 2817억원으로 지난해 말 대비 19% 증가했다. 같은 기간 NPL비율은 0.89%에서 1.01%로 올랐다. 연체율은 1.02%에서 1.21%로 상승했다. 다만 NPL비율 1.01%는 3대 지방금융 산하 5개 은행 가운데 iM뱅크 다음으로 낮은 수준이다.
부실은 특정 부분에 몰리지 않고 전 부분에서 나타났다. 반년 사이 기업 NPL비율은 0.96%에서 1.09%로, 가계 NPL비율은 0.71%에서 0.82%로 올랐다. 기업과 가계 모두 연체율이 늘고 있는 상황이다. 이 중 대기업 여신은 연체가 없다. 경기 둔화가 중소기업과 가계 여신 전반에 반영된 것으로 풀이된다.
가계대출은 주담대가 아닌 신용대출이 문제였던 것으로 보인다. 광주은행 2분기 말 가계 연체율 1.02%는 지방은행 가운데 높은 편인데 주택담보대출 연체율은 0.18%로 은행권 평균 0.28%보다 낮다. 가계 연체금액 1005억원 가운데 주담대 연체는 103억원에 그친다. 900억원 안팎이 신용대출 등 담보 없는 가계 여신에서 발생했다.
이는 여신 구성 때문이다. 광주은행은 다른 지방은행과 비교해 신용대출 비중이 높은 편에 속한다. 가계여신 9조8530억원 가운데 신용대출이 30%를 차지한다. 주담대는 57% 수준이다.
◇대손비용률 하락폭 최대…커버리지는 100% 아래로
부실이 늘어난 것과 달리 충당금 적립은 오히려 줄었다. 광주은행의 상반기 대손충당금 전입액은 541억원으로 전년 동기 대비 27% 감소했다. 이에 대손충당금은 지난해 말 2490억원에서 2분기 말 2552억원으로 62억원 증가하는 데 그쳤다.
담보 비중이 높아 적립 필요액이 작았거나 이익 방어를 위한 판단이었던 것으로 풀이된다. 같은 기간 대손비용률은 0.61%에서 0.40%로 내려왔다. 그 덕에 부실이 늘어났음에도 상반기 순이익은 1460억원으로 전년 동기 1457억원과 같은 수준을 유지했다.
문제는 NPL커버리지비율이다. 작년 말 105.2%를 기록했던 NPL커버리지비율은 올해 1분기 96.5%를 기록하면서 100% 선이 깨졌다. 2분기에는 90.6%까지 하락했다. 금액 기준으로 더 부실이 큰 기업부문만 보면 NPL커버리지비율은 74.0%에서 61.9%까지 낮아졌다. 다만 90.6%는 5개 지방은행 중 부산은행 다음으로 높은 수준이고 대손준비금까지 포함한 적립률은 154.4%다.
정리 규모도 전년보다 작았다. 상반기 매각액은 374억원으로 전년 동기 172억원의 2배를 넘었지만 상각은 383억원으로 710억원에서 절반 가까이 줄었다. 상·매각을 합친 정리 규모는 757억원으로 전년 동기 882억원보다 14% 감소했다.
같은 기간 신규연체 발생액은 1136억원에서 1380억원으로 21% 늘었다. 들어오는 부실은 늘고 내보내는 규모는 줄어 잔액이 쌓이는 구조다. 상반기에 덜 쌓은 충당금은 하반기 부담으로 남는다. 연체가 계속 늘면 하반기에 전입을 다시 늘려야 하고 그만큼 이익이 줄어든다.
보통주자본(CET1)비율이 15.21%로 지난해 말 14.92%보다 올라 이를 감당할 여력은 있다. 각 지방은행이 연말을 기준으로 잡고 건전성을 관리하고 있는 만큼 광주은행도 하반기에는 적극적 정리와 충당금 적립 확대 전략을 동시에 전개할 것으로 관측된다.
충당금에 있어서는 속도를 조절했다. 부실이 늘었는데도 전입을 전년보다 줄여 상반기 순이익을 지켰다. 그 결과 대손비용률은 지방은행 중 가장 큰 폭으로 내려왔지만 커버리지 비율은 100% 아래로 떨어졌다.
◇부실 전 부문 확산…담보 없는 신용대출 비중 높아
JB금융 팩트북에 따르면 올해 6월 말 광주은행의 고정이하여신(NPL)은 2817억원으로 지난해 말 대비 19% 증가했다. 같은 기간 NPL비율은 0.89%에서 1.01%로 올랐다. 연체율은 1.02%에서 1.21%로 상승했다. 다만 NPL비율 1.01%는 3대 지방금융 산하 5개 은행 가운데 iM뱅크 다음으로 낮은 수준이다.
부실은 특정 부분에 몰리지 않고 전 부분에서 나타났다. 반년 사이 기업 NPL비율은 0.96%에서 1.09%로, 가계 NPL비율은 0.71%에서 0.82%로 올랐다. 기업과 가계 모두 연체율이 늘고 있는 상황이다. 이 중 대기업 여신은 연체가 없다. 경기 둔화가 중소기업과 가계 여신 전반에 반영된 것으로 풀이된다.
가계대출은 주담대가 아닌 신용대출이 문제였던 것으로 보인다. 광주은행 2분기 말 가계 연체율 1.02%는 지방은행 가운데 높은 편인데 주택담보대출 연체율은 0.18%로 은행권 평균 0.28%보다 낮다. 가계 연체금액 1005억원 가운데 주담대 연체는 103억원에 그친다. 900억원 안팎이 신용대출 등 담보 없는 가계 여신에서 발생했다.
이는 여신 구성 때문이다. 광주은행은 다른 지방은행과 비교해 신용대출 비중이 높은 편에 속한다. 가계여신 9조8530억원 가운데 신용대출이 30%를 차지한다. 주담대는 57% 수준이다.
◇대손비용률 하락폭 최대…커버리지는 100% 아래로
부실이 늘어난 것과 달리 충당금 적립은 오히려 줄었다. 광주은행의 상반기 대손충당금 전입액은 541억원으로 전년 동기 대비 27% 감소했다. 이에 대손충당금은 지난해 말 2490억원에서 2분기 말 2552억원으로 62억원 증가하는 데 그쳤다.
담보 비중이 높아 적립 필요액이 작았거나 이익 방어를 위한 판단이었던 것으로 풀이된다. 같은 기간 대손비용률은 0.61%에서 0.40%로 내려왔다. 그 덕에 부실이 늘어났음에도 상반기 순이익은 1460억원으로 전년 동기 1457억원과 같은 수준을 유지했다.
문제는 NPL커버리지비율이다. 작년 말 105.2%를 기록했던 NPL커버리지비율은 올해 1분기 96.5%를 기록하면서 100% 선이 깨졌다. 2분기에는 90.6%까지 하락했다. 금액 기준으로 더 부실이 큰 기업부문만 보면 NPL커버리지비율은 74.0%에서 61.9%까지 낮아졌다. 다만 90.6%는 5개 지방은행 중 부산은행 다음으로 높은 수준이고 대손준비금까지 포함한 적립률은 154.4%다.
정리 규모도 전년보다 작았다. 상반기 매각액은 374억원으로 전년 동기 172억원의 2배를 넘었지만 상각은 383억원으로 710억원에서 절반 가까이 줄었다. 상·매각을 합친 정리 규모는 757억원으로 전년 동기 882억원보다 14% 감소했다.
같은 기간 신규연체 발생액은 1136억원에서 1380억원으로 21% 늘었다. 들어오는 부실은 늘고 내보내는 규모는 줄어 잔액이 쌓이는 구조다. 상반기에 덜 쌓은 충당금은 하반기 부담으로 남는다. 연체가 계속 늘면 하반기에 전입을 다시 늘려야 하고 그만큼 이익이 줄어든다.
보통주자본(CET1)비율이 15.21%로 지난해 말 14.92%보다 올라 이를 감당할 여력은 있다. 각 지방은행이 연말을 기준으로 잡고 건전성을 관리하고 있는 만큼 광주은행도 하반기에는 적극적 정리와 충당금 적립 확대 전략을 동시에 전개할 것으로 관측된다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사