조달 부담 완화 국면, 본업 수익력 회복은 온도차
②[수익성]애큐온, 이익 방어력 유지…손실 이후 체질 개선한 MG

편집자주
'피어 프레셔(Peer Pressure)'란 사회적 동물이라면 벗어날 수 없는 무형의 압력이다. 무리마다 존재하는 암묵적 룰이 행위와 가치판단을 지배한다. 기업의 세계는 어떨까. 동일업종 기업들은 보다 실리적 이유에서 비슷한 행동양식을 공유한다. 사업 양태가 대동소이하니 같은 매크로 이슈에 영향을 받고 고객 풀 역시 겹친다. 그러나 악마는 디테일에 있다. 태생부터 지배구조, 투자와 재무전략까지. 기업의 경쟁력을 가르는 차이를 THE CFO가 들여다본다.
애큐온캐피탈과 MG캐피탈이 조달 부담을 완화하면서 수익성 회복 국면에 들어섰다. 애큐온캐피탈은 이익 규모를 꾸준히 확대하며 완만한 회복세를 이어갔다. 반면 MG캐피탈은 대규모 손실 이후 가파른 반등세를 나타냈다. 이 같은 실적 흐름은 양사가 마주한 본업의 수익력 회복 과정에서 서로 다른 온도차를 보여준다.
실적 개선을 이끈 비용 구조에서 차이가 나타났다. 애큐온캐피탈은 차환에 따른 조달 부담 완화와 대손충당금 환입이 이익 방어를 이끌었다. MG캐피탈은 조달비용이 적어진 데다 대손 부담도 줄며 정상화를 뒷받침했다. 다만 두 캐피탈사 모두 서로 다른 비용 여건 속에서 지속 가능한 경상이익 창출이라는 과제를 안고 있다.
◇조달 중심 비용 축소가 실적 방어 좌우
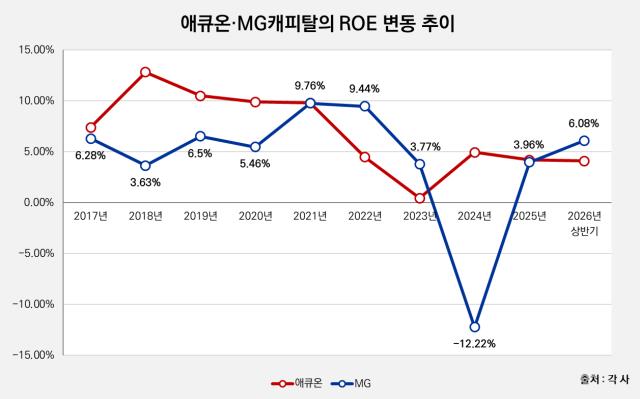
애큐온캐피탈과 MG캐피탈은 수익성 안정성과 변동성 측면에서 엇갈린 흐름을 보였다. 애큐온캐피탈은 ROA가 한때 0.1%로 낮아졌으나 점차 개선되며 안정적인 회복세를 이어갔다. ROE 역시 1% 미만 수준에서 4%대로 올라서며 자본 대비 이익 창출력을 회복했다. MG캐피탈은 대규모 손실로 수익 기반이 크게 흔들렸지만 지난해 ROA 1.12%, ROE 3.96%를 기록하며 반등했다. 애큐온캐피탈이 완만한 회복세를 이어갔다면 MG캐피탈은 큰 폭의 손실 이후 정상화 국면에 진입했다는 점에서 대조적이다.
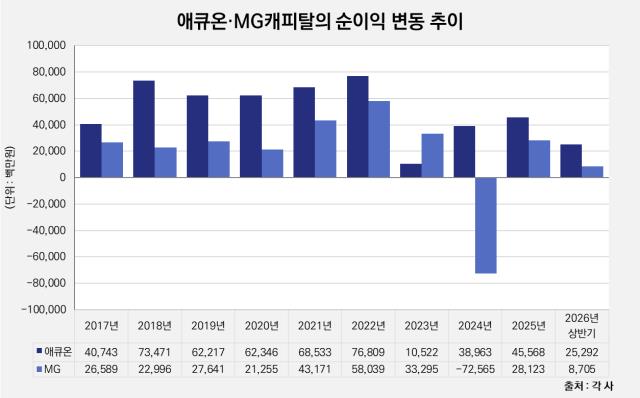
이 같은 수익성 흐름은 순이익 변화에서도 이어졌다. 애큐온캐피탈은 별도 순이익이 2023년 105억원까지 줄었지만 이후 회복세를 보이며 지난해 456억원까지 늘었다. 이익 규모를 꾸준히 확대하며 수익 기반을 강화한 흐름이다. MG캐피탈은 2024년 726억원의 순손실을 거두며 실적이 크게 악화됐으나 1년 만에 281억원 규모 흑자 전환을 이뤄냈다. 절대적인 이익 규모와 안정성에서는 애큐온캐피탈이 앞섰지만 저점 이후 회복 폭에서는 MG캐피탈의 반등세가 더 두드러졌다.
두 캐피탈사의 실적 흐름은 수익 회복의 경로에서 차이가 나타난다. 애큐온캐피탈은 지난해 이자수익이 1979억원으로 늘었지만 이자비용도 1528억원까지 증가하면서 이익 확대 폭이 제한적이었다. MG캐피탈은 이자 관련 수익이 1158억원으로 줄었지만 조달에 따른 부담도 994억원까지 축소됐다. 특히 대손비용 부담이 1413억원에서 281억원으로 크게 낮아지면서 비용 압력이 완화됐고 실적 회복을 뒷받침했다.
구조적 차이는 비이자 부문에서 더욱 뚜렷하게 나타났다. 애큐온캐피탈은 투자 관련해 445억원까지 손실이 발생했었으나 이후 261억원으로 반등하는 등 흑자 전환하며 실적을 방어했다. 다만 투자시장의 변동성이 큰 만큼 전체 실적에 미치는 영향도 주시할 필요가 있다. 반면 MG캐피탈은 1058억원까지 늘었지만 지난해 658억원으로 감소하며 투자 관련 이익 기여도가 낮아졌다. 그럼에도 투자금융의 이익 비중이 여전히 높아 전체 실적의 흐름을 좌우하는 주된 변수로 작용하고 있다.
◇외형 성장보다 자본 생산성 과제 안아
올해도 두 캐피탈사는 서로 다른 궤적을 그리며 회복 국면을 통과했다. 애큐온캐피탈은 순이익 253억원으로 소폭 성장하며 탄탄한 이익 방어력을 입증했다. MG캐피탈도 87억원의 흑자 기조를 이어나가는 모습을 보였다. 다만 운용 효율성 측면에서는 애큐온캐피탈의 ROE가 4%대를 유지한 반면 MG캐피탈은 6%대로 회복세를 나타냈다. 이 같은 차이는 두 캐피탈사가 수익성을 회복하는 속도와 방식에서 서로 다른 흐름을 보였다는 점을 보여준다.
조달 여건에서도 수익성 방어에 영향을 미치는 기반이 달랐다. 애큐온캐피탈은 과거 고금리 차입부채를 차환하며 부담을 낮춘 만큼 향후 금리 변동에 따른 비용 부담을 살펴볼 필요가 있다. MG캐피탈은 새마을금고중앙회 편입 이후 장기 회사채를 중심으로 자금조달 구조를 안정화하고 있다. 이를 통해 영업 확대에 필요한 자금을 보다 안정적으로 확보할 수 있는 여건도 마련됐다. 다만 양사 모두 향후 금리 방향에 따라 조달비용과 수익성 격차가 달라질 수 있어 면밀한 전략이 요구된다.
자본 활용의 효율성을 높이는 작업도 향후 수익성을 좌우할 주요 변수다. 애큐온캐피탈은 기존 자본 기반을 유지하면서 대주주 교체 이후 변화에 주목할 필요가 있다. MG캐피탈은 지난해 2000억원 규모의 유상증자로 자본을 확충한 만큼 이를 실제 이익으로 연결하는 능력이 중요해졌다. 영업 정상화가 이어지더라도 자본 증가보다 이익 개선이 더디면 수익성 제고에는 한계가 있을 수 있다. 하반기에는 외형 확대보다 확충된 자본을 얼마나 효율적으로 활용해 지속 가능한 이익으로 연결하느냐가 중요해질 전망이다.
실적 개선을 이끈 비용 구조에서 차이가 나타났다. 애큐온캐피탈은 차환에 따른 조달 부담 완화와 대손충당금 환입이 이익 방어를 이끌었다. MG캐피탈은 조달비용이 적어진 데다 대손 부담도 줄며 정상화를 뒷받침했다. 다만 두 캐피탈사 모두 서로 다른 비용 여건 속에서 지속 가능한 경상이익 창출이라는 과제를 안고 있다.
◇조달 중심 비용 축소가 실적 방어 좌우
애큐온캐피탈과 MG캐피탈은 수익성 안정성과 변동성 측면에서 엇갈린 흐름을 보였다. 애큐온캐피탈은 ROA가 한때 0.1%로 낮아졌으나 점차 개선되며 안정적인 회복세를 이어갔다. ROE 역시 1% 미만 수준에서 4%대로 올라서며 자본 대비 이익 창출력을 회복했다. MG캐피탈은 대규모 손실로 수익 기반이 크게 흔들렸지만 지난해 ROA 1.12%, ROE 3.96%를 기록하며 반등했다. 애큐온캐피탈이 완만한 회복세를 이어갔다면 MG캐피탈은 큰 폭의 손실 이후 정상화 국면에 진입했다는 점에서 대조적이다.
이 같은 수익성 흐름은 순이익 변화에서도 이어졌다. 애큐온캐피탈은 별도 순이익이 2023년 105억원까지 줄었지만 이후 회복세를 보이며 지난해 456억원까지 늘었다. 이익 규모를 꾸준히 확대하며 수익 기반을 강화한 흐름이다. MG캐피탈은 2024년 726억원의 순손실을 거두며 실적이 크게 악화됐으나 1년 만에 281억원 규모 흑자 전환을 이뤄냈다. 절대적인 이익 규모와 안정성에서는 애큐온캐피탈이 앞섰지만 저점 이후 회복 폭에서는 MG캐피탈의 반등세가 더 두드러졌다.
두 캐피탈사의 실적 흐름은 수익 회복의 경로에서 차이가 나타난다. 애큐온캐피탈은 지난해 이자수익이 1979억원으로 늘었지만 이자비용도 1528억원까지 증가하면서 이익 확대 폭이 제한적이었다. MG캐피탈은 이자 관련 수익이 1158억원으로 줄었지만 조달에 따른 부담도 994억원까지 축소됐다. 특히 대손비용 부담이 1413억원에서 281억원으로 크게 낮아지면서 비용 압력이 완화됐고 실적 회복을 뒷받침했다.
구조적 차이는 비이자 부문에서 더욱 뚜렷하게 나타났다. 애큐온캐피탈은 투자 관련해 445억원까지 손실이 발생했었으나 이후 261억원으로 반등하는 등 흑자 전환하며 실적을 방어했다. 다만 투자시장의 변동성이 큰 만큼 전체 실적에 미치는 영향도 주시할 필요가 있다. 반면 MG캐피탈은 1058억원까지 늘었지만 지난해 658억원으로 감소하며 투자 관련 이익 기여도가 낮아졌다. 그럼에도 투자금융의 이익 비중이 여전히 높아 전체 실적의 흐름을 좌우하는 주된 변수로 작용하고 있다.
◇외형 성장보다 자본 생산성 과제 안아
올해도 두 캐피탈사는 서로 다른 궤적을 그리며 회복 국면을 통과했다. 애큐온캐피탈은 순이익 253억원으로 소폭 성장하며 탄탄한 이익 방어력을 입증했다. MG캐피탈도 87억원의 흑자 기조를 이어나가는 모습을 보였다. 다만 운용 효율성 측면에서는 애큐온캐피탈의 ROE가 4%대를 유지한 반면 MG캐피탈은 6%대로 회복세를 나타냈다. 이 같은 차이는 두 캐피탈사가 수익성을 회복하는 속도와 방식에서 서로 다른 흐름을 보였다는 점을 보여준다.
조달 여건에서도 수익성 방어에 영향을 미치는 기반이 달랐다. 애큐온캐피탈은 과거 고금리 차입부채를 차환하며 부담을 낮춘 만큼 향후 금리 변동에 따른 비용 부담을 살펴볼 필요가 있다. MG캐피탈은 새마을금고중앙회 편입 이후 장기 회사채를 중심으로 자금조달 구조를 안정화하고 있다. 이를 통해 영업 확대에 필요한 자금을 보다 안정적으로 확보할 수 있는 여건도 마련됐다. 다만 양사 모두 향후 금리 방향에 따라 조달비용과 수익성 격차가 달라질 수 있어 면밀한 전략이 요구된다.
자본 활용의 효율성을 높이는 작업도 향후 수익성을 좌우할 주요 변수다. 애큐온캐피탈은 기존 자본 기반을 유지하면서 대주주 교체 이후 변화에 주목할 필요가 있다. MG캐피탈은 지난해 2000억원 규모의 유상증자로 자본을 확충한 만큼 이를 실제 이익으로 연결하는 능력이 중요해졌다. 영업 정상화가 이어지더라도 자본 증가보다 이익 개선이 더디면 수익성 제고에는 한계가 있을 수 있다. 하반기에는 외형 확대보다 확충된 자본을 얼마나 효율적으로 활용해 지속 가능한 이익으로 연결하느냐가 중요해질 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사