편집자주
리딩뱅크는 은행권 경영 성과를 대표하는 타이틀이다. 영업 전략과 비용·건전성 관리 결과가 순이익에 집약돼 있다. 은행장에게는 경영 능력을 직관적으로 보여주는 수식어다. 4대 은행을 중심으로 리딩뱅크 경쟁 판도와 성장 전략, 수익성을 살펴본다. 리딩뱅크를 이끈 행장들이 이후 어떤 경로를 밟았는지도 짚어본다.
4대 은행 외형 경쟁 판도가 지난 10년 사이 크게 달라졌다. KB국민은행은 최대 원화대출 기반을 유지했고, 신한은행과 하나은행은 우리은행을 추월했다. 기업대출에서 은행별 성장 속도 차이가 컸다.
최근 외형 경쟁에서는 자산 규모뿐만 아니라 수익성과 자본효율도 중요해졌다. 기업대출을 공통 성장축으로 삼으면서도 대기업과 중소기업(SME)에 자산을 배분하는 방식은 은행마다 차이를 보인다.
◇원화대출 순위 가른 기업대출
4대 은행 원화대출 순위는 10년 전과 지금이 다르다. KB는 2016년 말 220조6000억원이었던 원화대출을 올 6월 말 385조1000억원으로 늘려 1위를 지켰다. 같은 기간 신한은 원화대출을 184조6000억원에서 340조3000억원으로 늘려 3위에서 2위로 올라섰다.
하나와 우리는 순위가 엇갈렸다. 하나는 2016년 말 178조7000억원이었던 원화대출을 올 6월 말 327조1000억원으로 늘려 4위에서 3위로 올라섰다. 반면 우리는 190조원이었던 원화대출을 308조5000억원으로 늘리는 데 그쳐 2위에서 4위로 밀렸다. 해당 기간 원화대출 증가율은 하나는 83%, 우리는 62.4%로 차이를 보였다.
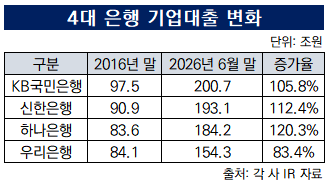
외형 성장 속도 차는 기업대출에서 더 뚜렷이 나타났다. 하나 기업대출은 2016년 말 83조6000억원에서 지난 6월 말 184조2000억원으로 120.3% 늘었다. 신한은 90조9000억원에서 193조1000억원으로 112.4%, KB는 97조5000억원에서 200조7000억원으로 105.8% 증가했다. 우리는 84조1000억원에서 154조3000억원으로 83.4% 늘어 상대적으로 증가 폭이 작았다. 기업대출 순위는 2016년 말 KB·신한·우리·하나에서 올 6월 말 KB·신한·하나·우리 순으로 바뀌었다.
기업대출 중심 자산 성장은 가계대출이 정체한 2021년 이후 두드러졌다. 2022년 말 네 은행 모두 가계대출 잔액이 줄었지만 기업대출은 증가했다. 이후 가계부채 관리를 강화하고 기업금융 공급을 유도하는 규제 환경이 조성됐다. 최근 생산적 금융 확대 기조까지 더해지면서 기업금융은 은행권 주요 성장축으로 자리 잡고 있다.
◇자산 배분 전략은 갈려
기업대출 경쟁은 단순 외형 성장보다 투입 자본 대비 수익성이 중요해졌다. KB와 하나는 위험가중자산이익률(RoRWA)을 강조하고 있다. 신한과 우리도 수익성과 자본효율을 고려한 적정 자산 성장을 추진하고 있다. 다만 올 상반기 기업대출 증가를 이끈 고객군은 서로 달랐다.
KB는 올해 대기업 대출 증가 폭이 중소기업(SME) 대출보다 컸다. 올 상반기 기업대출 증가액 6조6000억원 가운데 4조원을 대기업 대출 등에서 확보했다. SME 대출 증가액은 2조6000억원이었다. 반대로 하나는 전체 기업대출 증가액 7조9000억원 가운데 SME가 4조8000억원, 대기업이 3조원이었다.
신한은 대기업과 SME 고객군을 비슷한 규모로 늘렸다. 올해 상반기 SME 대출은 2조6000억원, 대기업·공공 대출은 2조8000억원 증가했다. 우리는 대기업이 기업대출 반등을 이끌었다. 지난해 5조8000억원 줄었던 기업대출을 올해 상반기 6조원가량 늘렸다. SME 대출은 소폭 감소한 반면 대기업 대출은 6조3000억원 증가했다.
기업대출 증가액이 같더라도 고객군 구성에 따라 수익성과 위험 부담은 달라질 수 있다. 대기업 여신은 규모 확보에 유리한 반면 SME 대출은 상대적으로 높은 마진을 확보할 여지가 있다. 다만 SME 대출은 신용비용도 함께 고려해야 한다.
최근 외형 경쟁에서는 자산 규모뿐만 아니라 수익성과 자본효율도 중요해졌다. 기업대출을 공통 성장축으로 삼으면서도 대기업과 중소기업(SME)에 자산을 배분하는 방식은 은행마다 차이를 보인다.
◇원화대출 순위 가른 기업대출
4대 은행 원화대출 순위는 10년 전과 지금이 다르다. KB는 2016년 말 220조6000억원이었던 원화대출을 올 6월 말 385조1000억원으로 늘려 1위를 지켰다. 같은 기간 신한은 원화대출을 184조6000억원에서 340조3000억원으로 늘려 3위에서 2위로 올라섰다.
하나와 우리는 순위가 엇갈렸다. 하나는 2016년 말 178조7000억원이었던 원화대출을 올 6월 말 327조1000억원으로 늘려 4위에서 3위로 올라섰다. 반면 우리는 190조원이었던 원화대출을 308조5000억원으로 늘리는 데 그쳐 2위에서 4위로 밀렸다. 해당 기간 원화대출 증가율은 하나는 83%, 우리는 62.4%로 차이를 보였다.
외형 성장 속도 차는 기업대출에서 더 뚜렷이 나타났다. 하나 기업대출은 2016년 말 83조6000억원에서 지난 6월 말 184조2000억원으로 120.3% 늘었다. 신한은 90조9000억원에서 193조1000억원으로 112.4%, KB는 97조5000억원에서 200조7000억원으로 105.8% 증가했다. 우리는 84조1000억원에서 154조3000억원으로 83.4% 늘어 상대적으로 증가 폭이 작았다. 기업대출 순위는 2016년 말 KB·신한·우리·하나에서 올 6월 말 KB·신한·하나·우리 순으로 바뀌었다.
기업대출 중심 자산 성장은 가계대출이 정체한 2021년 이후 두드러졌다. 2022년 말 네 은행 모두 가계대출 잔액이 줄었지만 기업대출은 증가했다. 이후 가계부채 관리를 강화하고 기업금융 공급을 유도하는 규제 환경이 조성됐다. 최근 생산적 금융 확대 기조까지 더해지면서 기업금융은 은행권 주요 성장축으로 자리 잡고 있다.
◇자산 배분 전략은 갈려
기업대출 경쟁은 단순 외형 성장보다 투입 자본 대비 수익성이 중요해졌다. KB와 하나는 위험가중자산이익률(RoRWA)을 강조하고 있다. 신한과 우리도 수익성과 자본효율을 고려한 적정 자산 성장을 추진하고 있다. 다만 올 상반기 기업대출 증가를 이끈 고객군은 서로 달랐다.
KB는 올해 대기업 대출 증가 폭이 중소기업(SME) 대출보다 컸다. 올 상반기 기업대출 증가액 6조6000억원 가운데 4조원을 대기업 대출 등에서 확보했다. SME 대출 증가액은 2조6000억원이었다. 반대로 하나는 전체 기업대출 증가액 7조9000억원 가운데 SME가 4조8000억원, 대기업이 3조원이었다.
신한은 대기업과 SME 고객군을 비슷한 규모로 늘렸다. 올해 상반기 SME 대출은 2조6000억원, 대기업·공공 대출은 2조8000억원 증가했다. 우리는 대기업이 기업대출 반등을 이끌었다. 지난해 5조8000억원 줄었던 기업대출을 올해 상반기 6조원가량 늘렸다. SME 대출은 소폭 감소한 반면 대기업 대출은 6조3000억원 증가했다.
기업대출 증가액이 같더라도 고객군 구성에 따라 수익성과 위험 부담은 달라질 수 있다. 대기업 여신은 규모 확보에 유리한 반면 SME 대출은 상대적으로 높은 마진을 확보할 여지가 있다. 다만 SME 대출은 신용비용도 함께 고려해야 한다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사